El análisis técnico: cómo predecir el pasado
Por qué dibujar patrones sobre un gráfico no demuestra capacidad predictiva, y qué ocurre cuando sometemos el chartismo a contrastes estadísticos.
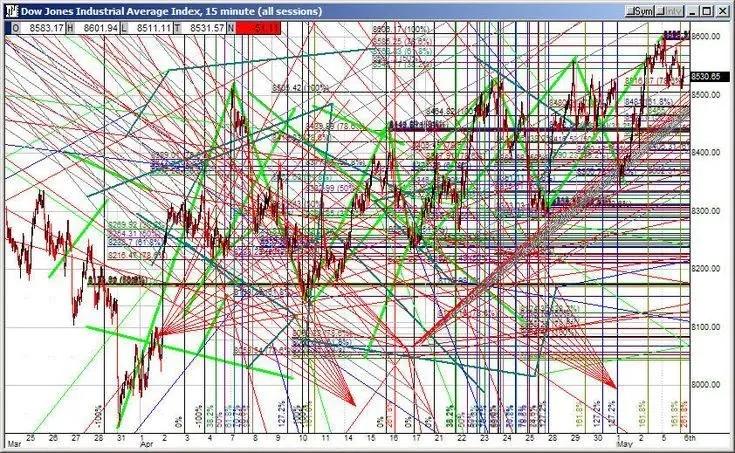
El análisis técnico clásico sostiene que determinadas configuraciones de precios —soportes, resistencias, dobles techos, figuras de velas o cruces de indicadores— permiten anticipar movimientos futuros. Sin embargo, reconocer una figura en una trayectoria histórica no demuestra que esta tenga capacidad predictiva. Se trata de una afirmación empírica que, como cualquier hipótesis, debe someterse a contrastación.
La evolución de un precio es considerablemente más compleja que la geometría de su gráfico. En finanzas cuantitativas, se modeliza mediante un proceso estocástico, una familia de variables aleatorias indexadas por el tiempo. Su dinámica puede incorporar dependencias temporales, componentes aleatorios y una volatilidad cambiante. Para estudiar su predictibilidad, interesa caracterizar la distribución de probabilidad de sus valores futuros, condicionada a la información disponible. Un gráfico muestra una única trayectoria observada de ese proceso, no la distribución de sus posibles evoluciones futuras. Identificar figuras geométricas sobre esa trayectoria no demuestra que dichas configuraciones aporten información sobre la distribución condicional de los rendimientos futuros. La geometría de una trayectoria observada no constituye, por sí sola, evidencia de predictibilidad estadística.
Aquí aparece una distinción fundamental: una regla puede describir extraordinariamente bien el pasado (ex post) y carecer por completo de capacidad predictiva (ex ante). Identificar una resistencia después de una caída no demuestra que hubiera permitido anticiparla. Del mismo modo, encontrar una estrategia que funciona sobre datos históricos no garantiza que sus resultados se reproduzcan fuera de muestra. Sin una validación estadística adecuada, resulta imposible distinguir una señal genuina de un patrón surgido por azar o sobreajuste.
A esta dificultad estadística se añade una cuestión económica. Si una pauta pública, sencilla y fácilmente automatizable generase beneficios sistemáticos y escalables, los participantes profesionales tendrían incentivos para explotarla. La competencia tendería a erosionar progresivamente esa ventaja, especialmente una vez considerados los costes de transacción y las demás fricciones del mercado.
La cuestión, por tanto, no es si existen patrones reconocibles en los precios, sino si contienen información predictiva estadísticamente verificable y económicamente explotable.
El gráfico oculta gran parte de la información del mercado
Hay un problema previo a cualquier patrón chartista: ¿qué información estamos observando realmente cuando miramos una vela? Una vela de cinco minutos contiene cuatro precios —apertura, máximo, mínimo y cierre—. Esa simplificación elimina la secuencia de operaciones, el tamaño disponible a cada precio, las órdenes que entraron al libro y las que fueron canceladas. Dos velas idénticas pueden surgir de procesos de negociación completamente distintos. Dibujar un martillo no explica ninguno de ellos.
En un mercado organizado mediante un limit order book (libro de órdenes limitadas), la formación del precio depende de la interacción entre liquidez pasiva y órdenes agresivas. Una orden de compra a mercado consume las ofertas de venta disponibles; una orden limitada puede aportar liquidez y una cancelación puede retirarla sin que llegue a ejecutarse una sola operación. Decir que «el precio subió porque hubo más compradores que vendedores» no explica nada, y es una creencia errónea muy extendida. Lo relevante es quién exige liquidez, cuánta encuentra y cómo cambia la oferta disponible durante ese proceso.
La microestructura de mercado estudia cómo se forman realmente los precios, algo que el chartismo tradicional apenas contempla. Detrás de cada movimiento existe una enorme cantidad de información: órdenes de compra y venta, liquidez disponible, profundidad del libro de órdenes, spreads, cancelaciones, order flow imbalance e impacto de mercado. Velas e indicadores técnicos reducen toda esa actividad a cuatro precios y poco más, ignorando buena parte de los mecanismos que explican su formación.
Un ejemplo es el trabajo de Cont, Kukanov y Stoikov (2014), que estudia cómo los desequilibrios del flujo de órdenes (order flow imbalance) se relacionan con los movimientos del precio y cómo esa relación depende de la liquidez disponible. Es decir, dos movimientos idénticos del precio pueden responder a condiciones de mercado completamente diferentes, algo que difícilmente podemos distinguir observando únicamente un gráfico de velas.
La propia construcción de esos gráficos también es cuestionable. En Advances in Financial Machine Learning (2018), Marcos López de Prado explica las limitaciones del muestreo mediante intervalos temporales fijos y estudia alternativas basadas en transacciones, volumen e importe negociado. Cinco minutos de escasa actividad no contienen la misma información que cinco minutos de negociación intensa. Pretender comprender la dinámica de los precios únicamente mediante figuras geométricas supone ignorar buena parte de la complejidad del mercado.
En Evidence-Based Technical Analysis (2007), David Aronson somete a evaluación estadística 6.402 reglas de análisis técnico sobre el S&P 500. La estrategia más rentable obtuvo un rendimiento medio anualizado del 10,25 %, aparentemente muy significativo (valor p de 0,0005). Sin embargo, al corregir el sesgo derivado de haber seleccionado la mejor estrategia entre miles de alternativas mediante el Reality Check de White, el valor p ascendió a 0,8164. Ninguna de las 6.402 reglas mostró significación estadística al nivel del 5 %. El resultado ilustra uno de los mayores problemas del chartismo: encontrar patrones y estrategias rentables en datos históricos no demuestra que exista capacidad predictiva real. Como he empezado diciendo en el artículo: una estrategia puede funcionar extraordinariamente bien ex post y no aportar ninguna evidencia de que vaya a funcionar ex ante.
Podemos hacer análisis técnico sobre una moneda
Podemos hacer un experimento muy sencillo que consiste en generar cientos de miles de series temporales mediante lanzamientos aleatorios de moneda y seleccionar aquellas que dibujan patrones clásicos del chartismo. Sobre esas series se construyen sistemas con backtests aparentemente extraordinarios.
Para construir esta serie de precios sintética, podemos usar un paseo aleatorio elemental:
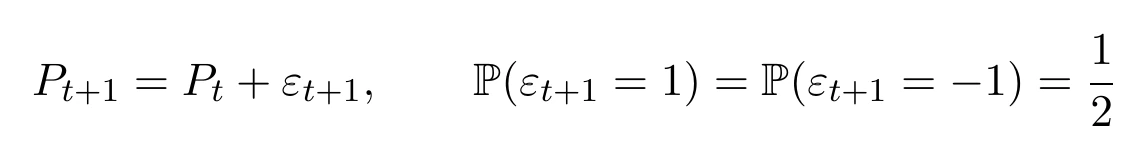
Aquí, cada incremento de precio viene determinado por un lanzamiento independiente. Por construcción, la trayectoria pasada no aporta información sobre la dirección del siguiente movimiento. Y, sin embargo, encontraremos tendencias, dobles techos, triángulos, canales y soportes. Basta generar suficientes series y escoger las que mejor encajan en la figura que queremos mostrar.
Podemos ir un paso más allá en el experimento y mantener el mismo número de caras y cruces, pero cambiar su orden. Con idéntico balance de movimientos positivos y negativos pueden aparecer dibujos completamente distintos. El patrón visual depende de la trayectoria realizada; no acredita, por sí mismo, ninguna ventaja para predecir la siguiente observación.
Es cierto que las cotizaciones reales no tienen por qué comportarse como esta moneda. Puede existir momentum, mean reversion o dependencia temporal en ciertas variables. El experimento no refuta esas posibilidades. Lo que refuta es el razonamiento «reconozco esta figura, luego tiene capacidad predictiva». La geometría de un gráfico no está ni cerca de ser evidencia estadística.
«Pero yo gano dinero»: ¿alpha o pura varianza?
«Yo llevo años ganando dinero con análisis técnico». Perfecto. ¿Y eso qué demuestra exactamente? Si observamos a 100.000 traders, algunos pueden encadenar cinco, ocho o incluso diez años de beneficios por pura variabilidad de los resultados. Si solo miramos a los ganadores e ignoramos a quienes aplicaron métodos similares y perdieron, estamos incurriendo en sesgo de supervivencia. Una trayectoria espectacular no basta para demostrar que el método tenga capacidad predictiva.
Y hay otra confusión: rentabilidad no es sinónimo de alpha. Se puede ganar simplemente por estar expuesto a un mercado (beta), o registrar beneficios excepcionales por azar aunque la estrategia no tenga ventaja. Pueden existir sistemas rentables y reglas que funcionen durante ventanas concretas. Sin embargo, mostrar ganancias —por prolongadas que sean— no constituye, por sí solo, una prueba de ventaja persistente. Que alguien haya ganado no demuestra que el análisis técnico sea la causa.
Finanzas cuantitativas: si fuera tan sencillo, ¿para qué tantos quants?
Si cuatro líneas sobre un gráfico ofrecieran una ventaja sistemática, replicable y escalable, ¿para qué necesitarían las grandes firmas equipos enteros de matemáticos, estadísticos, físicos e ingenieros?
El nivel del talento que contratan bancos, hedge funds y firmas de trading da una idea de la dificultad del problema. Si bastara con dibujar líneas sobre un gráfico no necesitarían pagarles millonadas a sus empleados, ni recurrir a ganadores de las Olimpiadas Internacionales de Matemáticas.
Dicen que los mercados financieros son la forma más difícil de ganar dinero fácil, y ponerse a colorear gráficos no es la forma.
Artículo divulgativo; no constituye asesoramiento de inversión.
Classical technical analysis holds that certain price configurations—support levels, resistance levels, double tops, candlestick patterns or indicator crossovers—make it possible to anticipate future moves. However, recognising a pattern in a historical path does not demonstrate that it has predictive power. That is an empirical claim which, like any hypothesis, must be put to the test.
The evolution of a price is considerably more complex than the geometry of its chart. In quantitative finance, it is modelled as a stochastic process, a family of random variables indexed by time. Its dynamics may incorporate temporal dependencies, random components and time-varying volatility. To study its predictability, what matters is characterising the probability distribution of its future values, conditional on the information available. A chart shows a single observed path of that process, not the distribution of its possible future evolutions. Identifying geometric shapes on that path does not demonstrate that such configurations carry information about the conditional distribution of future returns. The geometry of an observed path does not, on its own, constitute evidence of statistical predictability.
This is where a fundamental distinction comes in: a rule can describe the past extraordinarily well (ex post) and lack predictive power entirely (ex ante). Identifying a resistance level after a fall does not demonstrate that it could have been used to anticipate the fall. Likewise, finding a strategy that works on historical data does not guarantee that its results will be reproduced out of sample. Without proper statistical validation, it is impossible to distinguish a genuine signal from a pattern that arose by chance or through overfitting.
On top of this statistical difficulty there is an economic question. If a public, simple and easily automatable pattern generated systematic and scalable profits, professional participants would have an incentive to exploit it. Competition would tend to progressively erode that edge, especially once transaction costs and other market frictions are taken into account.
The question, therefore, is not whether recognisable patterns exist in prices, but whether they contain predictive information that is statistically verifiable and economically exploitable.
The chart hides much of the market’s information
There is a problem that comes before any chartist pattern: what information are we actually observing when we look at a candlestick? A five-minute candlestick contains four prices—open, high, low and close. That simplification strips out the sequence of trades, the size available at each price, the orders that entered the book and those that were cancelled. Two identical candlesticks can arise from completely different trading processes. Drawing a hammer explains none of them.
In a market organised around a limit order book, price formation depends on the interaction between passive liquidity and aggressive orders. A market buy order consumes the available sell orders; a limit order can provide liquidity, and a cancellation can withdraw it without a single trade being executed. Saying that “the price rose because there were more buyers than sellers” explains nothing, and it is a very widespread misconception. What matters is who demands liquidity, how much of it they find and how the available supply changes during that process.
Market microstructure studies how prices are actually formed, something traditional chartism barely takes into account. Behind every move lies an enormous amount of information: buy and sell orders, available liquidity, order book depth, spreads, cancellations, order flow imbalance and market impact. Candlesticks and technical indicators reduce all that activity to four prices and little more, ignoring many of the mechanisms that explain how those prices are formed.
One example is the work of Cont, Kukanov and Stoikov (2014), which studies how order flow imbalances relate to price movements and how that relationship depends on the liquidity available. In other words, two identical price movements can reflect completely different market conditions, something we can hardly distinguish by looking only at a candlestick chart.
The very construction of these charts is also questionable. In Advances in Financial Machine Learning (2018), Marcos López de Prado explains the limitations of sampling at fixed time intervals and examines alternatives based on transactions, volume and value traded. Five minutes of sparse activity does not contain the same information as five minutes of intense trading. Trying to understand price dynamics solely through geometric shapes means ignoring much of the market’s complexity.
In Evidence-Based Technical Analysis (2007), David Aronson subjects 6,402 technical analysis rules to statistical evaluation on the S&P 500. The most profitable strategy achieved an average annualised return of 10.25%, seemingly highly significant (p-value of 0.0005). However, when the bias arising from having selected the best strategy out of thousands of alternatives was corrected using White’s Reality Check, the p-value rose to 0.8164. None of the 6,402 rules showed statistical significance at the 5% level. The result illustrates one of chartism’s biggest problems: finding profitable patterns and strategies in historical data does not demonstrate that real predictive power exists. As I said at the start of the article: a strategy can work extraordinarily well ex post and provide no evidence whatsoever that it will work ex ante.
We can do technical analysis on a coin
We can run a very simple experiment: generate hundreds of thousands of time series from random coin tosses and select those that trace classic chartist patterns. Systems with seemingly extraordinary backtests are built on those series.
To build this synthetic price series, we can use a simple random walk:
Here, each price increment is determined by an independent toss. By construction, the past path provides no information about the direction of the next move. And yet we will find trends, double tops, triangles, channels and support levels. All it takes is generating enough series and picking the ones that best fit the pattern we want to show.
We can take the experiment one step further and keep the same number of heads and tails, but change their order. With an identical balance of positive and negative moves, completely different shapes can appear. The visual pattern depends on the realised path; it does not, in itself, establish any edge in predicting the next observation.
It is true that actual prices need not behave like this coin. There may be momentum, mean reversion or temporal dependence in certain variables. The experiment does not refute those possibilities. What it refutes is the reasoning “I recognise this pattern, therefore it has predictive power”. The geometry of a chart is nowhere near being statistical evidence.
“But I make money”: alpha or pure variance?
“I have been making money with technical analysis for years.” Fine. And what exactly does that prove? If we observe 100,000 traders, some may string together five, eight or even ten years of profits through sheer variability of outcomes. If we look only at the winners and ignore those who applied similar methods and lost, we are falling prey to survivorship bias. A spectacular track record is not enough to demonstrate that the method has predictive power.
And there is another confusion: profitability is not synonymous with alpha. One can make money simply by being exposed to a market (beta), or post exceptional profits by chance even though the strategy has no edge. There may be profitable systems and rules that work over specific windows. However, showing gains—no matter how prolonged—does not, on its own, constitute proof of a persistent edge. That someone has made money does not show that technical analysis is the cause.
Quantitative finance: if it were that simple, why so many quants?
If four lines on a chart offered a systematic, replicable and scalable edge, why would large firms need entire teams of mathematicians, statisticians, physicists and engineers?
The calibre of the talent hired by banks, hedge funds and trading firms gives an idea of how hard the problem is. If drawing lines on a chart were enough, they would not need to pay their employees millions, or turn to winners of the International Mathematical Olympiad.
They say financial markets are the hardest way to make easy money, and colouring in charts is not the way.
Educational article; it does not constitute investment advice.
Fuentes
- Aronson, D. R. (2007). Evidence-Based Technical Analysis: Applying the Scientific Method and Statistical Inference to Trading Signals. John Wiley & Sons.
- López de Prado, M. (2018). Advances in Financial Machine Learning. John Wiley & Sons.
- Bajgrowicz, P. y Scaillet, O. (2012). Technical trading revisited: False discoveries, persistence tests, and transaction costs. Journal of Financial Economics, 106(3), 473–491.
- Lo, A. W., Mamaysky, H. y Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705–1765.
- Cont, R., Kukanov, A. y Stoikov, S. (2014). The Price Impact of Order Book Events. Journal of Financial Econometrics, 12(1), 47–88.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.