Entre la prudencia y la ambición: la paradoja del capital en la banca europea
El 11 de septiembre de 2026, las secciones de banca de los grandes periódicos económicos del país amanecían con el mismo titular:
Los 11 mayores bancos europeos reclaman a las instituciones europeas una moratoria en el incremento de los requerimientos de capital y más simplificación para impulsar el crecimiento y fortalecer nuestra economía.
Once bancos europeos reclaman reformas regulatorias
En una carta conjunta dirigida a António Costa, Ursula von der Leyen, Roberta Metsola y Christine Lagarde; los presidentes del Consejo Europeo, Comisión Europea, Parlamento y BCE respectivamente; los máximos directivos de los 11 grandes bancos europeos reclamaban reformas que permitieran aumentar la capacidad del sector para financiar la economía.
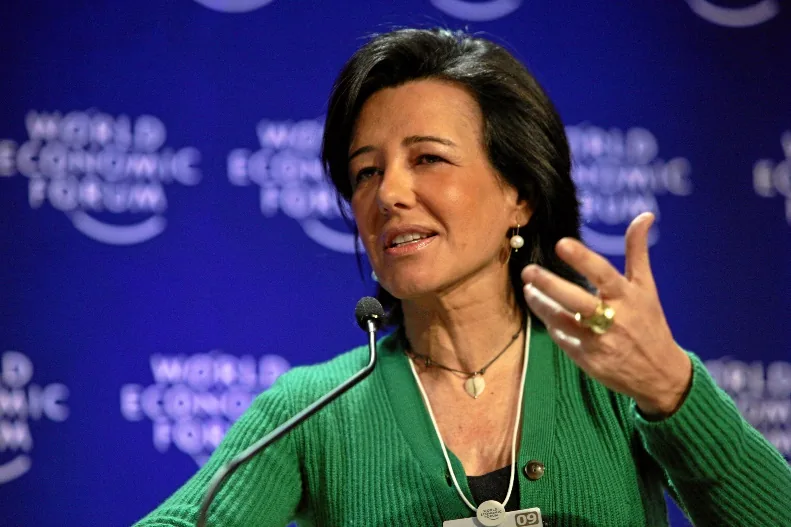
Ana Patricia Botín, presidenta ejecutiva del Banco Santander. Fuente: World Economic Forum, Wikimedia Commons.
Estamos hablando de que los heavyweights de la banca europea (Santander, HSBC, UBS, Crédit Agricole, Société Générale, BNP Paribas, BPCE, ING, Deutsche Bank, Barclays y Standard Chartered) unían fuerzas para reclamar a Europa 2 objetivos principales.
En este contexto, el sector bancario solicitaba como primer paso la detención del incremento de capital, que podría derivarse del cumplimiento de los calendarios regulatorios ya establecidos, principalmente en materia referente a riesgo de crédito y mercado. Pero la cuestión de fondo va más allá: se plantea la necesidad de avanzar hacia un marco regulatorio que permita a los bancos acompañar con mayor flexibilidad las necesidades de financiación de la economía y asumir un papel más activo en la inversión que exige la transformación europea, cambiando la normativa hacia unos requerimientos de capital un poco más laxos.
Las entidades proponen que el nuevo capital que consigan, bien vía mercados o bien vía generación propia, pueda utilizarse para realizar nuevas operaciones y financiar nueva actividad y no destinarlo, al menos en parte, a seguir reforzando operaciones o activos que ya se encuentran en sus balances. Esto no es nuevo en el sector, pero sí es verdad que han sido capaces de introducir un motivo lo suficientemente importante como para hacer dudar a los reguladores europeos: Europa necesita un crecimiento que solo los bancos pueden ser capaces de financiar.
La paradoja del capital y el crédito
El mensaje tiene importancia por el momento en que se plantea, pues la Comisión Europea ha señalado que las entidades son esenciales para financiar a las empresas, especialmente a las pymes, y ha identificado la falta de escala y la fragmentación del mercado europeo como obstáculos para su competitividad.
En la carta hay una frase especialmente significativa: «Hay que cuestionar la cultura profundamente arraigada de la aversión instintiva al riesgo a toda costa». Una frase que, llevada al terreno bancario, podría traducirse en una pregunta bastante más prosaica: ¿De qué sirve acumular capital indefinidamente si, llegado el momento de financiar el crecimiento, ese capital permanece inmóvil? ¿Hasta qué punto debe la banca seguir acumulando capital para cubrir los riesgos que asume y hasta qué punto ese capital debería utilizarse para financiar nuevas operaciones?
Quizás la banca esté consiguiendo que el regulador europeo empiece a mirar esta cuestión desde una perspectiva diferente en términos de rentabilidad y riesgo. O quizás no. Lo veremos. Pero el debate ya está sobre la mesa: Europa quiere que los bancos concedan más crédito para financiar su crecimiento, mientras que, al mismo tiempo, las nuevas exigencias regulatorias pueden obligarles a reservar más capital para concederlo.
La paradoja es cuando menos curiosa: queremos una banca tan bien pertrechada que nada pueda hacerle daño, pero al mismo tiempo necesitamos que abra el bolsillo para financiar una Europa que necesita invertir como nunca. El capital protege al banco, pero también determina cuánto crédito puede conceder. Y cuanto más capital se exige para cada nueva operación, menos operaciones pueden hacerse con el mismo volumen de recursos.
Competitividad europea y financiación de inversiones
En segundo lugar, hay que detenerse en el discurso de Ursula von der Leyen del pasado 16 de septiembre. En él, la presidenta de la Comisión Europea planteó la posibilidad de convertir a Canadá en el primer miembro asociado de la Unión Europea. No se trata, al menos de momento, de una adhesión en el sentido tradicional, sino de elevar la relación entre ambos socios a una nueva dimensión, con una mayor cooperación en ámbitos como la economía, defensa y seguridad militar, el suministro de minerales críticos, proyectos en el Ártico o tecnología e inteligencia artificial. Esta medida fue planteada como solución, junto a otras más, a la grave situación en que se encuentra Europa frente a Estados Unidos, buscando ganar peso frente a tensiones comerciales.
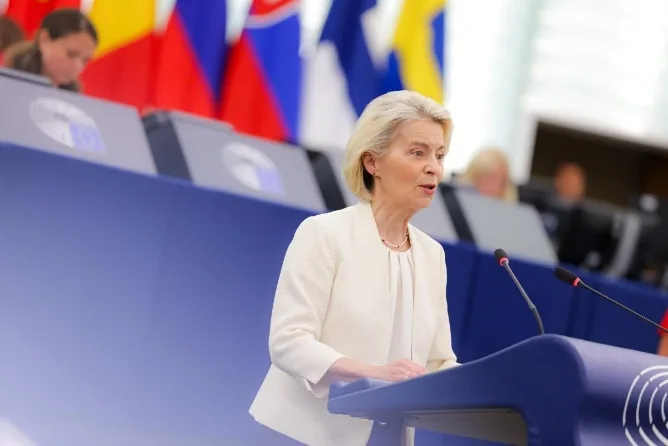
Ursula von der Leyen. Fuente: Unión Europea, Wikimedia Commons.
En la agenda de la Unión Europea figura como uno de los objetivos principales construir una economía más competitiva al estar quedando rezagada principalmente frente a EEUU y China.
Para conseguirlo es necesario hacer fuertes inversiones que tienen que ser financiadas. Una parte importante de las mismas se podría atender solo con el superávit neto, principalmente reasignando mejor el dinero que los particulares mantienen en depósitos bancarios, cantidades significativamente muy altas si las comparamos con Estados Unidos. Esta cuestión no es sencilla, al final, quizás sea algo así como ser capaces de persuadir a los particulares para que decidan asumir más riesgos con sus ahorros, algo que tiene también una dimensión cultural en buena parte de Europa. Nos están pidiendo que invirtamos más en acciones y mantengamos menos capital en depósitos, y esto no es cosa menor, pues se busca que nos replanteemos todos el binomio rentabilidad-riesgo y, además, mirar al futuro sin tener tan presente el recuerdo de la crisis de 2008.
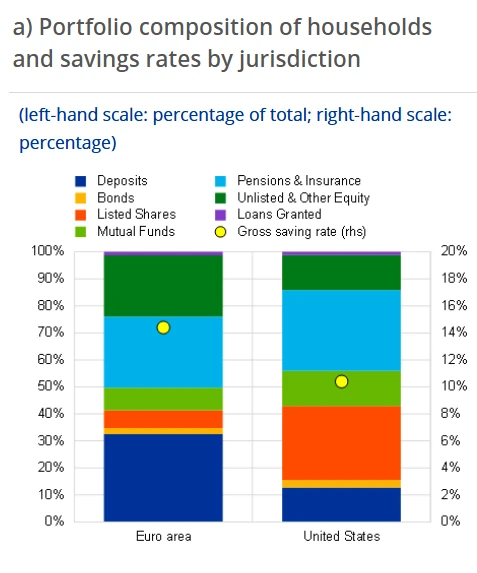
Fuente del gráfico: BCE. Fuente de los datos: HFCS (2021), SCF (2022) y Eurostat.
En el gráfico anterior, publicado por el BCE, podemos observar la diferencia cultural en la forma en que europeos y estadounidenses estructuran sus carteras. Mientras que alrededor del 30% de los activos financieros de los hogares europeos se mantiene en depósitos bancarios, los estadounidenses destinan apenas un 11% a depósitos, aumentando muchísimo su inversión respecto a los europeos en acciones cotizadas.
Otra línea complementaria a la anterior pasa por mejorar el mercado de capitales europeo y avanzar hacia un mercado de capitales único, para conseguir un mejor funcionamiento y que las inversiones en capital se hagan en empresas europeas y no norteamericanas. No será una tarea sencilla: competir con el mercado estadounidense exige mucho más que eliminar fronteras financieras. Basta con observar el comportamiento de sus índices: entre 2023 y 2025 la rentabilidad total acumulada del Standard & Poor’s 500 (S&P 500) fue de un 86% frente a un 51% del STOXX Europe 600. En estas condiciones, conseguir que el ahorrador europeo utilice parte de sus depósitos para invertir en acciones no consiste simplemente en pedirle que asuma más riesgo. También habrá que ofrecerle incentivos para hacerlo, con un mercado europeo más competitivo y capaz de generar oportunidades de inversión atractivas, frente a las alternativas que hoy encuentra fuera de Europa.
Y, por último, y quizás la medida más eficaz, al menos a corto plazo, relanzar el sistema financiero europeo. Aquí aparece el paquete bancario, que debe ser capaz de seguir respetando Basilea III y, a la vez, ayudar a que las entidades cuenten con capital suficiente para atender las inversiones que Europa necesita. Se buscaría conseguir un equilibrio entre seguridad y capacidad de financiación, pero me da la sensación de que, metafóricamente hablando, podríamos llegar a andar sobre la cuerda floja si seguimos exprimiendo la normativa bancaria. También deberíamos considerar que, si reducimos los depósitos, estaríamos restando potencia a lo que realmente mejor funciona, nuestro sistema financiero.
Recientemente, el 29 de septiembre se aprobó en el Consejo de Ministros el Real Decreto-ley 26/2026 y fue publicado en el BOE el 30 de septiembre. Este decreto incluía la introducción de la Cuenta de Ahorro e Inversión Financia Europa, impulsada por el ministro de Economía, Carlos Cuerpo. Si bien, al incluirse junto a otras medidas relativas a vivienda, ha sido rechazado en el Congreso de los Diputados y, por ahora, tendrá que esperar. Atendiendo a lo que nos interesa, esta cuenta de ahorro e inversión buscaba sacar una parte del ahorro de los depósitos de los españoles y dirigirlo hacia los mercados de capitales europeos, otorgando exenciones fiscales permanentes para aquellos inversores que mantengan su dinero durante 5 años o más (máximo 150.000 euros) en acciones europeas y fondos o ETFs con al menos un 70% de su cartera en la región. También existirían ventajas tributarias en las plusvalías al vender, si bien, las ganancias en dividendos tributarían como usualmente.
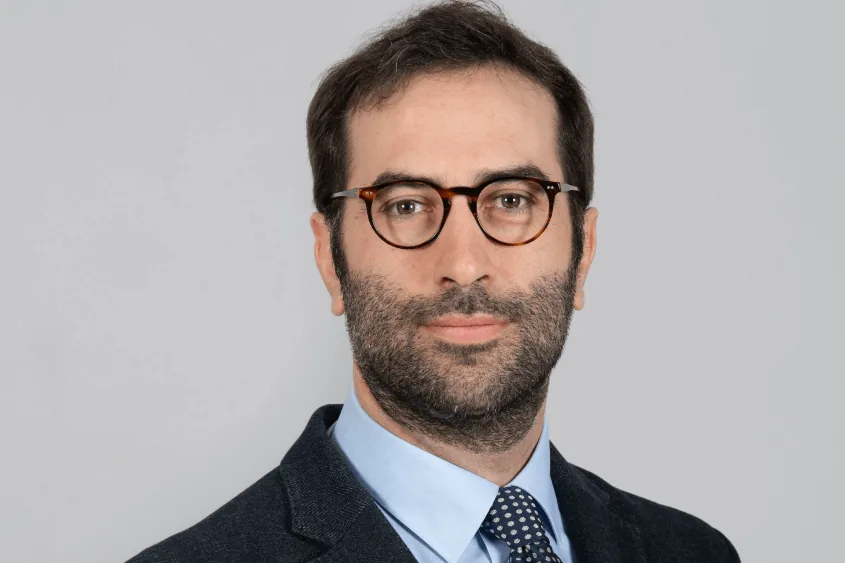
Carlos Cuerpo. Fuente: Ministerio de la Presidencia, Gobierno de España, Wikimedia Commons.
Oportunidades para la banca de inversión
Si Europa es capaz de avanzar en todo esto que se está planteando, podrían venir buenos tiempos para la banca de inversión y corporativa, pues, aunque no existe correlación exacta entre buenos tiempos económicos y aumento del negocio, ceteris paribus aparecerían muchas operaciones y oportunidades nuevas. Un mercado de capitales más profundo y una Cuenta de Ahorro e Inversión como la de Carlos Cuerpo, que canaliza ahorros hacia acciones europeas, favorecerían las IPO, las ampliaciones de capital y las emisiones de deuda. Si además se consigue la integración del mercado de capitales, a priori aumentarían las operaciones de M&A.
Por otro lado, la clave está en la carta de los 11 grandes bancos. Una moratoria o una flexibilización de los requerimientos de capital liberaría balance para financiar grandes proyectos de transformación y proyectos de inversión conjunta con socios como Canadá. Esto se traduciría en un aumento de operaciones en préstamos sindicados, del negocio del Project & Structured Finance y, por supuesto, del asesoramiento.
Aun así, conviene ser prudente. Un relajamiento excesivo del capital tendría un coste evidente en términos de estabilidad en una economía muy influenciada por los diversos problemas geopolíticos que acontecen en la actualidad. En cualquier caso, la banca de inversión y corporativa es hoy la mejor posicionada para beneficiarse si Europa decide financiar su crecimiento con más mercado y menos depósito.
Entre la prudencia y la ambición, Europa ya mueve sus fichas. La partida ha comenzado y habrá que seguir de cerca cada movimiento.
On 11 September 2026, the banking sections of the country’s major financial newspapers woke up to the same headline:
Europe’s 11 largest banks call on the European institutions for a moratorium on rising capital requirements and for more simplification to boost growth and strengthen our economy.
Eleven European banks demand regulatory reforms
In a joint letter addressed to António Costa, Ursula von der Leyen, Roberta Metsola and Christine Lagarde (the presidents of the European Council, the European Commission, the Parliament and the ECB respectively), the top executives of Europe’s 11 largest banks called for reforms that would increase the sector’s capacity to finance the economy.
Ana Patricia Botín, executive chair of Banco Santander. Source: World Economic Forum, Wikimedia Commons.
We are talking about the heavyweights of European banking (Santander, HSBC, UBS, Crédit Agricole, Société Générale, BNP Paribas, BPCE, ING, Deutsche Bank, Barclays and Standard Chartered) joining forces to put 2 main demands to Europe.
In this context, the banking sector asked, as a first step, for a halt to the increase in capital that could result from complying with the regulatory timetables already in place, mainly in matters relating to credit and market risk. But the underlying issue goes further: what is being raised is the need to move towards a regulatory framework that allows banks to respond more flexibly to the economy’s financing needs and to take on a more active role in the investment that Europe’s transformation demands, shifting the rules towards somewhat looser capital requirements.
The banks propose that the new capital they raise, whether through the markets or generated internally, could be used to carry out new transactions and finance new activity, rather than being allocated, at least in part, to further shoring up transactions or assets already on their balance sheets. This is nothing new in the sector, but it is true that they have managed to put forward a reason weighty enough to make European regulators hesitate: Europe needs growth that only the banks can finance.
The paradox of capital and lending
The message matters because of its timing, as the European Commission has pointed out that banks are essential for financing businesses, especially SMEs, and has identified the lack of scale and the fragmentation of the European market as obstacles to their competitiveness.
There is one particularly telling sentence in the letter: “We must challenge the deep-rooted culture of instinctive risk aversion at all costs”. A sentence which, applied to banking, could be translated into a far more prosaic question: what is the point of accumulating capital indefinitely if, when the time comes to finance growth, that capital stays idle? To what extent should banks keep accumulating capital to cover the risks they take on, and to what extent should that capital be used to finance new transactions?
Perhaps the banks are getting the European regulator to start looking at this question from a different perspective in terms of return and risk. Or perhaps not. We shall see. But the debate is already on the table: Europe wants banks to lend more to finance its growth while, at the same time, new regulatory requirements may force them to set aside more capital in order to lend.
The paradox is curious, to say the least: we want a banking system so well equipped that nothing can harm it, yet at the same time we need it to open its wallet to finance a Europe that needs to invest as never before. Capital protects the bank, but it also determines how much credit it can grant. And the more capital required for each new transaction, the fewer transactions can be done with the same volume of resources.
European competitiveness and investment financing
Secondly, it is worth pausing on Ursula von der Leyen’s speech of 16 September. In it, the President of the European Commission raised the possibility of making Canada the first associate member of the European Union. This is not, at least for now, membership in the traditional sense, but rather a matter of raising the relationship between the two partners to a new dimension, with greater cooperation in areas such as the economy, defence and military security, the supply of critical minerals, Arctic projects, or technology and artificial intelligence. This measure was put forward as a solution, alongside others, to the serious situation Europe finds itself in vis-à-vis the United States, seeking to gain weight in the face of trade tensions.
Ursula von der Leyen. Source: European Union, Wikimedia Commons.
One of the main objectives on the European Union’s agenda is to build a more competitive economy, as it is falling behind, mainly against the US and China.
Achieving this requires heavy investment that has to be financed. A significant part of it could be met with the net surplus alone, mainly by better reallocating the money that individuals hold in bank deposits, amounts that are significantly very high compared with the United States. This is no simple matter; in the end, it may come down to something like being able to persuade individuals to choose to take on more risk with their savings, something that also has a cultural dimension in much of Europe. We are being asked to invest more in shares and to keep less capital in deposits, and this is no small thing, since the aim is for all of us to rethink the risk-return trade-off and, moreover, to look to the future without keeping the memory of the 2008 crisis so present.
Chart source: ECB. Data source: HFCS (2021), SCF (2022) and Eurostat.
In the chart above, published by the ECB, we can see the cultural difference in the way Europeans and Americans structure their portfolios. While around 30% of European households’ financial assets are held in bank deposits, Americans allocate barely 11% to deposits, investing far more than Europeans in listed shares.
Another line, complementary to the previous one, involves improving the European capital market and moving towards a single capital market, so that it works better and equity investment goes into European rather than North American companies. It will not be an easy task: competing with the US market takes much more than removing financial borders. One need only look at how its indices have performed: between 2023 and 2025 the cumulative total return of the Standard & Poor’s 500 (S&P 500) was 86%, compared with 51% for the STOXX Europe 600. Under these conditions, getting European savers to use part of their deposits to invest in shares is not simply a matter of asking them to take on more risk. They will also have to be offered incentives to do so, with a more competitive European market capable of generating attractive investment opportunities, compared with the alternatives they currently find outside Europe.
And finally, and perhaps the most effective measure, at least in the short term: relaunching the European financial system. This is where the banking package comes in, which must be able to keep respecting Basel III while at the same time helping banks to have enough capital to meet the investment Europe needs. The aim would be to strike a balance between safety and financing capacity, but I get the feeling that, metaphorically speaking, we could end up walking a tightrope if we keep squeezing banking regulation. We should also bear in mind that, if we reduce deposits, we would be weakening what actually works best: our financial system.
Recently, on 29 September, the Council of Ministers approved Real Decreto-ley 26/2026, which was published in the BOE on 30 September. This decree included the introduction of the Cuenta de Ahorro e Inversión Financia Europa, promoted by the Minister for the Economy, Carlos Cuerpo. However, because it was included alongside other housing measures, it was rejected in the Congreso de los Diputados and, for now, will have to wait. Focusing on what concerns us here, this savings and investment account sought to move part of Spaniards’ savings out of deposits and channel them towards European capital markets, granting permanent tax exemptions to investors who keep their money for 5 years or more (up to a maximum of 150,000 euros) in European shares and in funds or ETFs with at least 70% of their portfolio in the region. There would also be tax advantages on capital gains when selling, although dividend income would be taxed as usual.
Carlos Cuerpo. Source: Ministerio de la Presidencia, Gobierno de España, Wikimedia Commons.
Opportunities for investment banking
If Europe manages to make progress on everything being proposed, good times could lie ahead for corporate and investment banking, because, although there is no exact correlation between good economic times and business growth, ceteris paribus many new transactions and opportunities would emerge. A deeper capital market and a Savings and Investment Account like Carlos Cuerpo’s, which channels savings into European shares, would favour IPOs, capital increases and debt issues. If, in addition, capital market integration is achieved, M&A activity would, in principle, increase.
On the other hand, the key lies in the letter from the 11 large banks. A moratorium on, or an easing of, capital requirements would free up balance sheet to finance large transformation projects and joint investment projects with partners such as Canada. This would translate into more syndicated lending, more Project & Structured Finance business and, of course, more advisory work.
Even so, it is wise to be cautious. An excessive relaxation of capital would carry an obvious cost in terms of stability, in an economy heavily affected by the various geopolitical problems unfolding today. In any case, corporate and investment banking is today the best placed to benefit if Europe decides to finance its growth with more market and fewer deposits.
Between prudence and ambition, Europe is already making its moves. The game has begun, and every move will need to be followed closely.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.