El gigante de la aviación que nunca llegó a nacer
Un deal que prometía crear un gigante en el corazón de Madrid y que chocó con la política de competencia de la UE
Contexto
El sector aéreo es de los más feroces, competitivos y complicados principalmente, aunque no solo, por las enormes barreras de entrada tanto económicas como regulatorias, añadiendo también la poca o nula rentabilidad de la mayoría de las aerolíneas.
En este contexto, España cuenta con dos de las más sólidas aerolíneas de Europa, Iberia, del grupo International Airlines Group (a partir de ahora IAG) y Air Europa, del grupo Globalia. Ambas compañías, aun diferentes en origen y objetivo, serían responsables de alrededor de un 64% del tráfico de largo radio del aeropuerto de Madrid-Barajas según datos de Iberia de 2024 en caso de darse una hipotética fusión (El Independiente, 2024; Merca2, 2024).
Cronología del deal
En el año 2019 IAG dio los primeros pasos anunciando un preacuerdo de adquisición del 100% por un valor de 1.000 millones de euros con el objetivo de reforzar sus intereses, sobre todo, en Latinoamérica y el Caribe, una de las apuestas principales de Air Europa (Al Jazeera, 2019).
En este contexto sucede la mundialmente conocida pandemia de covid, en la que la industria aeronáutica en general y Air Europa en particular fueron sumamente castigadas por la pausa generalizada de la movilidad y el turismo. Durante lo más duro de la pandemia, la empresa reveló grandes pérdidas, siendo rescatada en 2020 con hasta 475 millones de euros por parte de la Sociedad Estatal de Participaciones Industriales (SEPI) (Deia, 2020).
Tras la crisis, la oferta inicial de IAG carecía de sentido al encontrarse Air Europa financieramente al borde de la inoperatividad, por lo que fue abandonada a finales de 2021. Como alternativa, en marzo de 2022 IAG anunció un préstamo convertible de 100 millones a Globalia, formalizado en junio de ese año, que en agosto de 2022 IAG ejerció convirtiéndolo directamente en un 20% de las acciones de Air Europa (El Español, 2022a, 2022b; Infobae, 2022).
Es en febrero de 2023 cuando IAG retoma las negociaciones para, por un precio mucho menor de compra (400 millones por el 80% restante del capital), hacerse con el control total de Air Europa. El proyecto, que podía denominarse una fusión horizontal (empresas del mismo sector y área de operaciones) de control exclusivo por parte del comprador, fue enviado a la Comisión Europea (Aviacionline, 2024). Tras las objeciones por parte de la Comisión, y con IAG ofreciendo la futura cesión del 40%, y finalmente de hasta el 52%, de los vuelos de Air Europa en 2023 (El Español, 2024; Menorca.info, 2024; The Corner, 2024), la retirada de la oferta era inminente y, así, en agosto de 2024 International Airlines Group se retiró definitivamente de la compra alegando que la decisión había sido tomada con base en la difícil situación del entorno regulatorio del momento. Esto supuso, por los contratos de preacuerdo, un break fee (comisión por ruptura de acuerdo) de 50 millones de euros (Euronews, 2024; Gulf News, 2024). Otros posibles postores como Air France-KLM o la alemana Lufthansa sobrevolaron la idea de entrar en el capital de Air Europa, siendo finalmente Turkish Airlines la última interesada (Malay Mail, 2025), que acabaría formando parte de la propiedad de la aerolínea con un 26% de las acciones, quedando el accionariado de la compañía de la siguiente manera (elEconomista, 2025; Forbes España, 2025):
- Grupo Globalia (familia propietaria original) – 54%
- IAG – 20%
- Turkish Airlines – 26%
¿Y ahora qué?
Con la entrada del capital turco (alrededor de 300 millones de euros), IAG se encontraba en una encrucijada. Sin control efectivo de Air Europa y con un posible competidor como “socio” en el accionariado, las dudas de futuro se dispararon. No obstante, IAG decidió mantenerse firme y aguantar con un 20% hasta, incluso, acudir a una ampliación de capital con una aportación de 16 millones para no diluir su participación (El Español, 2025; Hosteltur, 2025). Luis Gallego, CEO de IAG, afirmó que la entrada de Turkish Airlines no alteraría su posición sobre Air Europa debido a su sentido estratégico (Preferente, 2025). Esto choca directamente con las declaraciones habituales del grupo clasificando la posición en Air Europa como puramente financiera y sin objetivo operacional (El Español, 2025). ¿Inversión estratégica o financiera? No queda claro.
Valor actual y opciones de futuro
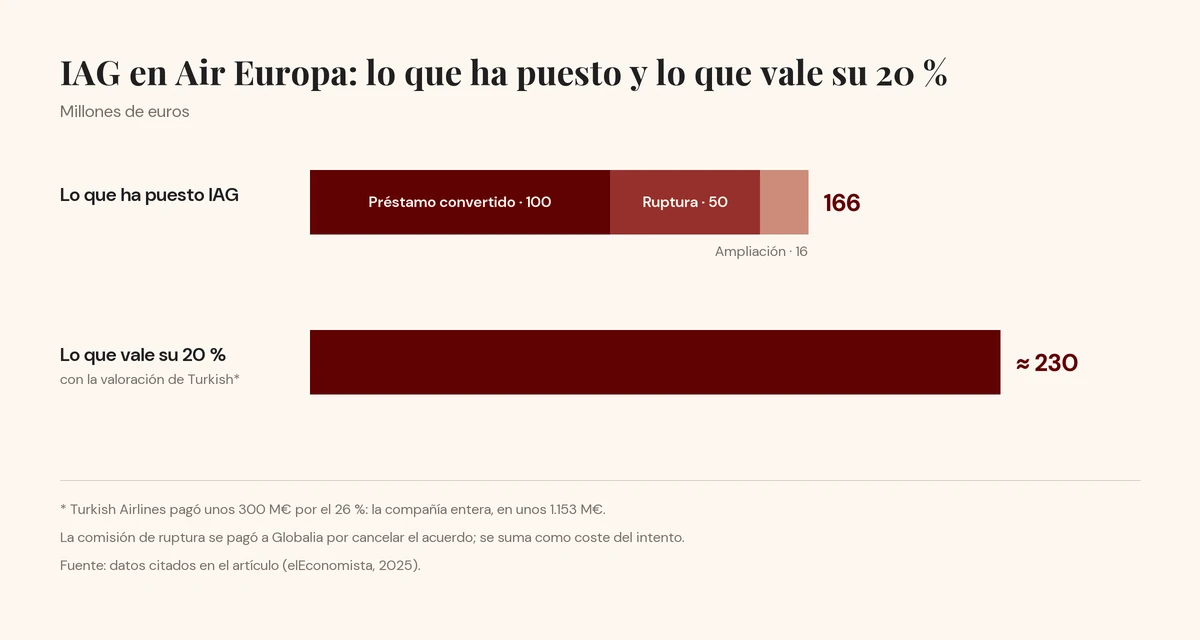
Con la entrada de Turkish Airlines, la valoración previa usada para la entrada de IAG queda obsoleta. Como mencionábamos, la aerolínea turca desembolsó alrededor de 300 millones por el 26%, valorando el total de la compañía en unos 1.153 millones de euros (elEconomista, 2025). Recordemos que IAG era titular del 20% con un desembolso total de 166 millones, sumando el préstamo convertido en acciones (100M), la comisión de ruptura (50M) y la ampliación de capital (16M). La comisión de ruptura se pagó a Globalia por cancelar el acuerdo y no por las acciones, pero se incluye aquí como coste total del intento de adquisición. Con esta revalorización, la participación del grupo IAG rondaría los 230 millones (elEconomista, 2025), aumentando en 64 millones el valor de sus activos en el balance y haciendo la operación, financiera y teóricamente hablando, rentable.
Con esto en mente, IAG tendría varias posibilidades. En primer lugar, mantener su posición con el objetivo de establecer acuerdos operativos, sobre todo con Turkish. Pese a lo tentador que puede parecer, suena un poco irreal, sobre todo teniendo en cuenta que ambas compañías se encuentran en alianzas comerciales distintas siendo Oneworld para IAG y, con ella, todas las compañías del grupo, mientras que Turkish es parte de la legendaria Star Alliance. La opción más razonable parecería entonces liquidar la posición, pero, para eso, IAG debe encontrar un comprador que reconozca el aumento de valor de ese 20% que el grupo mantiene. Turkish podría estar interesada para, así, consolidar su posición en el accionariado e, hipotéticamente, evolucionar hasta tener el control operativo de Air Europa (véase Hispanidad, 2025). En cualquier caso, cabe la hipótesis de que Turkish no pagaría más del desembolso total previo de IAG, haciendo que la operación sea un fracaso, no solo estratégico sino también financiero.
Desde mi punto de vista, IAG debería liquidar su posición accionarial en Air Europa cuanto antes, ya sea renegociando con Turkish, sin perder el techo de los 200-230 millones por el 20%, o tratando de encontrar otros compradores como por ejemplo Lufthansa o Air France-KLM que ya estaban interesados al inicio de la operación. Ambas opciones parecen realmente complejas, pero es la única salida honrosa que IAG tiene, de lo contrario, se enfrentaría con mucha probabilidad a un escenario de desventaja en una compañía que no controla y con un férreo competidor como “socio”.
Background
The airline industry is one of the fiercest, most competitive and most complicated, mainly, though not only, because of its enormous barriers to entry, both financial and regulatory, on top of the low or non-existent profitability of most airlines.
Against this backdrop, Spain has two of the strongest airlines in Europe: Iberia, part of International Airlines Group (IAG from here on), and Air Europa, part of Globalia. The two companies, different as they are in origin and purpose, would account for around 64% of long-haul traffic at Madrid-Barajas airport, according to Iberia's 2024 data, in the event of a hypothetical merger (El Independiente, 2024; Merca2, 2024).
Timeline of the deal
In 2019 IAG took the first steps, announcing a preliminary agreement to acquire 100% for 1,000 million euros, with the aim of strengthening its interests above all in Latin America and the Caribbean, one of Air Europa's main bets (Al Jazeera, 2019).
Then came the covid pandemic, known the world over, in which the aviation industry in general and Air Europa in particular were hit extremely hard by the widespread halt to travel and tourism. During the worst of the pandemic the company reported heavy losses, and in 2020 it was rescued with up to 475 million euros from the Sociedad Estatal de Participaciones Industriales (SEPI), the Spanish state holding company (Deia, 2020).
After the crisis, IAG's original offer no longer made sense, with Air Europa financially on the verge of being unable to operate, so it was abandoned at the end of 2021. As an alternative, in March 2022 IAG announced a 100 million convertible loan to Globalia, signed in June that year, which IAG exercised in August 2022, converting it directly into 20% of Air Europa's shares (El Español, 2022a, 2022b; Infobae, 2022).
It was in February 2023 that IAG reopened negotiations to take full control of Air Europa for a much lower price (400 million for the remaining 80% of the capital). The project, which could be described as a horizontal merger (companies in the same sector and area of operations) with sole control by the buyer, was submitted to the European Commission (Aviacionline, 2024). After the Commission raised objections, and with IAG offering to give up first 40% and finally as much as 52% of Air Europa's flights in 2023 (El Español, 2024; Menorca.info, 2024; The Corner, 2024), withdrawal was imminent. In August 2024 International Airlines Group pulled out of the purchase for good, saying the decision had been taken in light of the difficult regulatory environment at the time. Under the preliminary agreements, this triggered a break fee of 50 million euros (Euronews, 2024; Gulf News, 2024). Other potential bidders such as Air France-KLM or Germany's Lufthansa flirted with the idea of taking a stake in Air Europa, but in the end Turkish Airlines was the last one interested (Malay Mail, 2025). It would go on to take 26% of the airline, leaving the shareholder structure as follows (elEconomista, 2025; Forbes España, 2025):
- Grupo Globalia (the original owning family) – 54%
- IAG – 20%
- Turkish Airlines – 26%
What now?
With Turkish capital coming in (around 300 million euros), IAG found itself at a crossroads. With no effective control of Air Europa and a potential competitor as a “partner” among the shareholders, doubts about the future soared. Even so, IAG decided to stand firm and hold on to its 20%, even taking part in a capital increase with a 16 million contribution so as not to dilute its stake (El Español, 2025; Hosteltur, 2025). Luis Gallego, CEO of IAG, said Turkish Airlines' arrival would not change its position on Air Europa because of its strategic rationale (Preferente, 2025). This clashes directly with the group's usual statements describing its Air Europa stake as purely financial, with no operational aim (El Español, 2025). A strategic or a financial investment? It is not clear.
Current value and options for the future
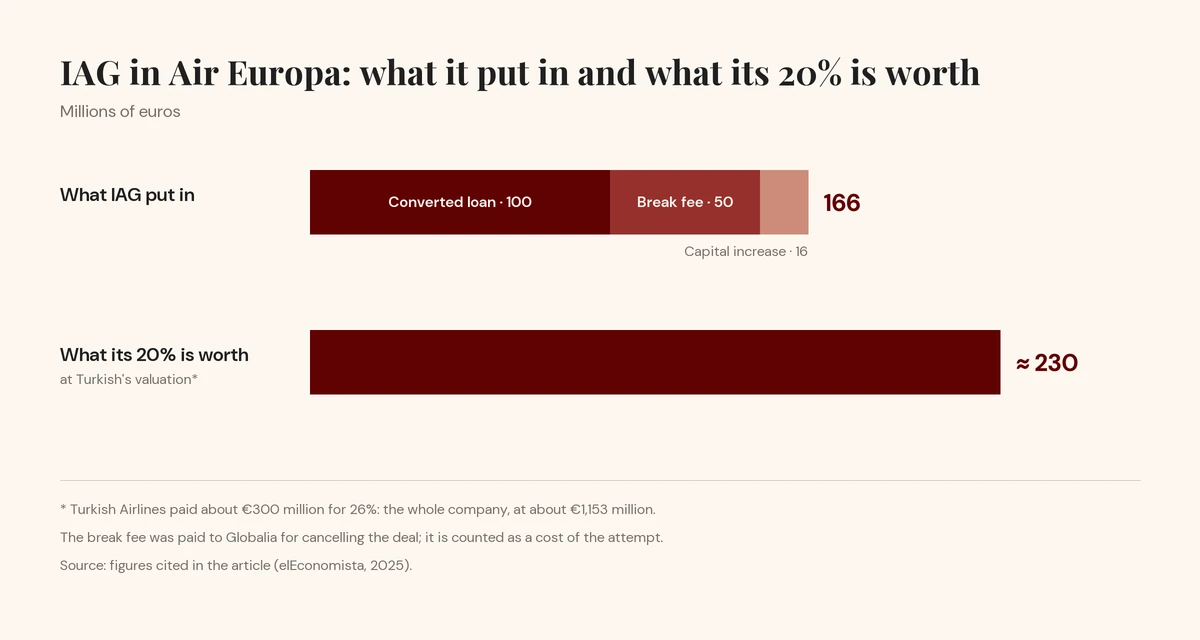
With Turkish Airlines' arrival, the earlier valuation used for IAG's entry is out of date. As mentioned, the Turkish airline paid around 300 million for 26%, valuing the whole company at about 1,153 million euros (elEconomista, 2025). Remember that IAG held 20% for a total outlay of 166 million: the loan converted into shares (100M), the break fee (50M) and the capital increase (16M). The break fee was paid to Globalia for cancelling the deal, not for the shares, but it is included here as part of the total cost of the takeover attempt. With this revaluation, the IAG group's stake would be worth around 230 million (elEconomista, 2025), adding 64 million to the value of its assets on the balance sheet and making the operation, financially and theoretically speaking, profitable.
With this in mind, IAG would have several options. First, keep its stake with the aim of reaching operational agreements, above all with Turkish. Tempting as it may seem, this sounds somewhat unrealistic, especially given that the two companies belong to different commercial alliances: Oneworld for IAG and, with it, every airline in the group, while Turkish is part of the legendary Star Alliance. The most reasonable option would then seem to be selling the stake, but to do so IAG needs to find a buyer who recognises the increase in value of the 20% it holds. Turkish could be interested, as a way of consolidating its position among the shareholders and, hypothetically, moving towards operational control of Air Europa (see Hispanidad, 2025). Either way, it is possible that Turkish would not pay more than IAG's total previous outlay, which would make the operation a failure, not only strategically but also financially.
In my view, IAG should sell its stake in Air Europa as soon as possible, either by renegotiating with Turkish, without dropping below the 200-230 million ceiling for the 20%, or by trying to find other buyers, such as Lufthansa or Air France-KLM, which were already interested at the start of the operation. Both options look genuinely complex, but it is the only honourable way out IAG has; otherwise, it would very likely face a position of disadvantage in a company it does not control, with a tough competitor as a “partner”.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.