Las líderes del sector lujo pierden su brillo
Qué hay detrás de la caída de LVMH, Hermès, Kering y Burberry
Las grandes casas europeas encadenan su peor año en bolsa desde 2008, y el castigo ha alcanzado incluso a Hermès, la firma que parecía intocable.
Detrás hay dos fuerzas que se alimentan entre sí. Una guerra en Oriente Medio que ha vaciado boutiques en el Golfo y frenado al turista de alto poder adquisitivo. Y un consumidor chino que ya no compra como antes, ni lo mismo, ni donde solía hacerlo.
Estas son las claves para entender qué está pasando con LVMH, Hermès, Kering y Burberry, y por qué el mercado ha dejado de creer en la invencibilidad del lujo.
De valor refugio a castigo bursátil
Las diez mayores firmas europeas de lujo han perdido unos 350.000 millones de dólares de capitalización en lo que va de año. Las cuatro grandes (LVMH, Hermès, Kering y Richemont) valen hoy casi la mitad que en 2024.
El golpe se concentra en los dos gigantes franceses. Según cálculos del Financial Times recogidos por The Middle East Observer, LVMH ha perdido 131.600 millones de euros de valor y Hermès, 93.300 millones. Entre ambas suman casi el 90% de la caída del sector.
Los sucesos que están desencadenando esta crisis nos pueden parecer surrealistas. LVMH ha salido del top 10 de empresas más valiosas de Europa por primera vez desde 2017 y ha cedido a L’Oréal el título de cotizada más valiosa de Francia. Bernard Arnault ha caído de la lista de los diez hombres más ricos del mundo, y Amancio Ortega le ha arrebatado el trono europeo.
¿Por qué cae tanto la bolsa si las ventas no se desploman? Las expectativas. Durante años, los inversores pagaron primas altísimas por estas acciones porque daban por hecho un crecimiento de doble dígito. Cuando ese crecimiento se reduce a un 1% o un 4%, el precio se ajusta de golpe, y cuanto más alta era la prima, mayor es la caída.
La guerra que vació las boutiques del Golfo
El 28 de febrero de 2026, Estados Unidos e Israel atacaron Irán. La respuesta iraní alcanzó a varios países del Golfo: solo a Emiratos Árabes Unidos, Teherán había lanzado más de 400 misiles balísticos y unos 2.000 drones a 1 de abril. Dubái, el gran escaparate del lujo en la región, pasó de destino de compras a zona de riesgo.
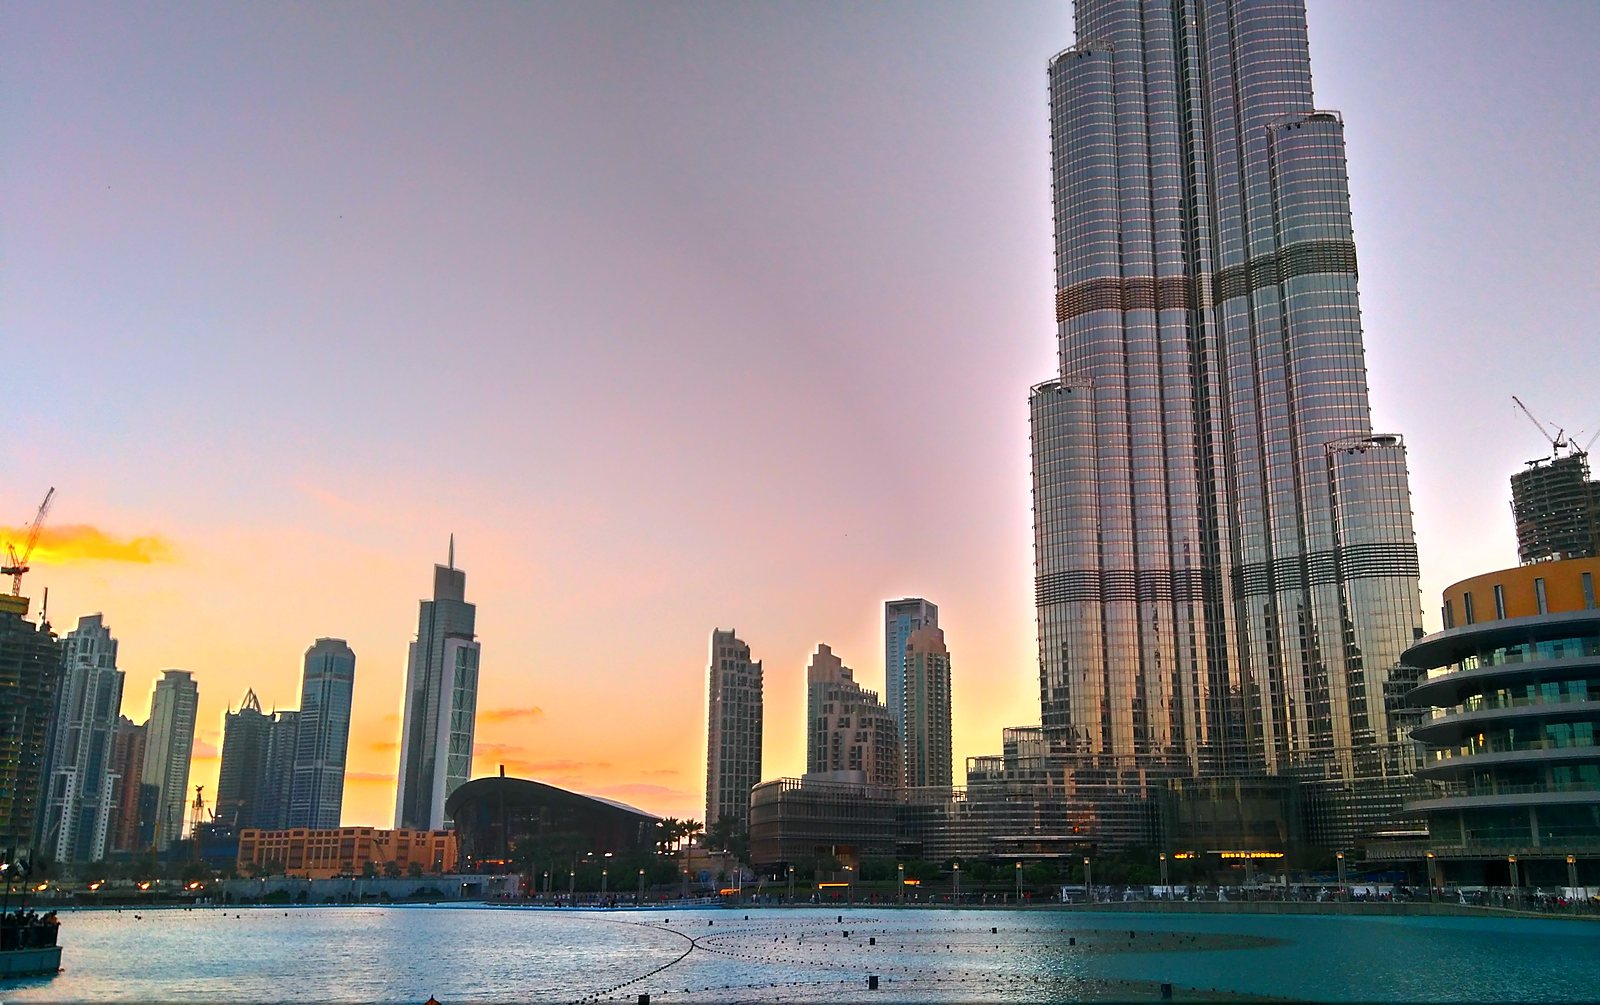
Un mercado pequeño, pero el que más crecía. Oriente Medio supone en torno al 6% de las ventas de LVMH, el 5% de Kering y el 4% de Hermès. Para Hermès había sido la región de crecimiento más rápido en 2025. Era, en otras palabras, la gran promesa del sector.
El golpe directo fue inmediato. Las ventas de LVMH en algunos centros comerciales de la región llegaron a caer un 70% a principios de marzo. El grupo calculó que el conflicto le restó alrededor de un punto de crecimiento orgánico en el primer trimestre, lo que en la práctica lo redujo a la mitad. Arnault advirtió entonces de que una guerra prolongada podía convertirse en una catástrofe global.
El golpe indirecto, el turismo, ha sido más duradero. Menos viajeros cruzan los grandes hubs del Golfo y menos compradores internacionales llegan a París o Londres. Hermès atribuyó parte de su frenazo a la caída del flujo de turistas y a la menor demanda en aeropuerto. Burberry, con apenas un 2% de ventas en la región, vio caer un 3% su zona de Europa, Oriente Medio y África: su directora financiera reconoció que el impacto real llega por el turismo.
Ocho meses después, la herida sigue abierta. En el tercer trimestre, Oriente Medio fue la única región en la que Hermès retrocedió, con un tráfico en tienda que bajó en torno a un 25%. Octubre ha sido el mes con más ataques a buques en el estrecho de Ormuz desde el inicio del conflicto, y el Brent volvió a tocar los 110 dólares el día 16.
El efecto más profundo es psicológico. Un petróleo caro encarece la vida, enfría el crecimiento y presiona a los mercados financieros, de los que depende buena parte de la riqueza del cliente de lujo, sobre todo en Estados Unidos. Como resumía un estratega de Cité Gestion en Bloomberg Línea: LVMH funciona como un termómetro de la confianza global.
La última semana ha traído un respiro: las conversaciones entre Irán y Catar han hecho caer el crudo más de un 4% este lunes. Pero el riesgo de una nueva escalada sigue en pie.
China: el gran cliente ya no es el mismo
Si la guerra es el detonante, China es el problema de fondo. El mercado chino de lujo personal se contrajo entre un 17% y un 19% en 2024 y entre un 3% y un 5% en 2025. En 2026 no ha llegado el rebote prometido: Bernstein detectó en julio una caída del 12% en las ventas de los centros comerciales de lujo del país y habló de la cuarta “falsa recuperación” desde la pandemia.
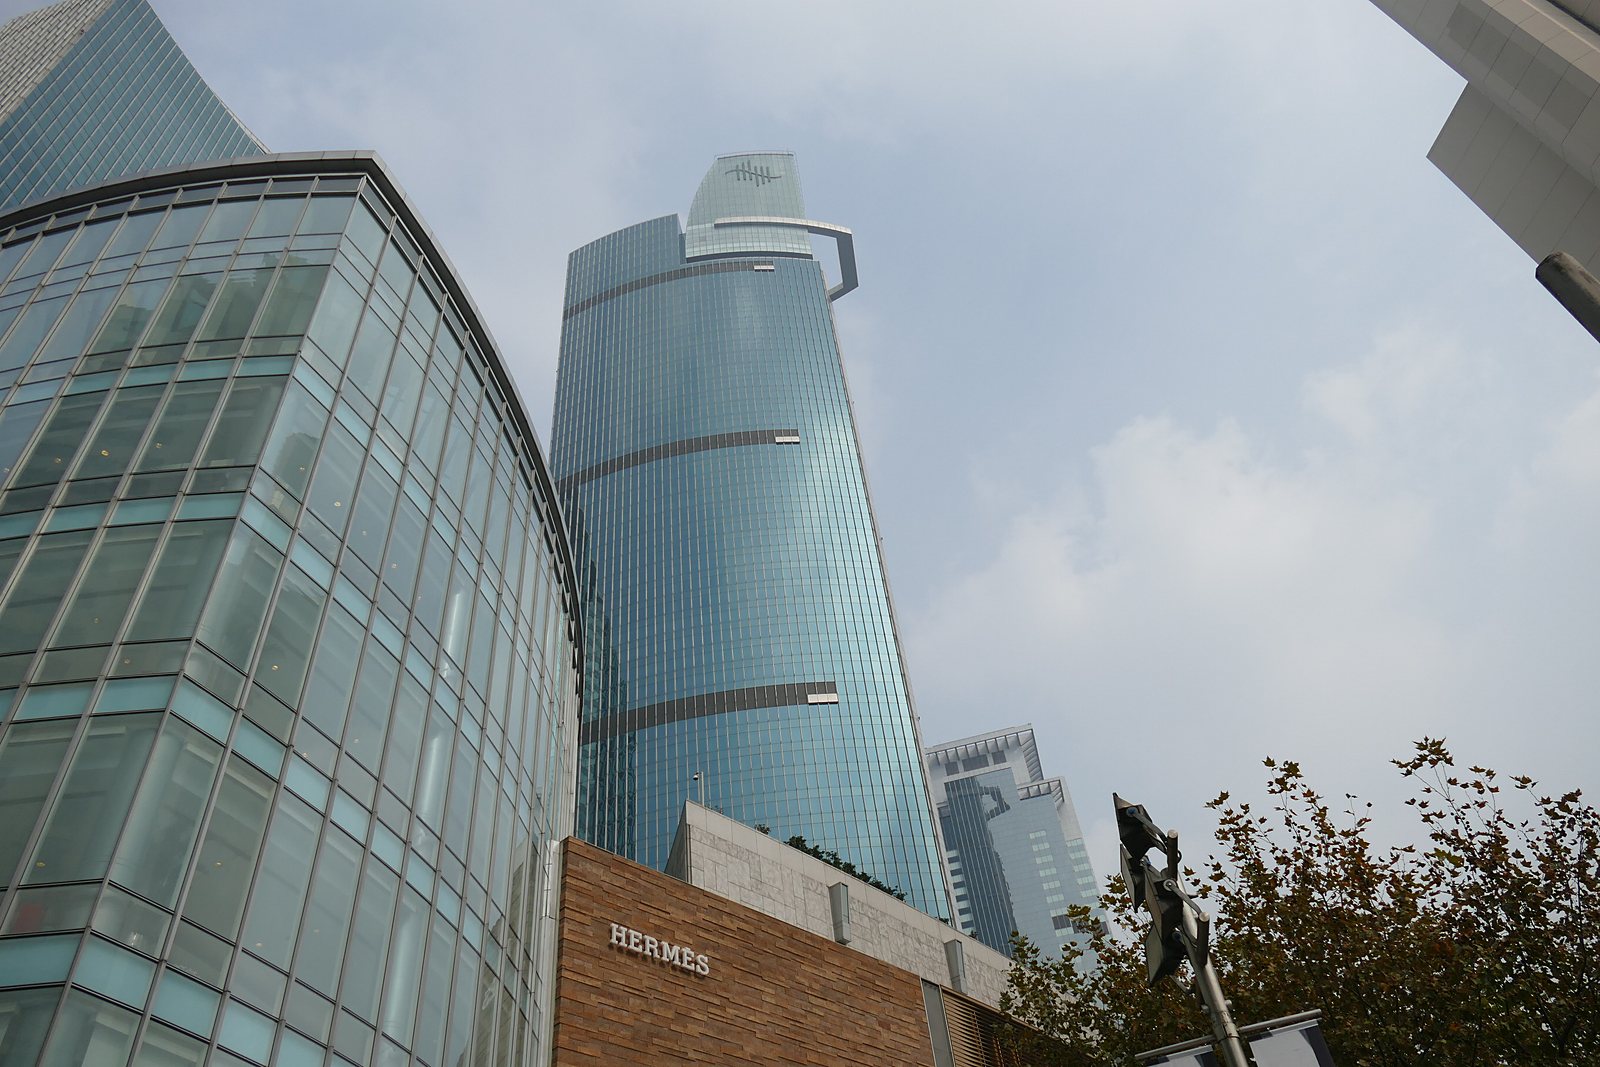
El director financiero de Hermès, Éric du Halgouët, ha calificado el mercado chino de “muy difícil”. Distintos puntos sostienen esta idea.
La vivienda ya no hace sentirse rico. Para la clase media y alta urbana, el piso era el gran depósito de riqueza. La crisis inmobiliaria ha borrado ese “efecto riqueza” que alimentaba las compras caprichosas.
Los jóvenes, sin red. El paro juvenil, los salarios estancados y la falta de optimismo han golpeado al comprador aspiracional, el que se daba un capricho de marca una o dos veces al año. El consumo general apenas avanzó un 1,3% en el primer semestre.
La fatiga de las subidas de precios. Tras años de encarecimientos agresivos, muchos consumidores sienten que el lujo occidental ya no vale lo que cuesta. Los analistas lo llaman “déficit de valor”.
Del logo al lujo silencioso. Los grandes patrimonios prefieren piezas discretas, y el comprador medio gasta en experiencias y en pequeños objetos con carga emocional.
El orgullo de lo hecho en China. Marcas locales como Laopu Gold, apodada “la Hermès del oro”, Songmont o Shang Xia ganan cuota entre los jóvenes. Laopu ha duplicado ventas en cada uno de los dos últimos años, aunque también se ha frenado este año con la bajada del oro.
Se acabaron los atajos. La lucha contra la corrupción y contra la reventa ilegal (el daigou) ha eliminado una demanda que nunca fue del todo orgánica. Las ventas libres de impuestos de Hainan, antes el mejor termómetro del consumidor chino, se han hundido.
La excepción que confirma la regla: Burberry. La británica creció un 9% en la Gran China entre abril y junio, impulsada por el cliente local y la generación Z. Su estrategia —foco en abrigos y precios más ajustados— apunta a que el chino no ha dejado de comprar lujo. Ha dejado de pagar por lo que no le convence.
Una crisis que obliga a reinventar el sector de lujo
La guerra en Oriente Medio y el enfriamiento de China no son dos problemas separados. Se alimentan entre sí. El conflicto ha cerrado de golpe el mercado que más crecía y ha frenado al turista internacional, justo cuando el gran motor del sector, el consumidor chino, llevaba tres años sin arrancar. El resultado es que las casas europeas se han quedado sin los dos salvavidas con los que contaban para volver a crecer.
Pero hay una diferencia importante entre ambos frentes. La guerra es un factor coyuntural: si la vía diplomática prospera y el estrecho de Ormuz se normaliza, el petróleo bajará, el turismo volverá y las boutiques de Dubái recuperarán parte de su brillo. China, en cambio, apunta a un cambio más profundo. El comprador chino no ha desaparecido, pero es más prudente, más exigente y tiene alternativas propias que hace cinco años no existían.
Por eso, aunque la paz llegara mañana, el lujo no volverá a ser el de antes. El modelo que funcionó durante dos décadas, basado en subir precios cada temporada y confiar en el poder del logo, puede que haya tocado techo. Las firmas que salgan reforzadas de esta crisis serán las que entiendan que el cliente ya no paga solo por la marca, sino por una razón convincente para hacerlo.
La bolsa, de momento, ya ha dictado sentencia: el lujo ha dejado de ser un valor refugio. Ahora le toca demostrar que sigue siendo un valor de futuro.
Europe’s great luxury houses are heading for their worst year on the stock market since 2008, and the punishment has reached even Hermès, the firm that seemed untouchable.
Two forces are behind it, and each feeds the other. A war in the Middle East that has emptied boutiques in the Gulf and held back high-spending tourists. And a Chinese consumer who no longer buys as before, nor the same things, nor where they used to.
These are the keys to understanding what is happening to LVMH, Hermès, Kering and Burberry, and why the market has stopped believing luxury is invincible.
From safe haven to stock market punishment
Europe’s ten largest luxury firms have lost around $350 billion in market capitalization so far this year. The big four (LVMH, Hermès, Kering and Richemont) are worth almost half of what they were in 2024.
The blow is concentrated on the two French giants. According to Financial Times calculations reported by The Middle East Observer, LVMH has lost €131.6 billion in value and Hermès €93.3 billion. Together they account for almost 90% of the sector’s fall.
The events triggering this crisis may seem surreal. LVMH has dropped out of the top 10 most valuable companies in Europe for the first time since 2017 and has ceded to L’Oréal the title of France’s most valuable listed company. Bernard Arnault has fallen off the list of the world’s ten richest men, and Amancio Ortega has taken his European crown.
Why is the stock falling so much if sales are not collapsing? Expectations. For years, investors paid very high premiums for these shares because they took double-digit growth for granted. When that growth shrinks to 1% or 4%, the price adjusts abruptly, and the higher the premium was, the greater the fall.
The war that emptied the Gulf’s boutiques
On February 28, 2026, the United States and Israel attacked Iran. The Iranian response reached several Gulf countries: at the United Arab Emirates alone, Tehran had launched more than 400 ballistic missiles and around 2,000 drones as of April 1. Dubai, the region’s great luxury showcase, went from shopping destination to risk zone.
A small market, but the fastest-growing one. The Middle East accounts for around 6% of LVMH’s sales, 5% of Kering’s and 4% of Hermès’s. For Hermès it had been the fastest-growing region in 2025. It was, in other words, the sector’s great promise.
The direct blow was immediate. LVMH’s sales in some of the region’s shopping malls fell by as much as 70% in early March. The group estimated that the conflict took around one point off its organic growth in the first quarter, which in practice cut it in half. Arnault then warned that a prolonged war could become a global catastrophe.
The indirect blow, tourism, has lasted longer. Fewer travelers pass through the big Gulf hubs and fewer international shoppers reach Paris or London. Hermès attributed part of its slowdown to the drop in tourist flows and weaker airport demand. Burberry, with barely 2% of its sales in the region, saw its Europe, Middle East and Africa zone fall 3%: its chief financial officer acknowledged that the real impact comes through tourism.
Eight months on, the wound is still open. In the third quarter, the Middle East was the only region where Hermès declined, with store traffic down around 25%. October was the month with the most attacks on ships in the Strait of Hormuz since the conflict began, and Brent touched $110 again on the 16th.
The deepest effect is psychological. Expensive oil raises the cost of living, cools growth and pressures financial markets, on which much of the luxury customer’s wealth depends, especially in the United States. As a Cité Gestion strategist put it in Bloomberg Línea: LVMH works as a thermometer of global confidence.
The last week has brought some relief: talks between Iran and Qatar sent crude down more than 4% this Monday. But the risk of a new escalation remains.
China: the big customer is no longer the same
If the war is the trigger, China is the underlying problem. China’s personal luxury market shrank between 17% and 19% in 2024 and between 3% and 5% in 2025. The promised rebound has not arrived in 2026: in July, Bernstein detected a 12% drop in sales at the country’s luxury malls and spoke of the fourth “false recovery” since the pandemic.
Hermès’s chief financial officer, Éric du Halgouët, has described the Chinese market as “very difficult”. Several points support this view.
Housing no longer makes people feel rich. For the urban middle and upper classes, the apartment was the great store of wealth. The property crisis has wiped out the “wealth effect” that fed impulse purchases.
Young people, without a safety net. Youth unemployment, stagnant wages and a lack of optimism have hit the aspirational buyer, the one who treated themselves to a brand once or twice a year. General consumption barely grew 1.3% in the first half.
Price-hike fatigue. After years of aggressive increases, many consumers feel Western luxury is no longer worth what it costs. Analysts call it a “value deficit”.
From the logo to quiet luxury. The wealthiest prefer discreet pieces, and the average buyer spends on experiences and small objects with emotional meaning.
Pride in what is made in China. Local brands such as Laopu Gold, nicknamed “the Hermès of gold”, Songmont and Shang Xia are gaining share among young people. Laopu has doubled its sales in each of the last two years, although it has also slowed this year with the fall in gold.
No more shortcuts. The fight against corruption and illegal resale (daigou) has eliminated demand that was never entirely organic. Duty-free sales in Hainan, once the best thermometer of the Chinese consumer, have collapsed.
The exception that proves the rule: Burberry. The British firm grew 9% in Greater China between April and June, driven by local customers and Generation Z. Its strategy, with a focus on coats and tighter prices, suggests that Chinese buyers have not stopped buying luxury. They have stopped paying for what does not convince them.
A crisis that forces the luxury sector to reinvent itself
The war in the Middle East and the cooling of China are not two separate problems. Each feeds the other. The conflict has abruptly shut the fastest-growing market and held back international tourists, just as the sector’s great engine, the Chinese consumer, had gone three years without starting. The result is that the European houses have been left without the two lifelines they were counting on to grow again.
But there is an important difference between the two fronts. The war is a temporary factor: if diplomacy prospers and the Strait of Hormuz returns to normal, oil will fall, tourism will come back and Dubai’s boutiques will regain some of their shine. China, by contrast, points to a deeper change. The Chinese buyer has not disappeared, but is more cautious, more demanding and has domestic alternatives that did not exist five years ago.
That is why, even if peace came tomorrow, luxury will not go back to what it was. The model that worked for two decades, based on raising prices every season and trusting the power of the logo, may have peaked. The firms that emerge stronger from this crisis will be those that understand the customer no longer pays just for the brand, but for a convincing reason to do so.
The stock market, for now, has already passed sentence: luxury has stopped being a safe haven. Now it has to prove it is still an asset for the future.
Fuentes
- Bloomberg Línea, 2026
- Bolsamanía, 2026
- Business of Fashion / Bloomberg, 2026
- China Briefing, 2026
- Diario El Canal, 2026
- elEconomista, 2026
- Fashionbi, 2026
- FIRSTonline, 2026
- Forbes México, 2026
- Investing.com, 2026
- J.P. Morgan Global Research, 2025
- Luxury Tribune, 2026
- Luxus, 2026
- Milenio / Financial Times, 2026
- Modaes, 2026
- Pause Magazine, 2026
- Retail Gazette, 2026
- Reuters vía GuruTrade, 2026
- Reuters vía U.S. News, 2026
- South China Morning Post, 2026
- The Middle East Observer, 2026
- Weshmind Journal, 2026
- Wikipedia, 2026
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.