La IA frente a la consultoría: ¿amenaza estructural o miedo exagerado?
El mercado seguirá cotizando la duda antes que el balance
Booz Allen Hamilton ha llegado a perder cerca de la mitad de su valor en bolsa en un año. Accenture sufrió en junio de 2026 la mayor caída en un solo día desde su salida a bolsa, de casi el 18%. McKinsey, la firma que durante décadas ha dicho a otras empresas a quién despedir, estudia ahora, según Bloomberg, recortar en torno al 10% de sus funciones de apoyo, unos pocos miles de puestos. El diagnóstico del mercado es contundente bajo el argumento de que una IA agencial puede sustituir buena parte del trabajo que hoy factura la consultoría por horas, y las empresas se plantearán si contratar estos servicios o dejarlos en manos de una IA. Pero conviene separar el titular del balance. Hay argumentos serios en ambos lados, y merece la pena exponerlos antes de concluir nada. También conviene recordar que no todas las caídas se explican por la IA, ya que por ejemplo en Booz Allen pesan sobre todo las cancelaciones de contratos federales y la debilidad de su segmento civil, y en Accenture influyeron otros factores que veremos más adelante.
El caso de la amenaza real
El argumento más citado es estructural, no coyuntural. El modelo de negocio de la consultoría se sostiene en una estructura de pirámide basada en muchos analistas junior facturando horas baratas bajo pocos socios. Si una herramienta de IA hace en dos días lo que antes requería un equipo de cuatro analistas durante dos semanas, como ha admitido un socio senior de McKinsey al Financial Times, esa pirámide deja de tener sentido económico. Además, cada vez más ofertas de entrada en consultoría y finanzas exigen competencia en IA.
Los números empiezan a reflejarlo, aunque con matices. McKinsey ha pasado de un pico de unos 45.000 empleados en 2022 a unos 40.000 y, según Bloomberg, estudia recortar en torno a un 10% de sus funciones sin contacto con el cliente a lo largo de 18 a 24 meses. Su máximo responsable, Bob Sternfels, describe un modelo en el que los roles con cliente crecen en torno a un 25% mientras los roles sin cliente se reducen en una proporción similar. BCG, en cambio, cerró 2025 con 33.500 empleados, más que un año antes. En Accenture, lo que hundió la acción en junio no fue solo el crecimiento, ya que las nuevas reservas de contratos cayeron un 2% en dólares (un 3% en moneda local). Las reservas son el indicador que mejor anticipa la demanda futura y esa caída se puede interpretar como una desaceleración, y la compañía además recortó su guidance de crecimiento anual al 3%-4% en moneda local.
El contraargumento: por qué podría ser un pánico exagerado
Frente a esto, los datos de negocio siguen sin confirmar el colapso. Accenture creció un 6% en ingresos (3% en moneda local) y un 9% en beneficio por acción en su último trimestre. Capgemini elevó su guidance de crecimiento anual al 8,5%-9% a moneda constante, tras un semestre con ingresos un 11,3% superiores a moneda constante (8,8% en términos reportados), aunque conviene matizar que las adquisiciones aportan cerca de cinco puntos de ese crecimiento y que el BPA normalizado cayó un 11,9%. En IBM, la IA generativa ya supera el 30% del backlog de consultoría, aunque los ingresos de consultoría se mantienen planos. En Infosys, los ingresos de IA pasaron del 5,5% del total en el trimestre de diciembre de 2025 al 8,2% en el de junio de 2026, a pesar de que la compañía recortó su guidance de ingresos anual al 1,5%-3%.
En estos casos, la parte del negocio ligada a la IA crece mucho más rápido que el negocio tradicional. Es decir, la IA también genera proyectos nuevos y mejora el cómo: limpiar datos, modernizar aplicaciones antiguas o rediseñar procesos que siguen necesitando manos humanas.
El foso de estas compañías (relaciones de cliente de décadas, prestigio, cumplimiento normativo, datos propietarios) no se replica con un prompt, algo muy distinto de crear una simple interfaz. Y la valoración ya recoge buena parte del miedo, como se pudo observar cuando Accenture cotizaba en julio a un PER forward en torno a 8,8 veces, muy por debajo de su media histórica, y UBS mantuvo su recomendación de compra con un objetivo de 275 dólares (desde 320). Diamond Hill y Artisan Value han calificado la caída de sobrerreacción, recordando que un efecto realmente estructural tardaría años en manifestarse por completo. Aun así, la acción ha rebotado desde los mínimos de junio (unos 128 dólares) hasta cerca de 184, así que parte del descuento ya se ha cerrado.
Como contraparte a la tesis del mercado sobre que la IA va a eliminar el modelo de negocio de las consultoras, coexiste también la tesis de que, a pesar de la IA, las empresas todavía no van a dejar que un modelo cuyo funcionamiento interno desconocen tome decisiones que pueden suponer millones de euros en sus negocios, sino que van a seguir contratando a esa consultora que saben cómo trabaja, conocen al socio y, en caso de que la recomendación sea luego equivocada, tienen a alguien a quien señalar como culpable, y no a un simple LLM.
Un matiz importante sobre Accenture es que la caída de junio no se explica solo por la IA. La compañía citó un impacto de unos 100 millones por Oriente Medio, contratos de servicios gestionados aplazados a 2027 y la debilidad de la consultoría federal en EE. UU., y además anunció adquisiciones por unos 4.180 millones de dólares.
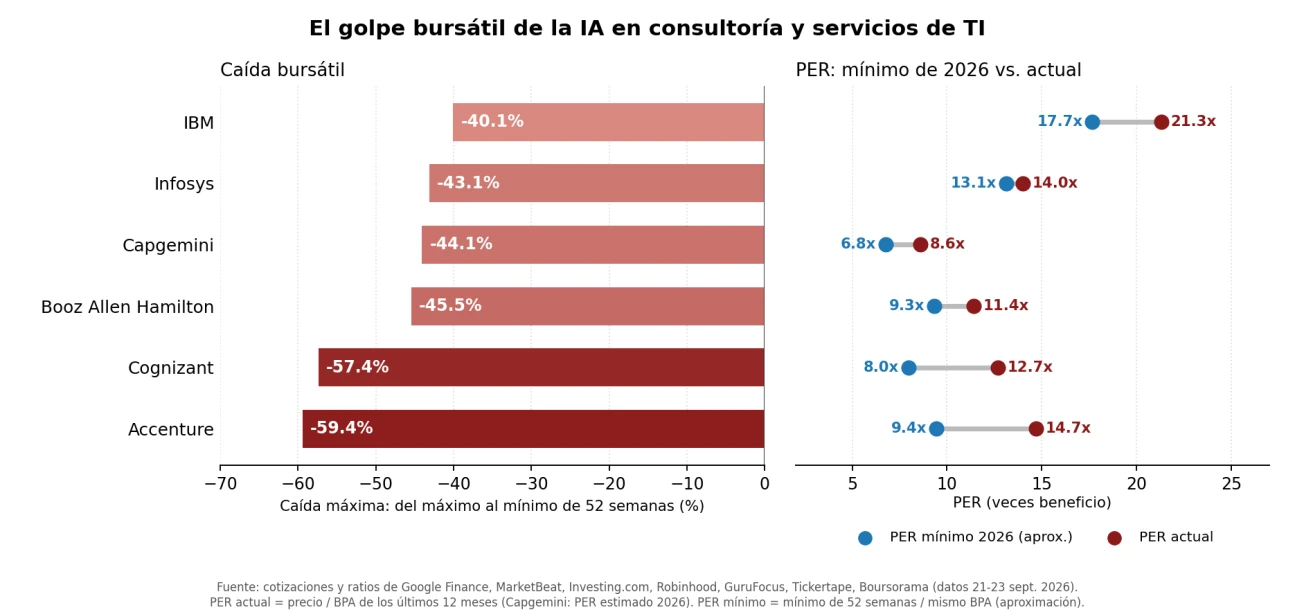
Fuente: cotizaciones y ratios de Google Finance, MarketBeat, Investing.com, Robinhood, GuruFocus, Tickertape y Boursorama (datos del 21 al 23 de septiembre de 2026). PER actual = precio / BPA de los últimos 12 meses (Capgemini: PER estimado 2026). PER mínimo = mínimo de 52 semanas / mismo BPA (aproximación).
Tesis sobre lo que puede ocurrir en las MBB
En las MBB, el cambio puede ser más profundo que una simple reducción de plantilla, debido a que la IA puede romper la lógica de la pirámide y sustituirla por una estructura mucho más plana, en la que el valor se concentre en socios y perfiles capaces de dirigir agentes de IA. Me centro en McKinsey y BCG por ser las que más información pública ofrecen, pero la lógica es extensible a Bain.
Hay señales concretas. BCG afirmó en 2025 que casi el 90% de sus 33.000 empleados usa IA y que alrededor de la mitad lo hace a diario, y que había incorporado expectativas de uso de IA a los criterios con los que evalúa a sus consultores. McKinsey, por su parte, describe cómo la automatización de la investigación y el análisis preliminar puede eliminar parte del trabajo con el que los juniors adquirían experiencia. En un artículo de este verano recoge la dinámica que directivos de Microsoft resumen como «contratar seniors, automatizar juniors», aunque su recomendación es la contraria: seguir contratando perfiles junior y hacer de su formación un objetivo explícito.
De ahí surge una posible paradoja, y es que las MBB podrían necesitar menos personas por cada euro de ingresos, pero cobrar más por proyecto si convierten la productividad en resultados de mayor valor. BCG ya trabaja así en sus grandes proyectos de IA y, en estos proyectos, tres cuartas partes de sus mayores casos tienen honorarios variables, aunque en el conjunto de su actividad este tipo de contratos sigue siendo bastante menos de un tercio. En McKinsey, alrededor de una cuarta parte de los honorarios ya procede de acuerdos basados en resultados.
Conviene, con todo, no adelantar conclusiones. El CEO de BCG, Christoph Schweizer, afirma que acabaron 2025 con más empleados que al empezar, que siguen contratando con relativa normalidad y que no han reducido su entrada de juniors. Además, el año pasado recibieron 1,7 millones de solicitudes, de las que acaba entrando menos del 1%: solicitudes y tasas de aceptación muy similares a las de McKinsey y Bain.
En McKinsey, los recortes se concentran en funciones sin cliente mientras los roles con cliente crecen en torno a un 25%. Por eso la variable realmente importante en los próximos años no será únicamente el número de empleados, sino el ingreso por consultor y, sobre todo, el número de juniors necesarios para sostener a cada socio. Si esa ratio cae de forma estructural mientras los ingresos por empleado aumentan, estaríamos ante algo mucho más importante que una ola de despidos, ya que en ese momento el modelo económico de las MBB habría cambiado.
No pretendo decir que la IA vaya a ser el fin de las MBB, ni mucho menos. Si se reduce la contratación de juniors, dentro de unos años faltarán seniors formados por las propias empresas, y esos son mucho más difíciles de reemplazar, porque combinan la labor técnica y especializada con una labor humana y de comunicación fundamental. Lo que quiero señalar es que la IA puede cambiar la forma de facturar, de trabajar y de contratar de las MBB, y que eso puede dejar fuera a muchas personas: no por falta de capacidad, sino porque estas firmas necesitarán menos perfiles de entrada y más perfiles capaces de dirigir la tecnología. Bain indicó en un comunicado oficial que el negocio ligado a tecnología e IA ya supone el 30% de su actividad en 2024 y espera que llegue a la mitad en los próximos años.
Qué inclina la balanza
Ninguno de los dos argumentos es una fantasía. La amenaza es real porque golpea el corazón del modelo de negocio, que es, como ya hemos comentado antes, la pirámide de analistas junior que pierde sentido económico cuando una IA hace en días lo que antes ocupaba a un equipo durante semanas, y eso ya se nota en la contratación y en las reservas de contratos. Pero el pánico también puede estar exagerado, porque de momento los ingresos del sector siguen creciendo y la IA abre tanto trabajo nuevo (limpiar datos, rediseñar procesos, desplegar la propia IA) como cierra el antiguo. Además, no todas las caídas bursátiles son atribuibles a la IA: también entran factores como los contratos federales, los tipos de interés y la geopolítica, que también pesan.
La señal que de verdad separará un escenario del otro no es el crecimiento de hoy, sino la trayectoria de las reservas trimestre a trimestre y si el gasto en reestructuración se traduce en mejoras reales de margen a partir de 2027. El próximo dato llegará pronto: Accenture presenta sus resultados del cuarto trimestre, así que habrá que ver cómo han ido los resultados. Hasta entonces, el mercado seguirá cotizando la duda antes que el balance. Nada de lo anterior constituye una recomendación de inversión.
Booz Allen Hamilton has at one point lost close to half of its stock market value in a year. In June 2026 Accenture suffered its biggest one-day fall since going public, of almost 18%. McKinsey, the firm that for decades has told other companies whom to lay off, is now considering, according to Bloomberg, cutting around 10% of its support functions, a few thousand jobs. The market's diagnosis is blunt, resting on the argument that agentic AI can replace a large share of the work that consulting currently bills by the hour, and companies will ask themselves whether to hire these services or leave them in the hands of an AI. But it is worth separating the headline from the balance sheet. There are serious arguments on both sides, and they deserve to be set out before concluding anything. It is also worth remembering that not every fall is explained by AI: at Booz Allen, for example, the main weights are the cancellation of federal contracts and the weakness of its civil segment, and at Accenture other factors played a part, which we will look at later.
The case for a real threat
The most frequently cited argument is structural, not cyclical. The business model of consulting rests on a pyramid structure, based on many junior analysts billing cheap hours beneath a few partners. If an AI tool does in two days what used to take a team of four analysts two weeks, as a senior McKinsey partner has admitted to the Financial Times, that pyramid no longer makes economic sense. What is more, a growing number of entry-level offers in consulting and finance require AI skills.
The numbers are starting to reflect this, albeit with nuances. McKinsey has gone from a peak of around 45,000 employees in 2022 to around 40,000 and, according to Bloomberg, is considering cutting around 10% of its non-client-facing functions over 18 to 24 months. Its top executive, Bob Sternfels, describes a model in which client-facing roles grow by around 25% while non-client-facing roles shrink by a similar proportion. BCG, on the other hand, ended 2025 with 33,500 employees, more than a year earlier. At Accenture, what sank the share price in June was not just growth, as new contract bookings fell 2% in dollars (3% in local currency). Bookings are the indicator that best anticipates future demand, and that fall can be read as a slowdown; on top of this, the company cut its annual growth guidance to 3%-4% in local currency.
The counterargument: why the panic could be overdone
Against this, the business data still do not confirm a collapse. Accenture grew revenue by 6% (3% in local currency) and earnings per share by 9% in its latest quarter. Capgemini raised its annual growth guidance to 8.5%-9% at constant currency, after a half-year with revenue 11.3% higher at constant currency (8.8% in reported terms), although it should be noted that acquisitions contribute close to five points of that growth and that normalised EPS fell 11.9%. At IBM, generative AI already accounts for more than 30% of the consulting backlog, although consulting revenue remains flat. At Infosys, AI revenue went from 5.5% of the total in the December 2025 quarter to 8.2% in the June 2026 quarter, even though the company cut its annual revenue guidance to 1.5%-3%.
In these cases, the part of the business linked to AI is growing much faster than the traditional business. In other words, AI also generates new projects and improves the how: cleaning data, modernising legacy applications or redesigning processes that still need human hands.
The moat of these companies (client relationships going back decades, prestige, regulatory compliance, proprietary data) cannot be replicated with a prompt, which is something very different from building a simple interface. And the valuation already reflects much of the fear, as could be seen when Accenture was trading in July at a forward P/E of around 8.8 times, well below its historical average, and UBS kept its buy recommendation with a target of $275 (from 320). Diamond Hill and Artisan Value have described the fall as an overreaction, pointing out that a truly structural effect would take years to show itself fully. Even so, the share has rebounded from its June lows (around $128) to close to 184, so part of the discount has already closed.
As a counterpoint to the market's thesis that AI is going to wipe out the consultancies' business model, there is also the thesis that, despite AI, companies are not yet going to let a model whose inner workings they do not understand make decisions that can mean millions of euros for their businesses; instead, they will keep hiring the consultancy whose way of working they know, whose partner they know and where, if the recommendation later turns out to be wrong, they have someone to point to as the culprit, and not a mere LLM.
An important nuance about Accenture is that the June fall is not explained by AI alone. The company cited an impact of around 100 million from the Middle East, managed services contracts pushed back to 2027 and weakness in federal consulting in the US, and it also announced acquisitions worth around $4,180 million.
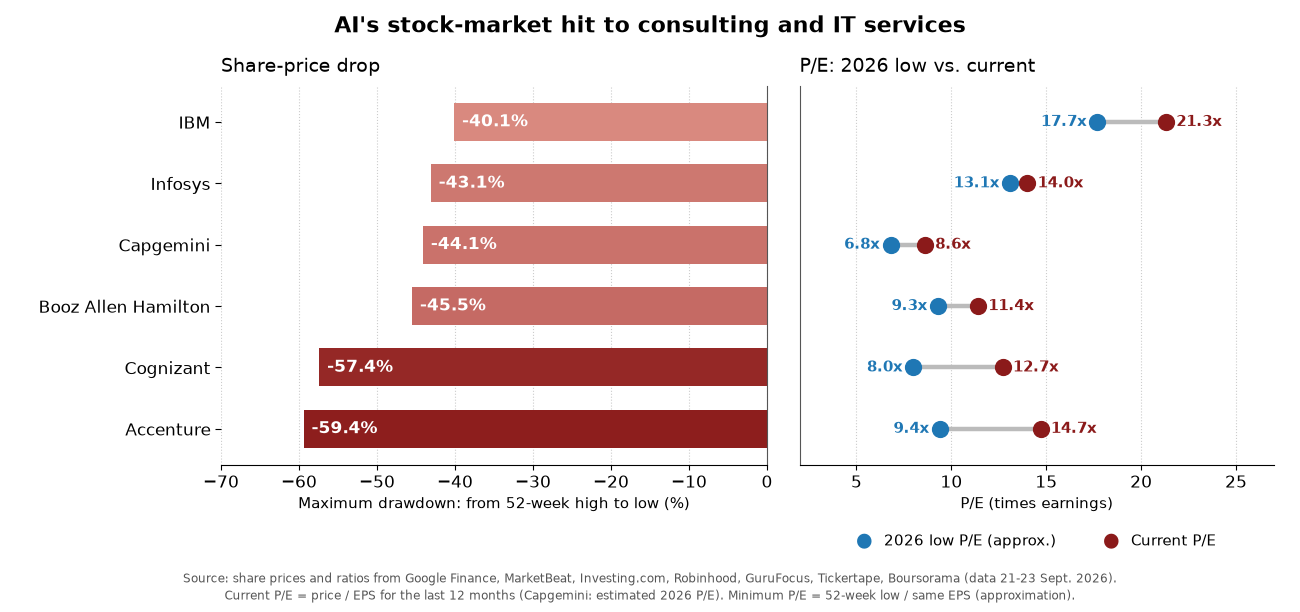
Source: share prices and ratios from Google Finance, MarketBeat, Investing.com, Robinhood, GuruFocus, Tickertape and Boursorama (data from 21 to 23 September 2026). Current P/E = price / EPS for the last 12 months (Capgemini: estimated 2026 P/E). Minimum P/E = 52-week low / same EPS (approximation).
A thesis on what could happen at the MBB
At the MBB, the change could go deeper than a simple reduction in headcount, because AI can break the logic of the pyramid and replace it with a much flatter structure, in which value is concentrated in partners and in profiles capable of directing AI agents. I focus on McKinsey and BCG because they are the ones that offer the most public information, but the logic extends to Bain.
There are concrete signs. BCG stated in 2025 that almost 90% of its 33,000 employees use AI and that around half do so daily, and that it had built expectations of AI use into the criteria by which it assesses its consultants. McKinsey, for its part, describes how automating research and preliminary analysis can eliminate part of the work through which juniors used to gain experience. In an article this summer it describes the dynamic that Microsoft executives sum up as “hire seniors, automate juniors”, although its own recommendation is the opposite: keep hiring junior profiles and make their training an explicit goal.
From this a possible paradox emerges: the MBB could need fewer people per euro of revenue, but charge more per project if they turn productivity into higher-value outcomes. BCG already works this way on its large AI projects and, within these projects, three quarters of its largest cases have variable fees, although across its activity as a whole this type of contract is still well under a third. At McKinsey, around a quarter of fees already come from outcome-based agreements.
All the same, it is wise not to jump to conclusions. BCG's CEO, Christoph Schweizer, says they ended 2025 with more employees than they started with, that they are still hiring fairly normally and that they have not reduced their junior intake. In addition, last year they received 1.7 million applications, of which fewer than 1% end up getting in: application numbers and acceptance rates very similar to those of McKinsey and Bain.
At McKinsey, the cuts are concentrated in non-client-facing functions while client-facing roles grow by around 25%. That is why the really important variable in the coming years will not just be headcount, but revenue per consultant and, above all, the number of juniors needed to support each partner. If that ratio falls structurally while revenue per employee rises, we would be looking at something far more important than a wave of layoffs, since by then the MBB's economic model would have changed.
I am not trying to say that AI is going to be the end of the MBB, far from it. If junior hiring is reduced, in a few years there will be a shortage of seniors trained by the firms themselves, and those are much harder to replace, because they combine technical, specialised work with an essential human and communication role. What I want to point out is that AI can change the way the MBB bill, work and hire, and that this could leave many people out: not for lack of ability, but because these firms will need fewer entry-level profiles and more profiles capable of directing the technology. Bain stated in an official release that its technology and AI-related business already accounted for 30% of its activity in 2024, and it expects this to reach half in the coming years.
What tips the balance
Neither of the two arguments is a fantasy. The threat is real because it strikes at the heart of the business model, which, as we discussed earlier, is the pyramid of junior analysts that loses its economic sense when an AI does in days what used to keep a team busy for weeks, and that is already showing in hiring and in contract bookings. But the panic may also be overdone, because for now the sector's revenue keeps growing and AI opens up as much new work (cleaning data, redesigning processes, deploying AI itself) as it closes off old work. Moreover, not every stock market fall can be attributed to AI: factors such as federal contracts, interest rates and geopolitics also come into play, and they carry weight too.
The signal that will really separate one scenario from the other is not today's growth, but the trajectory of bookings quarter by quarter and whether restructuring spending translates into real margin improvements from 2027 onwards. The next data point will come soon: Accenture reports its fourth-quarter results, so we will have to see how those results have turned out. Until then, the market will keep pricing in the doubt rather than the balance sheet. Nothing in the above constitutes an investment recommendation.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.