Dos pájaros de un tiro: cooperación internacional en el mercado de divisas
Japón y Estados Unidos intervinieron juntos para frenar la peor caída del yen en casi 40 años. Analizamos por qué lo hizo Washington y qué ganaba con ello
El yen japonés lleva más de una década perdiendo valor, pero 2026 está siendo especialmente duro. A finales de julio llegaron a hacer falta 164 yenes para comprar un dólar, el peor nivel desde 1986. Japón llevaba meses comprando su propia moneda para frenar la caída, con un éxito más bien limitado, hasta que el 31 de julio pasó algo que no se veía desde hacía casi 30 años: Estados Unidos se sumó a la compra de yenes. Cuatro días más tarde, bastaban 155 yenes para comprar ese mismo dólar.
Que Japón defienda su moneda no tiene nada de extraño; es lo que haría cualquier país en su situación. Lo llamativo es que se sumara EE. UU., un país que lleva décadas defendiendo que los tipos de cambio los fija el mercado. Para explicarlo hay dos versiones: la oficial, que es cierta pero incompleta, y otra bastante más realista.
La intervención
La operación se ejecutó entre el 30 y el 31 de julio y, aunque se presentó como una acción conjunta, la participación fue muy desigual. Japón puso la práctica totalidad del dinero: unos 85.000 millones de dólares solo en los dos primeros días según Goldman Sachs, su mayor intervención puntual desde el terremoto de 2011, y unos 97.000 millones hasta el 26 de agosto. La aportación estadounidense fue mucho menor y, a día de hoy, sigue sin confirmarse (unas notas del secretario del Tesoro, Scott Bessent, apuntaban a entre 5.000 y 10.000 millones de dólares).
Su peso, por tanto, fue más simbólico que económico. Era la primera vez desde 1998 que Washington y Tokio defendían juntos el yen. La forma tampoco fue la habitual: el Tesoro de EE. UU. compró los yenes con euros, y sin la aprobación previa del Banco Central Europeo.
La versión oficial
La explicación pública se apoya en tres argumentos, todos ellos razonables. El primero es la estabilidad en los mercados: Bessent defendió que la operación frenó movimientos «desordenados» del yen y que la moneda japonesa estaba claramente infravalorada (CNBC, 2026). El segundo es el riesgo de contagio, ya que muchas monedas asiáticas siguen de cerca al yen y, como recordó el propio Bessent, la crisis asiática de los noventa empezó precisamente con una caída brusca de la moneda japonesa. El tercero es el comercio: un yen barato abarata los productos japoneses y empeora el déficit comercial estadounidense, una de las grandes preocupaciones de Donald Trump.
La otra versión: los bonos del Tesoro
Para entender la segunda explicación nos basta con un dato: Japón es el mayor acreedor extranjero de Estados Unidos.
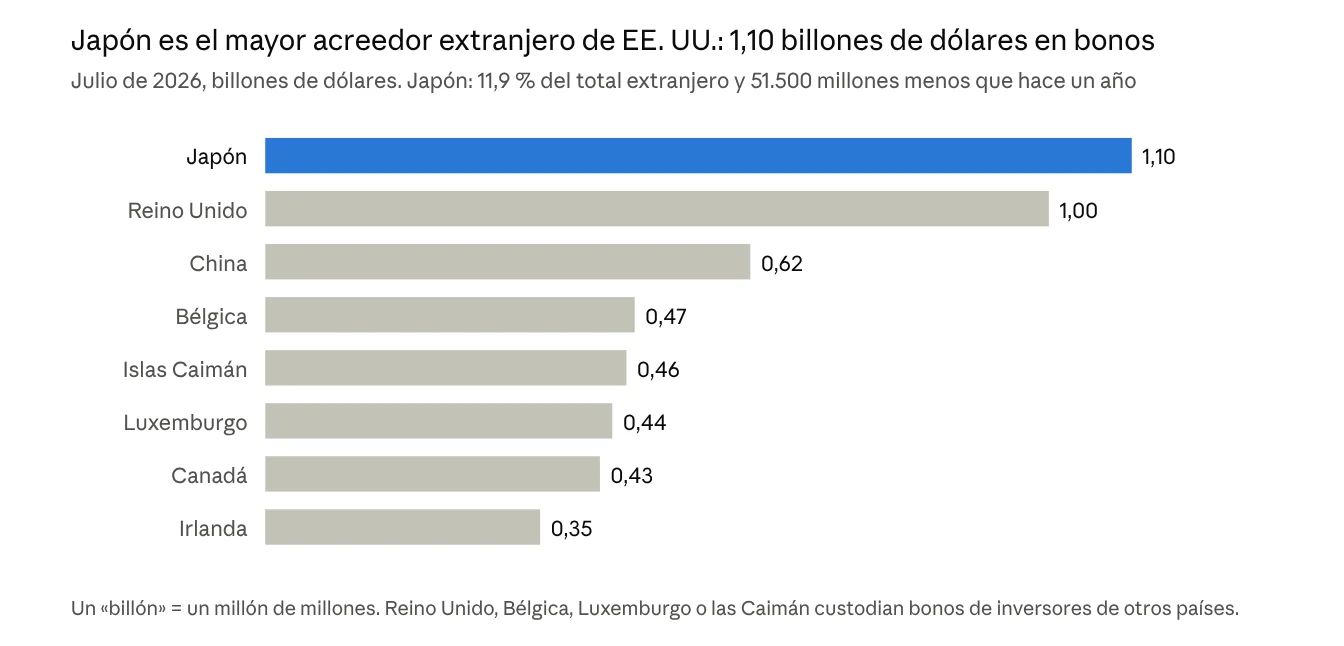
Para defender el yen, Japón necesita comprarlo con dólares, y la forma más rápida de conseguirlos es vender esos bonos estadounidenses que ya tiene. Si lo hiciese a gran escala, los precios de los bonos caerían, su rentabilidad subiría y a EE. UU. le saldría más caro endeudarse, justo cuando el bono estadounidense a 30 años ya ha superado el 5%.
Con esto en mente, podemos empezar a entender la verdadera razón de la operativa estadounidense. En primer lugar, pagar con euros permitía ayudar al yen sin presionar los activos en dólares, empezando por los bonos del Tesoro. En segundo lugar, hemos de tener en cuenta que los inversores japoneses llevaban décadas comprando deuda de Estados Unidos en busca de mayores rentabilidades, debido a que los tipos domésticos eran casi nulos. Si el Banco de Japón siguiese subiendo los tipos, parte de ese dinero volvería a casa (dejando de comprar tanta deuda americana en el proceso), y lo haría justo cuando las grandes tecnológicas están emitiendo deuda como nunca para financiar la inteligencia artificial.
La operación recuerda, salvando las distancias, al Acuerdo del Hotel Plaza de 1985, cuando EE. UU. y sus aliados se pusieron de acuerdo para depreciar un dólar demasiado apreciado. La escala hoy es mucho menor, pero los intereses vuelven a coincidir. A Tokio, un yen más fuerte le abarata la energía y los alimentos, y le quita prisa para subir tipos (con el riesgo de frenar su economía); para Washington, disminuye el riesgo de una venta masiva de sus bonos, y le da un dólar algo más competitivo. En vez de ser un favor unilateral a un aliado, la operación fue en beneficio mutuo.
¿Cómo hemos llegado hasta aquí?
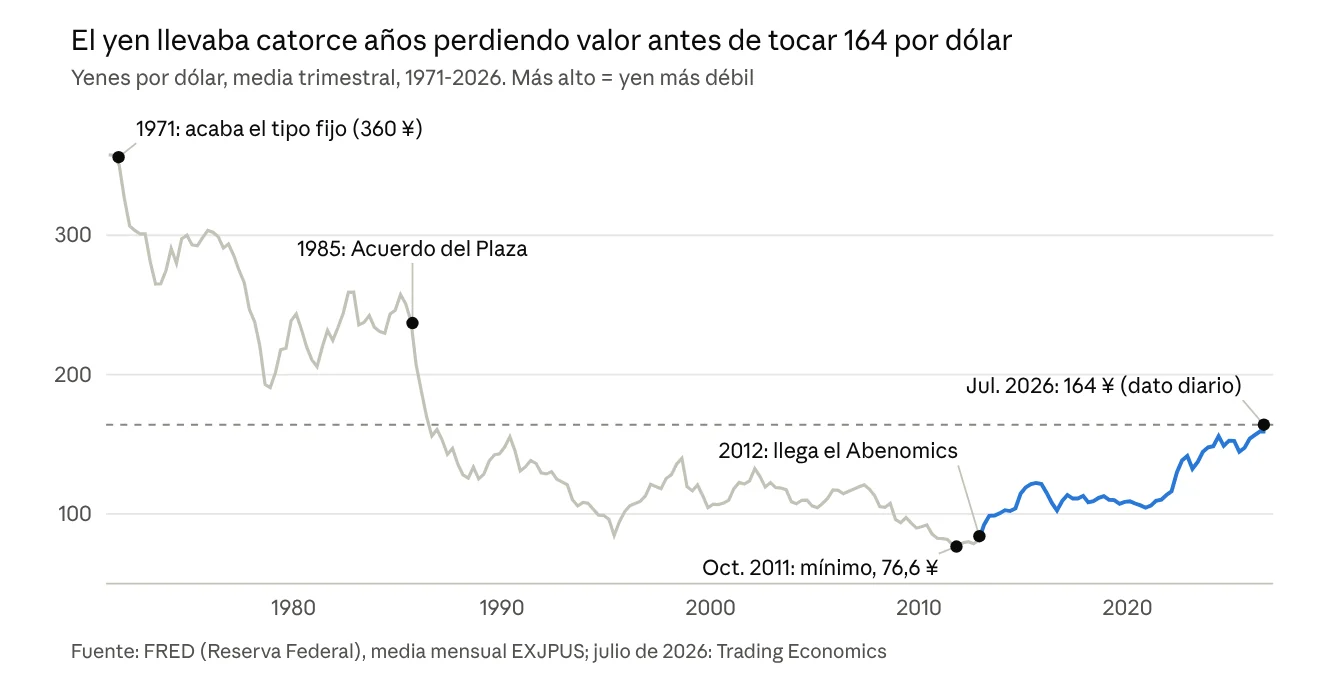
El yen tocó su máximo en 2011 y empezó a debilitarse a finales de 2012 con la llegada del Abenomics, el programa económico del entonces primer ministro Shinzo Abe. Desde entonces ha perdido terreno casi sin pausa, llegando hasta su nivel más bajo desde 1986.
La causa principal es la diferencia de tipos de interés: aunque el Banco de Japón los ha subido seis veces desde 2024, siguen entre 250 y 275 puntos básicos por debajo de los estadounidenses. Esto alimenta el conocido carry trade (pedir prestado en yenes, que sale barato, para invertir donde se paga más), además de causar que el ahorro de los hogares japoneses se invierta en activos extranjeros fuera del país, con mayor rentabilidad.
En 2026, la caída se ha ido acelerando. Takaichi ganó las elecciones de febrero prometiendo más gasto y ahora propone, además, una rebaja del impuesto sobre el consumo de los alimentos (medidas que probablemente aumentarán la deuda).
La solución obvia sería subir los tipos de interés rápidamente, pero Japón está atrapado por su deuda. El ratio de deuda a PIB supera el 200%, y casi la mitad de ella está en manos del Banco de Japón. El presupuesto de 2026 ya dedica 31,3 billones de yenes a pagarla (una cuarta parte del gasto total). Con tipos bajos, el yen se debilita y encarece la energía y la comida importadas; con tipos altos, repagar la deuda se vuelve mucho más caro. Por eso la intervención no basta: ataca el síntoma, pero deja intacta la causa.
¿Quién gana y quién pierde?
Un yen débil no es una mala noticia para todo el mundo. Las grandes empresas exportadoras y el turismo son los claros ganadores: Toyota calcula que un yen débil le añade 480.000 millones de yenes al beneficio operativo de este año, y julio fue un mes récord para el turismo internacional.
Los hogares, en cambio, salen perdiendo, aunque empiezan a sentir el alivio. Japón importa casi toda su energía y buena parte de su comida, y este año han subido de precio miles de alimentos. Sin embargo, tras cuatro años de caídas, los salarios reales llevan ocho meses creciendo, con subidas del 2,4% en julio y del 1,5% en agosto.
Los mercados, por su parte, están en una posición delicada. Los inversores extranjeros poseen casi el 35% de la bolsa japonesa y podrían empezar a vender rápidamente si el yen se vuelve imprevisible. El riesgo, además, funciona en las dos direcciones: si el yen se dispara, quienes se endeudaron en yenes tienen que vender lo que compraron para devolver el préstamo. Ya pasó en agosto de 2024, cuando la bolsa de Tokio cayó un 12,4% en un solo día.
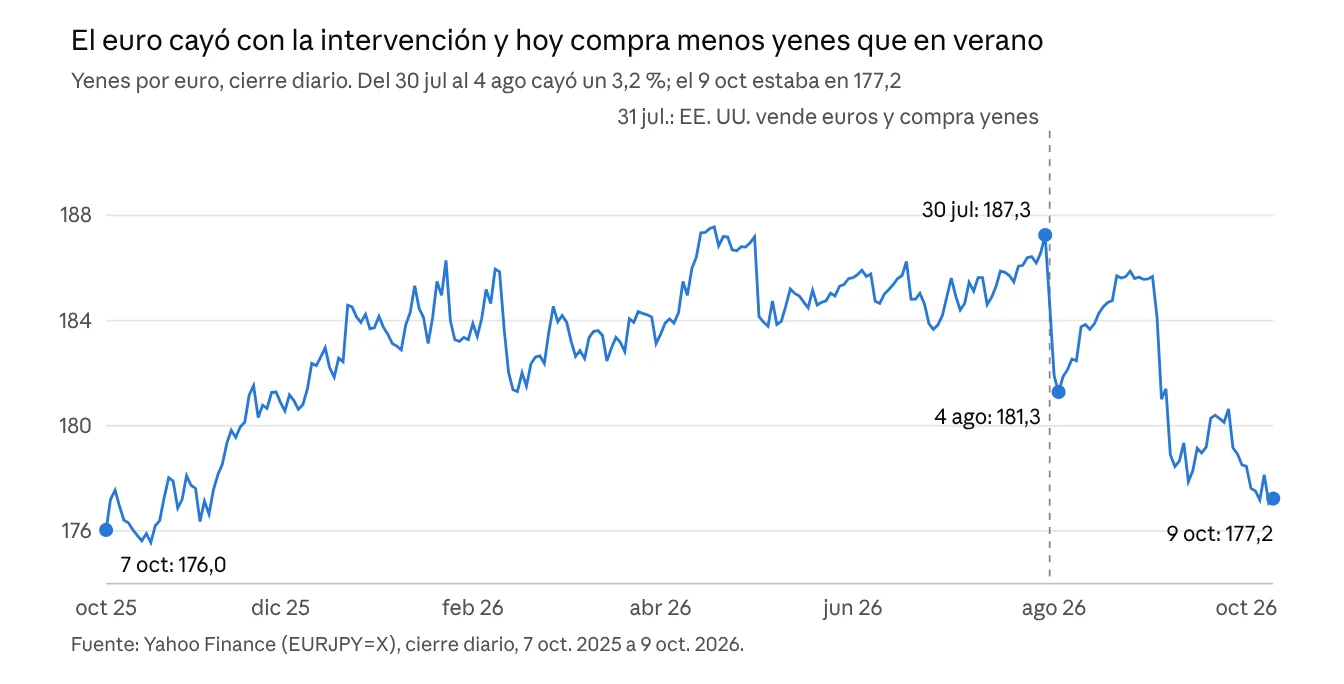
Por último, el Banco Central Europeo ha sido un simple espectador de la operación. El euro perdió algo más de un 3% frente al yen en los días siguientes a la operación y, aunque a finales de agosto ya volvía a superar los 185 yenes, en septiembre volvió a bajar y hoy ronda los 177.
Conclusión
Desde mi punto de vista, la operación fue una masterclass de cooperación internacional entre dos países con un doble objetivo, pero que ha confirmado que la depreciación de la moneda de un aliado comercial como Japón ha dejado de ser un problema aislado para convertirse en un asunto de estabilidad financiera global.
Sin embargo, mientras Japón no resuelva el reto de subir sus tipos de interés sin frenar su economía y, a la vez, reducir su nivel de deuda, y mientras EE. UU. siga necesitando tanto dinero prestado, auguro que los dos países volverán a encontrarse en la misma situación en muy poco tiempo.
The Japanese yen has been losing value for more than a decade, but 2026 is proving especially tough. At the end of July it took as many as 164 yen to buy one dollar, the weakest level since 1986. Japan had spent months buying its own currency to stem the fall, with rather limited success, until on 31 July something happened that had not been seen for almost 30 years: the United States joined in buying yen. Four days later, 155 yen were enough to buy that same dollar.
There is nothing strange about Japan defending its currency; it is what any country in its position would do. What stands out is that the US joined in, a country that has argued for decades that exchange rates are set by the market. There are two versions that explain it: the official one, which is true but incomplete, and another that is a good deal more realistic.
The intervention
The operation was carried out on 30 and 31 July and, although it was presented as a joint action, the two sides' contributions were very unequal. Japan put up practically all the money: around $85 billion in the first two days alone, according to Goldman Sachs, its largest single intervention since the 2011 earthquake, and around $97 billion up to 26 August. The US contribution was much smaller and, to this day, remains unconfirmed (notes by Treasury Secretary Scott Bessent pointed to between $5 billion and $10 billion).
Its weight, therefore, was more symbolic than economic. It was the first time since 1998 that Washington and Tokyo had defended the yen together. The method was not the usual one either: the US Treasury bought the yen with euros, and without the prior approval of the European Central Bank.
The official version
The public explanation rests on three arguments, all of them reasonable. The first is market stability: Bessent argued that the operation halted "disorderly" moves in the yen and that the Japanese currency was clearly undervalued (CNBC, 2026). The second is the risk of contagion, since many Asian currencies closely track the yen and, as Bessent himself recalled, the Asian crisis of the 1990s began precisely with a sharp fall in the Japanese currency. The third is trade: a cheap yen makes Japanese goods cheaper and worsens the US trade deficit, one of Donald Trump's major concerns.
The other version: Treasury bonds
To understand the second explanation, one fact is enough: Japan is the largest foreign creditor of the United States.
To defend the yen, Japan needs to buy it with dollars, and the quickest way to get them is to sell the US bonds it already holds. If it did so on a large scale, bond prices would fall, their yields would rise and borrowing would become more expensive for the US, just as the 30-year US bond has already risen above 5%.
With this in mind, we can begin to understand the real reason behind the US move. First, paying with euros made it possible to help the yen without putting pressure on dollar assets, starting with Treasury bonds. Second, we have to bear in mind that Japanese investors had spent decades buying US debt in search of higher returns, because domestic rates were close to zero. If the Bank of Japan kept raising rates, part of that money would return home (buying less American debt in the process), and it would do so just as the big tech companies are issuing debt as never before to finance artificial intelligence.
The operation is reminiscent, allowing for the differences, of the 1985 Plaza Hotel Accord, when the US and its allies agreed to depreciate an overvalued dollar. The scale today is much smaller, but interests coincide once again. For Tokyo, a stronger yen makes energy and food cheaper and takes away the urgency to raise rates (with the risk of slowing its economy); for Washington, it reduces the risk of a mass sell-off of its bonds and gives it a somewhat more competitive dollar. Rather than a one-sided favour to an ally, the operation was to mutual benefit.
How did we get here?
The yen hit its peak in 2011 and began to weaken at the end of 2012 with the arrival of Abenomics, the economic programme of then prime minister Shinzo Abe. Since then it has lost ground almost without pause, reaching its weakest level since 1986.
The main cause is the interest rate differential: although the Bank of Japan has raised rates six times since 2024, they remain between 250 and 275 basis points below US rates. This feeds the well-known carry trade (borrowing in yen, which is cheap, to invest where returns are higher), and also leads Japanese households to invest their savings in foreign assets abroad, where returns are higher.
In 2026, the fall has been accelerating. Takaichi won the February elections promising more spending and is now also proposing a cut in the consumption tax on food (measures that are likely to increase the debt).
The obvious solution would be to raise interest rates quickly, but Japan is trapped by its debt. The debt-to-GDP ratio is above 200%, and almost half of it is held by the Bank of Japan. The 2026 budget already devotes 31.3 trillion yen to servicing it (a quarter of total spending). With low rates, the yen weakens and makes imported energy and food more expensive; with high rates, repaying the debt becomes much more costly. That is why the intervention is not enough: it treats the symptom but leaves the cause untouched.
Who wins and who loses?
A weak yen is not bad news for everyone. Large exporters and tourism are the clear winners: Toyota estimates that a weak yen adds 480 billion yen to its operating profit this year, and July was a record month for international tourism.
Households, on the other hand, lose out, although they are starting to feel some relief. Japan imports almost all of its energy and much of its food, and thousands of food products have gone up in price this year. However, after four years of declines, real wages have been rising for eight months, with increases of 2.4% in July and 1.5% in August.
Markets, for their part, are in a delicate position. Foreign investors own almost 35% of the Japanese stock market and could start selling quickly if the yen becomes unpredictable. The risk also works both ways: if the yen soars, those who borrowed in yen have to sell what they bought to repay the loan. It already happened in August 2024, when the Tokyo stock market fell 12.4% in a single day.
Finally, the European Central Bank was a mere spectator to the operation. The euro lost a little more than 3% against the yen in the days that followed and, although by the end of August it was back above 185 yen, it fell again in September and today stands at around 177.
Conclusion
In my view, the operation was a masterclass in international cooperation between two countries with a double objective, but it has confirmed that the depreciation of the currency of a trading ally such as Japan is no longer an isolated problem and has become a matter of global financial stability.
However, as long as Japan does not solve the challenge of raising its interest rates without slowing its economy while also reducing its level of debt, and as long as the US still needs to borrow so much money, I predict that the two countries will find themselves in the same situation again very soon.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.