El precio de la incertidumbre: Bank of America, HSBC y lo que de verdad cuesta una multa
El 13 de octubre, el Tesoro de EE. UU. impuso a Bank of America una sanción de 1.210 millones de dólares por fallos en su prevención del blanqueo de capitales. Al día siguiente, el banco perdió unos 32.000 millones en bolsa. En 2012, HSBC pagó una multa mayor por un caso mucho más escandaloso y su acción apenas se movió. ¿Por qué el mercado castiga tan distinto dos delitos tan parecidos?
Introducción
Cuando un gran banco recibe una multa récord, el titular se centra en la cifra. Es comprensible: 1.200 millones de dólares es mucho dinero. Pero para una entidad que gana cerca de 7.000 millones en un solo trimestre, la multa en sí es un golpe perfectamente asumible. Lo interesante, desde la óptica de los mercados de capitales, es otra cosa: cómo reaccionan los inversores y qué están descontando realmente cuando venden.
Este artículo compara dos casos separados por catorce años: la sanción a Bank of America de la semana pasada y el escándalo de HSBC en 2012. Ambos comparten el mismo problema de fondo, fallos graves en los controles contra el blanqueo, pero el mercado los trató de forma muy diferente. Entender por qué es entender cómo se valora el riesgo regulatorio.
Qué ha pasado con Bank of America
El anuncio llegó el martes 13 de octubre, justo después del cierre de Wall Street y a pocas horas de que el banco presentara resultados. La sanción tiene tres piezas. La Financial Crimes Enforcement Network (FinCEN), el organismo del Tesoro que vigila el cumplimiento de la Bank Secrecy Act, impuso 1.200 millones. De esa cantidad, 750 millones corresponden a la Office of the Comptroller of the Currency (OCC), el supervisor de los bancos nacionales: no se suman a la multa, sino que se descuentan de ella, y aun así son la mayor sanción de la historia de la OCC. Aparte, la OFAC, la oficina de sanciones, añadió 11,6 millones por 475 infracciones aparentes relacionadas con Irán, Rusia y otros programas. En total, unos 1.210 millones.
Los hechos son serios. Según los reguladores, el banco no reportó a tiempo más de 5.000 millones en operaciones sospechosas, de los que más de 1.000 millones estaban vinculados a riesgos que Washington considera de seguridad nacional: redes chinas de blanqueo y flujos ilícitos en la frontera con México (OCCRP, 2026). FinCEN añade que la entidad priorizó los ingresos y limitó los recursos destinados a cumplimiento normativo. Bank of America ha admitido haber violado de forma deliberada la Bank Secrecy Act.
Y no es una sorpresa. La OCC ya había emitido en diciembre de 2024 una orden de cese contra el banco por estos mismos fallos, sin multa económica. Lo que ha cambiado ahora es que, según el regulador, los problemas persistieron más de un año después de aquella orden. Por eso llega la sanción y, con ella, una nueva consent order que obliga al banco a contratar a un tercero independiente para revisar sus transacciones pasadas y reportar las operaciones sospechosas que no detectó en su momento.
Un apunte rápido: ¿por qué le importa esto a un banco?
Los bancos son, por ley, la primera línea de defensa contra el blanqueo. Deben conocer a sus clientes (lo que en el sector se llama KYC, know your customer), vigilar las transacciones y, cuando algo no cuadra, enviar un informe de actividad sospechosa al regulador. También deben revisar con cuidado a los bancos extranjeros con los que operan a través de cuentas corresponsales, una vía clásica para mover dinero sucio hacia el sistema estadounidense.
Cuando estos controles fallan, el banco no solo se expone a multas. Se expone a algo peor: a que el supervisor limite su actividad, le imponga un monitor externo o, en el extremo, le retire la licencia. Ese riesgo de cola es lo que realmente vigilan los inversores.
La reacción del mercado: 1.200 contra 32.000
El martes, la acción cerró con una caída del 1,1% y cedió otro 2,3% fuera de horario tras el anuncio. El golpe fuerte llegó el miércoles, con los resultados del tercer trimestre. Bank of America ganó 0,91 dólares por acción, frente a los 1,10 que esperaban los analistas. La multa, que no es deducible fiscalmente, restó unos 17 céntimos; aun sumándolos de vuelta, el beneficio quedaba por debajo del consenso. La acción llegó a caer un 8,4%, hasta su nivel más bajo desde mayo. Con unos 7.100 millones de acciones en circulación, eso supuso borrar alrededor de 32.000 millones de capitalización, más de 25 veces el importe de la multa (Benzinga, 2026).
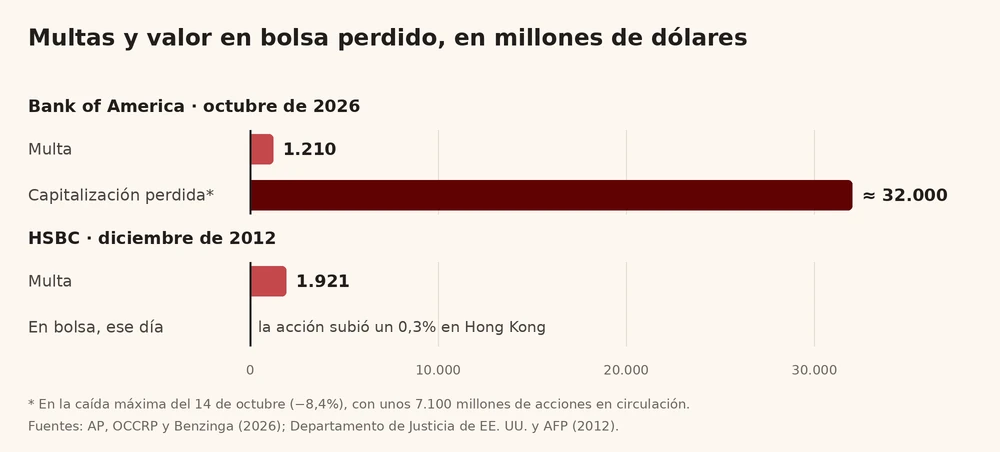
¿Significa esto que el mercado sobrerreaccionó? No necesariamente. La caída no responde a la multa, sino a tres cosas que el mercado descuenta a la vez.
La primera es un problema de negocio. El propio consejero delegado, Brian Moynihan, ya había anticipado en septiembre que las comisiones de banca de inversión y los ingresos de trading quedarían por debajo de lo esperado, en un trimestre en el que las operaciones de M&A y las salidas a bolsa se frenaron por la volatilidad.
La segunda es la incertidumbre sobre la duración de la consent order. Mientras esté vigente, el banco opera bajo una supervisión reforzada, con costes de remediación sin fecha de fin y con la posibilidad de que la revisión de transacciones pasadas destape nuevos problemas.
La tercera, y quizá la más relevante para el accionista, son las recompras. Bank of America venía recomprando acciones a un ritmo de unos 6.000 millones por trimestre. Analistas de UBS cuestionaron que pueda mantener ese ritmo (Reuters, 2026). Para un inversor, las recompras son parte del retorno esperado; si se recortan, el valor de la acción cae aunque el negocio no cambie.
La buena noticia para el banco es que la orden no incluye un asset cap, el límite al tamaño del balance que sufrió Wells Fargo durante casi siete años tras su escándalo de cuentas falsas. Esa es la pesadilla de cualquier gran banco, y por ahora queda descartada.
El precedente: HSBC y el dinero de los cárteles
Para entender cuánto peor podría haber sido, hay que volver a 2012. En 2002, HSBC compró Bital, el quinto banco de México, como parte de su expansión global. Durante los años siguientes, su filial mexicana se convirtió en una puerta de entrada para el dinero del narcotráfico. Entre 2006 y 2010, al menos 881 millones de dólares del cártel de Sinaloa, liderado por Joaquín «El Chapo» Guzmán, y del cártel colombiano del Norte del Valle se blanquearon a través de HSBC (Departamento de Justicia de EE. UU., 2012).
Los detalles del caso son difíciles de creer. HSBC clasificó a México en su categoría de menor riesgo, lo que dejó 670.000 millones en transacciones fuera de sus sistemas de vigilancia. En 2008, al consejero delegado de HSBC México le informaron de que las autoridades tenían una grabación de un narcotraficante diciendo que su banco era el lugar ideal para blanquear dinero. El departamento de cumplimiento estaba, según los documentos judiciales, gravemente infradotado. Y, por si fuera poco, el banco eliminaba información identificativa de transacciones de países sancionados como Irán o Sudán para que pasaran por el sistema estadounidense sin ser detectadas.
El 11 de diciembre de 2012, HSBC firmó un acuerdo de enjuiciamiento diferido con el Departamento de Justicia y pagó 1.921 millones de dólares, la mayor sanción de la historia a un banco hasta entonces (HSBC, 2012). Aceptó además un monitor independiente durante cinco años. Ningún directivo fue procesado. El argumento de fondo, que dio lugar a la expresión too big to jail, era que una acusación penal podría haber hecho perder al banco su licencia en EE. UU. y alejar a inversores institucionales como los fondos de pensiones, con consecuencias para todo el sistema financiero.
Por qué el mercado perdonó a HSBC
Lo sorprendente es la reacción bursátil. El día del anuncio, las acciones de HSBC en Hong Kong subieron un 0,3% (AFP, 2012). ¿Cómo puede ser que el mayor escándalo de blanqueo de la banca moderna apenas moviera la cotización, mientras una multa menor a Bank of America le cuesta un 8%?
La respuesta está en la información nueva que recibe el mercado. HSBC llevaba meses provisionando: en noviembre ya había reservado 1.500 millones para el caso. Cuando se anunció el acuerdo, el coste adicional era de apenas unos 420 millones, una cifra que un analista de Mizuho calificó de trivial frente al valor contable del banco (Reuters, 2012). Pero lo importante no era el dinero, sino lo que el acuerdo eliminaba: el escenario catastrófico de una acusación penal. El acuerdo cerraba la incertidumbre.
En el caso de Bank of America ocurre justo lo contrario. La sanción no cierra el problema, sino que confirma que los fallos seguían ahí un año después de la primera orden y abre un proceso sin fecha de fin. Mismo tipo de delito, distinto contenido informativo. Y los mercados no valoran hechos: valoran sorpresas y cambios en las expectativas.
Lecciones para el inversor
De esta comparación se pueden sacar tres ideas útiles para cualquiera que siga la banca cotizada.
Primero, una multa es un coste puntual; lo que mueve el precio es el riesgo que revela. El valor de una acción depende de los flujos futuros y de la tasa a la que se descuentan. Una multa reduce el beneficio de un trimestre, pero la sospecha de que la gestión de riesgos no funciona aumenta la prima de riesgo que exige el inversor, y eso reduce el múltiplo al que cotiza la acción. Ahí es donde se pierden los 32.000 millones.
Segundo, el cumplimiento normativo ya no es un departamento de back office, sino una variable de valoración. La G de los criterios ESG, la de gobernanza, tiene un precio muy concreto: lo que el mercado está dispuesto a descontar cuando duda de los controles internos. El caso de TD Bank en 2024, que acabó con un límite al crecimiento de su negocio en EE. UU., es un recordatorio reciente de hasta dónde puede llegar.
Tercero, en estos casos lo que hay que vigilar no es el titular, sino la letra pequeña: si hay o no asset cap, cuánto durará la orden, si se mantienen las recompras y cuánto costará la remediación. Son esas variables, y no la multa, las que determinarán si Bank of America recupera el terreno perdido.
Conclusión
Catorce años separan a HSBC y Bank of America, y la regulación contra el blanqueo es hoy mucho más exigente que en 2012. Sin embargo, la lección de fondo es la misma: para los mercados de capitales, la cifra de una multa es casi lo de menos. Lo que cuenta es si la sanción pone fin a un problema o confirma que el problema sigue abierto. HSBC pagó más y salió reforzado ante sus accionistas porque compró certidumbre. Bank of America ha pagado menos, pero ha recordado a los inversores que todavía no sabe cuándo terminará el suyo. En bolsa, eso sale mucho más caro.
Introduction
When a large bank receives a record fine, the headline focuses on the figure. That is understandable: $1.2 billion is a lot of money. But for an institution that earns close to $7 billion in a single quarter, the fine itself is a perfectly manageable blow. What is interesting, from a capital markets perspective, is something else: how investors react and what they are really pricing in when they sell.
This article compares two cases fourteen years apart: last week's penalty on Bank of America and the HSBC scandal of 2012. Both share the same underlying problem, serious failures in anti-money laundering controls, but the market treated them very differently. Understanding why is understanding how regulatory risk is priced.
What happened at Bank of America
The announcement came on Tuesday, October 13, just after the Wall Street close and a few hours before the bank reported its results. The penalty has three parts. The Financial Crimes Enforcement Network (FinCEN), the Treasury agency that oversees compliance with the Bank Secrecy Act, imposed $1.2 billion. Of that amount, $750 million corresponds to the Office of the Comptroller of the Currency (OCC), the supervisor of national banks: it is not added to the fine but credited against it, and even so it is the largest penalty in the OCC's history. Separately, OFAC, the sanctions office, added $11.6 million for 475 apparent violations related to Iran, Russia and other programs. In total, around $1.21 billion.
The facts are serious. According to the regulators, the bank failed to report in time more than $5 billion in suspicious transactions, of which more than $1 billion were linked to risks that Washington considers a matter of national security: Chinese money laundering networks and illicit flows on the border with Mexico (OCCRP, 2026). FinCEN adds that the bank prioritized revenue and limited the resources devoted to regulatory compliance. Bank of America has admitted to willfully violating the Bank Secrecy Act.
And it is no surprise. The OCC had already issued a cease-and-desist order against the bank in December 2024 for these same failures, without a monetary penalty. What has changed now is that, according to the regulator, the problems persisted more than a year after that order. That is why the penalty has come and, with it, a new consent order that requires the bank to hire an independent third party to review its past transactions and report the suspicious activity it failed to detect at the time.
A quick aside: why does this matter to a bank?
Banks are, by law, the first line of defense against money laundering. They must know their customers (what the industry calls KYC, know your customer), monitor transactions and, when something does not add up, file a suspicious activity report with the regulator. They must also carefully review the foreign banks they deal with through correspondent accounts, a classic route for moving dirty money into the US system.
When these controls fail, the bank is not only exposed to fines. It is exposed to something worse: the supervisor may restrict its activity, impose an external monitor or, in the extreme, revoke its license. That tail risk is what investors are really watching.
The market reaction: 1,200 versus 32,000
On Tuesday, the stock closed down 1.1% and gave up another 2.3% after hours following the announcement. The real blow came on Wednesday, with third-quarter results. Bank of America earned $0.91 per share, against the $1.10 analysts expected. The fine, which is not tax-deductible, took off about 17 cents; even adding them back, earnings fell short of consensus. The stock fell as much as 8.4%, to its lowest level since May. With around 7.1 billion shares outstanding, that wiped out roughly $32 billion in market value, more than 25 times the amount of the fine (Benzinga, 2026).
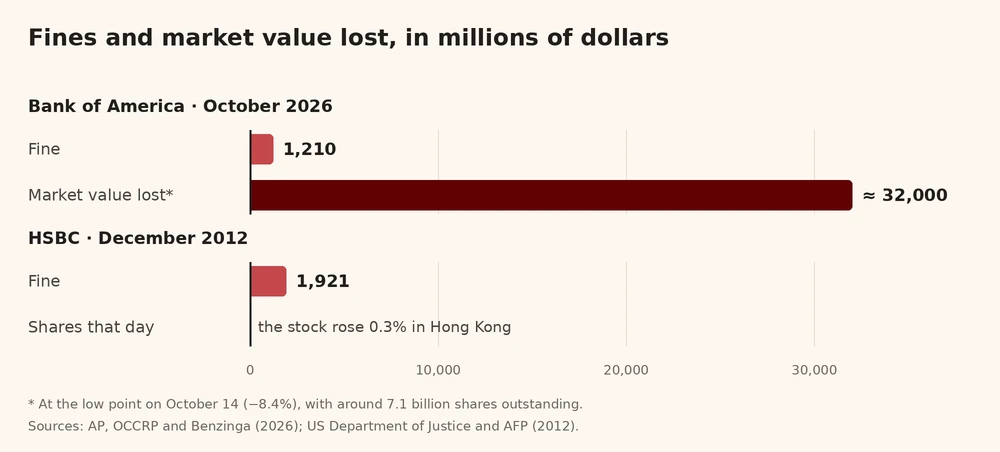
Does this mean the market overreacted? Not necessarily. The fall is not a response to the fine, but to three things the market is pricing in at once.
The first is a business problem. Chief executive Brian Moynihan himself had already warned in September that investment banking fees and trading revenue would come in below expectations, in a quarter in which M&A deals and IPOs slowed because of volatility.
The second is uncertainty over how long the consent order will last. While it is in force, the bank operates under enhanced supervision, with remediation costs that have no end date and with the possibility that the review of past transactions will uncover new problems.
The third, and perhaps the most relevant for shareholders, is buybacks. Bank of America had been buying back shares at a pace of about $6 billion a quarter. UBS analysts questioned whether it can keep up that pace (Reuters, 2026). For an investor, buybacks are part of the expected return; if they are cut, the value of the share falls even if the business does not change.
The good news for the bank is that the order does not include an asset cap, the limit on balance sheet size that Wells Fargo endured for almost seven years after its fake accounts scandal. That is the nightmare of any large bank, and for now it has been ruled out.
The precedent: HSBC and the cartels' money
To understand how much worse it could have been, we need to go back to 2012. In 2002, HSBC bought Bital, Mexico's fifth-largest bank, as part of its global expansion. Over the following years, its Mexican subsidiary became a gateway for drug money. Between 2006 and 2010, at least $881 million from the Sinaloa cartel, led by Joaquín "El Chapo" Guzmán, and from the Colombian Norte del Valle cartel was laundered through HSBC (US Department of Justice, 2012).
The details of the case are hard to believe. HSBC placed Mexico in its lowest risk category, which left $670 billion in transactions outside its monitoring systems. In 2008, the chief executive of HSBC Mexico was told that the authorities had a recording of a drug trafficker saying that his bank was the ideal place to launder money. The compliance department was, according to court documents, severely understaffed. And, as if that were not enough, the bank stripped identifying information from transactions from sanctioned countries such as Iran or Sudan so that they would pass through the US system undetected.
On December 11, 2012, HSBC signed a deferred prosecution agreement with the Department of Justice and paid $1.921 billion, the largest penalty ever imposed on a bank up to that point (HSBC, 2012). It also accepted an independent monitor for five years. No executive was prosecuted. The underlying argument, which gave rise to the expression too big to jail, was that a criminal charge could have cost the bank its US license and driven away institutional investors such as pension funds, with consequences for the entire financial system.
Why the market forgave HSBC
What is surprising is the stock market reaction. On the day of the announcement, HSBC shares in Hong Kong rose 0.3% (AFP, 2012). How can the biggest money laundering scandal in modern banking have barely moved the share price, while a smaller fine on Bank of America costs it 8%?
The answer lies in the new information the market receives. HSBC had been setting aside provisions for months: in November it had already reserved $1.5 billion for the case. When the settlement was announced, the additional cost was only about $420 million, a figure a Mizuho analyst described as trivial relative to the bank's book value (Reuters, 2012). But what mattered was not the money, but what the agreement removed: the catastrophic scenario of a criminal indictment. The agreement put an end to the uncertainty.
In Bank of America's case, exactly the opposite is happening. The penalty does not close the problem; it confirms that the failures were still there a year after the first order and opens a process with no end date. Same type of offense, different information content. And markets do not price facts: they price surprises and changes in expectations.
Lessons for investors
Three useful ideas can be drawn from this comparison for anyone who follows listed banks.
First, a fine is a one-off cost; what moves the price is the risk it reveals. The value of a share depends on future cash flows and the rate at which they are discounted. A fine reduces one quarter's earnings, but the suspicion that risk management is not working raises the risk premium investors demand, and that lowers the multiple at which the stock trades. That is where the $32 billion is lost.
Second, regulatory compliance is no longer a back-office department but a valuation variable. The G in ESG criteria, governance, has a very concrete price: what the market is willing to discount when it doubts internal controls. The case of TD Bank in 2024, which ended with a cap on the growth of its US business, is a recent reminder of how far this can go.
Third, in these cases what you need to watch is not the headline but the small print: whether or not there is an asset cap, how long the order will last, whether buybacks are maintained and how much remediation will cost. It is those variables, and not the fine, that will determine whether Bank of America regains the ground it has lost.
Conclusion
Fourteen years separate HSBC and Bank of America, and anti-money laundering regulation is far more demanding today than it was in 2012. Yet the underlying lesson is the same: for capital markets, the size of a fine is almost beside the point. What counts is whether the penalty puts an end to a problem or confirms that the problem is still open. HSBC paid more and came out stronger in the eyes of its shareholders because it bought certainty. Bank of America has paid less, but it has reminded investors that it still does not know when its own problem will end. In the stock market, that costs far more.
Fuentes
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.