El boom de los data centers: qué hay más allá del megavatio
Llevamos años hablando de inteligencia artificial principalmente desde su cara visible: modelos que generan texto e imágenes, asistentes integrados en cada producto, compañías tecnológicas con valoraciones que desafían cualquier métrica convencional. Es una narrativa atractiva, pero deja fuera algo fundamental: toda esa revolución digital requiere una infraestructura física detrás. Esta infraestructura está protagonizando uno de los ciclos de inversión más intensos de la última década.
La economía digital descansa sobre cables submarinos y redes de fibra que transportan datos entre continentes, torres de telecomunicaciones que dan conectividad a dispositivos móviles y, cada vez más, enormes instalaciones donde se almacena, procesa y distribuye información. Hoy los centros de datos concentran la mayor atención dentro de ese universo. Y hay razones concretas para ello.
Por qué los data centers se han convertido en un activo de referencia
El despliegue masivo de servicios en la nube durante los últimos años, desde almacenamiento y software empresarial hasta plataformas de streaming o comercio electrónico, ya venía impulsando una creciente necesidad de capacidad de procesamiento y almacenamiento. La inteligencia artificial no crea esa tendencia; más bien, la escala de forma radical. Entrenar un modelo de lenguaje de última generación o dar servicio a decenas de millones de consultas diarias exige una infraestructura física que no tiene equivalente anterior. Los grandes proveedores tecnológicos —Amazon, Google, Microsoft, Meta— están comprometiendo capital en proporciones que hace pocos años habrían parecido improbables.
Un centro de datos es, en esencia, un edificio industrial preparado para alojar servidores sin interrupción: necesita energía, refrigeración y conectividad las veinticuatro horas. Su capacidad se expresa habitualmente en MW IT, es decir, en la potencia disponible para alimentar los equipos informáticos que alberga. La unidad parece abstracta, pero detrás de cada megavatio hay una cadena muy concreta de suelo, permisos, red eléctrica, financiación y clientes.
Para un inversor de infraestructura, este tipo de activos presenta una estructura conocida: ingresos recurrentes, clientes de elevada calidad crediticia y contratos a largo plazo. La consecuencia es una entrada de capital que está redefiniendo las dimensiones del sector. En julio de 2026 se cerró la adquisición de Aligned Data Centers por parte de un consorcio formado por AIP, MGX y el brazo de infraestructura global de BlackRock, con Macquarie Asset Management como vendedor: una operación valorada en torno a 40.000 millones de dólares, entre las mayores transacciones registradas en infraestructura digital. En España, Amazon Web Services ha comprometido 33.700 millones de euros para ampliar su infraestructura cloud e IA, con Aragón como núcleo de la AWS Europe (Spain) Region. Más allá de confirmar el apetito inversor, ambas cifras muestran hasta qué punto disponer de capacidad física se ha convertido en una ventaja competitiva que los grandes actores no quieren dejar en manos de otros.
La velocidad de la demanda no es la velocidad de la infraestructura
Aquí es donde la historia se complica y donde la narrativa del boom merece una lectura más atenta.
El capital se moviliza en meses. La infraestructura tarda años en construirse y generar flujos de caja estables. Además, los procesos administrativos en muchos países no están calibrados para la velocidad que este ciclo exige. Y todo eso ocurre mientras la demanda sigue creciendo.
Entre un proyecto anunciado y un activo plenamente operativo queda bastante recorrido: asegurar la energía, cerrar la financiación, obtener permisos, construir y contratar clientes. Por eso, en este mercado conviene desconfiar de las cifras agregadas. Un megavatio anunciado no es un megavatio construido; y un megavatio construido todavía no es un megavatio contratado ni rentable.
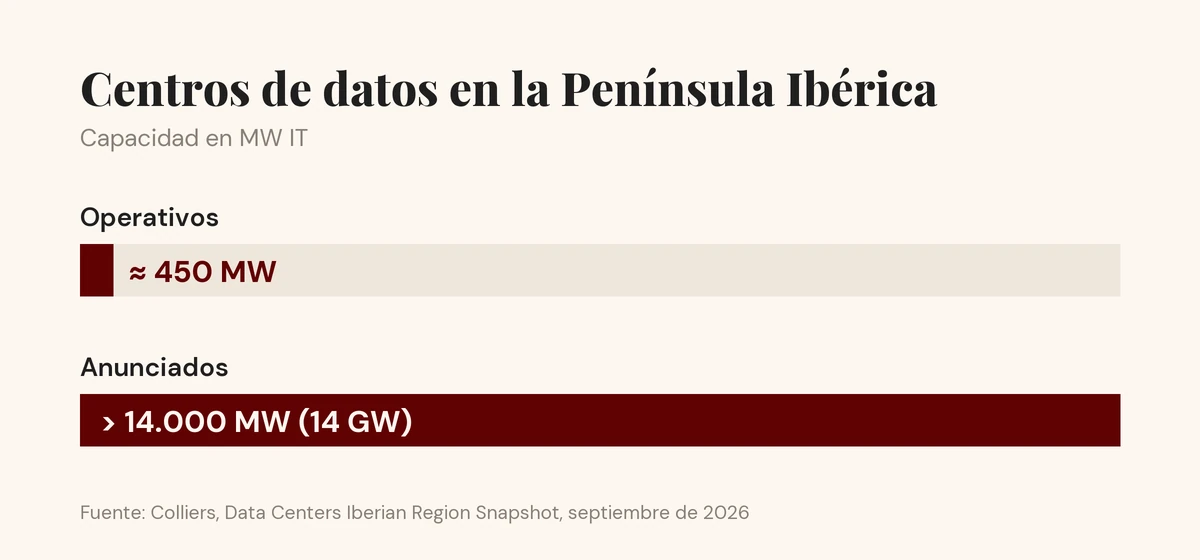
La Península Ibérica ilustra bien esta tensión. Cuenta con ventajas estructurales reales: excedente de generación renovable, suelo disponible y una creciente conectividad internacional. Según los datos de Colliers de septiembre de 2026, la Península opera actualmente unos 450 MW IT de capacidad instalada. Los proyectos anunciados superan los 14 GW IT —una cifra que incluye iniciativas en estados de madurez muy distintos—. Esa distancia no demuestra por sí sola que el mercado esté sobredimensionado; sí obliga a mirar más allá del titular. El valor no estará en anunciar capacidad, sino en convertir suelo y expectativas en energía asegurada, permisos obtenidos, financiación cerrada y clientes contratados.
Dónde se crea valor a partir de ahora
Hasta ahora, buena parte de la atención se ha concentrado en identificar dónde crecerá la demanda y dónde se desarrollará nueva capacidad. A medida que el mercado madura, esa lectura empieza a ser insuficiente. Crecimiento sectorial y creación de valor no son lo mismo. Un sector puede crecer de forma extraordinaria y, aun así, los retornos distribuirse de manera muy desigual según quién ejecute mejor.
La siguiente fase exige algo distinto. Asegurar acceso a energía con antelación suficiente, gestionar procesos administrativos y legales complejos en paralelo con la construcción y financiación de proyectos que tardan años en generar caja serán algunas de las variables decisivas. Ahí se distinguirán los operadores capaces de crear valor de quienes terminen acumulando megavatios en papel.
For years we have talked about artificial intelligence mainly through its visible face: models that generate text and images, assistants built into every product, tech companies with valuations that defy any conventional metric. It is an attractive narrative, but it leaves out something fundamental: that whole digital revolution needs physical infrastructure behind it. That infrastructure is driving one of the most intense investment cycles of the past decade.
The digital economy rests on subsea cables and fiber networks that carry data between continents, telecom towers that connect mobile devices and, increasingly, huge facilities where information is stored, processed and distributed. Today, data centers draw most of the attention within that universe. And there are concrete reasons for it.
Why data centers have become a benchmark asset
The mass rollout of cloud services in recent years, from storage and enterprise software to streaming platforms and e-commerce, was already driving a growing need for processing and storage capacity. Artificial intelligence does not create that trend; rather, it scales it radically. Training a state-of-the-art language model or serving tens of millions of queries a day requires physical infrastructure with no previous equivalent. The big tech providers (Amazon, Google, Microsoft, Meta) are committing capital on a scale that would have seemed unlikely only a few years ago.
A data center is, in essence, an industrial building designed to host servers without interruption: it needs power, cooling and connectivity around the clock. Its capacity is usually expressed in MW IT, that is, the power available to run the IT equipment it houses. The unit seems abstract, but behind every megawatt there is a very concrete chain of land, permits, grid connection, financing and customers.
For an infrastructure investor, this type of asset has a familiar profile: recurring revenue, customers with high credit quality and long-term contracts. The result is an inflow of capital that is redefining the size of the sector. In July 2026, the acquisition of Aligned Data Centers by a consortium formed by AIP, MGX and BlackRock’s global infrastructure arm closed, with Macquarie Asset Management as the seller: a deal valued at around $40 billion, among the largest transactions ever recorded in digital infrastructure. In Spain, Amazon Web Services has committed €33.7 billion to expand its cloud and AI infrastructure, with Aragón at the heart of the AWS Europe (Spain) Region. Beyond confirming investor appetite, both figures show how far having physical capacity has become a competitive advantage that the big players do not want to leave in anyone else’s hands.
The speed of demand is not the speed of infrastructure
This is where the story gets complicated, and where the boom narrative deserves a closer reading.
Capital moves in months. Infrastructure takes years to build and to generate stable cash flows. On top of that, permitting processes in many countries are not calibrated for the speed this cycle demands. And all of this is happening while demand keeps growing.
Between an announced project and a fully operational asset there is a long way to go: securing power, closing the financing, obtaining permits, building and signing customers. That is why, in this market, aggregate figures deserve suspicion. An announced megawatt is not a built megawatt; and a built megawatt is not yet a contracted or profitable one.
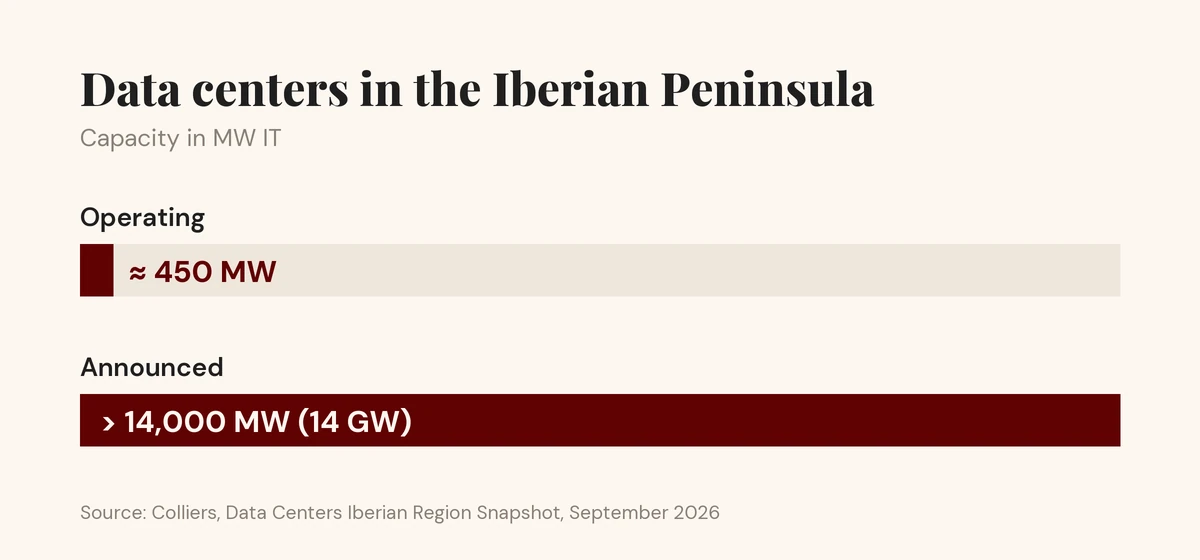
The Iberian Peninsula illustrates this tension well. It has real structural advantages: surplus renewable generation, available land and growing international connectivity. According to Colliers data from September 2026, the Peninsula currently operates around 450 MW IT of installed capacity. Announced projects exceed 14 GW IT, a figure that includes initiatives at very different stages of maturity. That gap does not by itself prove the market is oversized; it does force us to look beyond the headline. The value will not lie in announcing capacity, but in turning land and expectations into secured power, permits obtained, financing closed and customers signed.
Where value is created from now on
Until now, much of the attention has focused on identifying where demand will grow and where new capacity will be developed. As the market matures, that reading is starting to fall short. Sector growth and value creation are not the same thing. A sector can grow extraordinarily and, even so, returns can be spread very unevenly depending on who executes best.
The next phase calls for something different. Securing access to power early enough, and managing complex permitting and legal processes in parallel with building and financing projects that take years to generate cash, will be among the decisive variables. That is where the operators able to create value will stand apart from those who end up piling up megawatts on paper.
Fuentes
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.