Pensiones, el elefante en la habitación
A tres semanas de las elecciones del 29 de noviembre, las pensiones van ganando protagonismo en el debate político. El PSOE defiende la continuidad del sistema actual, la revalorización de las prestaciones y el refuerzo de sus ingresos. El PP garantiza la actualización conforme al IPC y confía en el crecimiento para sostenerlas. Vox, por otro lado, ha planteado combinar un sistema de reparto con otro de capitalización.
Las posiciones difieren, pero la discusión se centra en quién promete proteger más a los pensionistas, dejando una pregunta fundamental en segundo plano: qué esfuerzo exigirá mantener las prestaciones durante las próximas décadas, quién asumirá el coste y qué otras prioridades podrían verse desplazadas.
Una factura cada vez mayor
En 2009, el Banco de España ya advertía de que la mejora del empleo y de la productividad aliviaría la presión, pero no bastaría para compensar el envejecimiento. También señalaba la necesidad de modificar el sistema de reparto actual, en el que las cotizaciones actuales financian las prestaciones actuales. Por eso son fundamentales el número de trabajadores, sus salarios y la relación entre los que aportan y los que reciben, y esa relación se deteriora: según las proyecciones de Eurostat difundidas en 2023, España pasaría de 3,3 personas en edad de trabajar por cada mayor de 65 años a unas 1,7 en 2050.
Pero la demografía no explica por sí sola toda la situación. Según las estimaciones de Fedea, en 2025 el déficit de la Seguridad Social antes de transferencias estatales habría rondado los 69.800 millones de euros, aproximadamente un 27 % de su gasto total. Parte de esa necesidad de financiación corresponde a pensiones no contributivas y otras prestaciones que deben financiarse mediante impuestos. Sin embargo, Fedea señala que, desde 2012, ha sido necesario recurrir a recursos generales del Estado para complementar la financiación de las prestaciones contributivas todos los años.
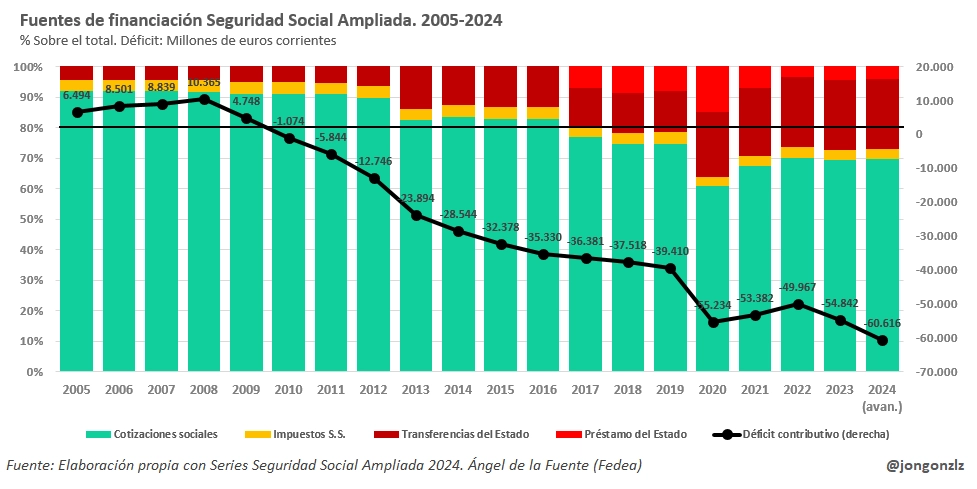
Elaboración de @jongonzlz con datos de Fedea
La Autoridad Independiente de Responsabilidad Fiscal (AIReF) estimó en 2025 que el gasto en pensiones aumentaría del 12,7 % del PIB en 2022 al 16,1 % en 2050. Este porcentaje nos permite medir el peso del gasto en la economía, pero su comparación con los ingresos fiscales ayuda a entender el esfuerzo presupuestario: según el Informe anual sobre fiscalidad 2025 de la Comisión Europea, manteniendo constante la presión fiscal de 2022, el gasto en pensiones en 2050 equivaldría aproximadamente a 46 de cada 100 euros de ingresos fiscales, frente a unos 35 de cada 100 en 2022.
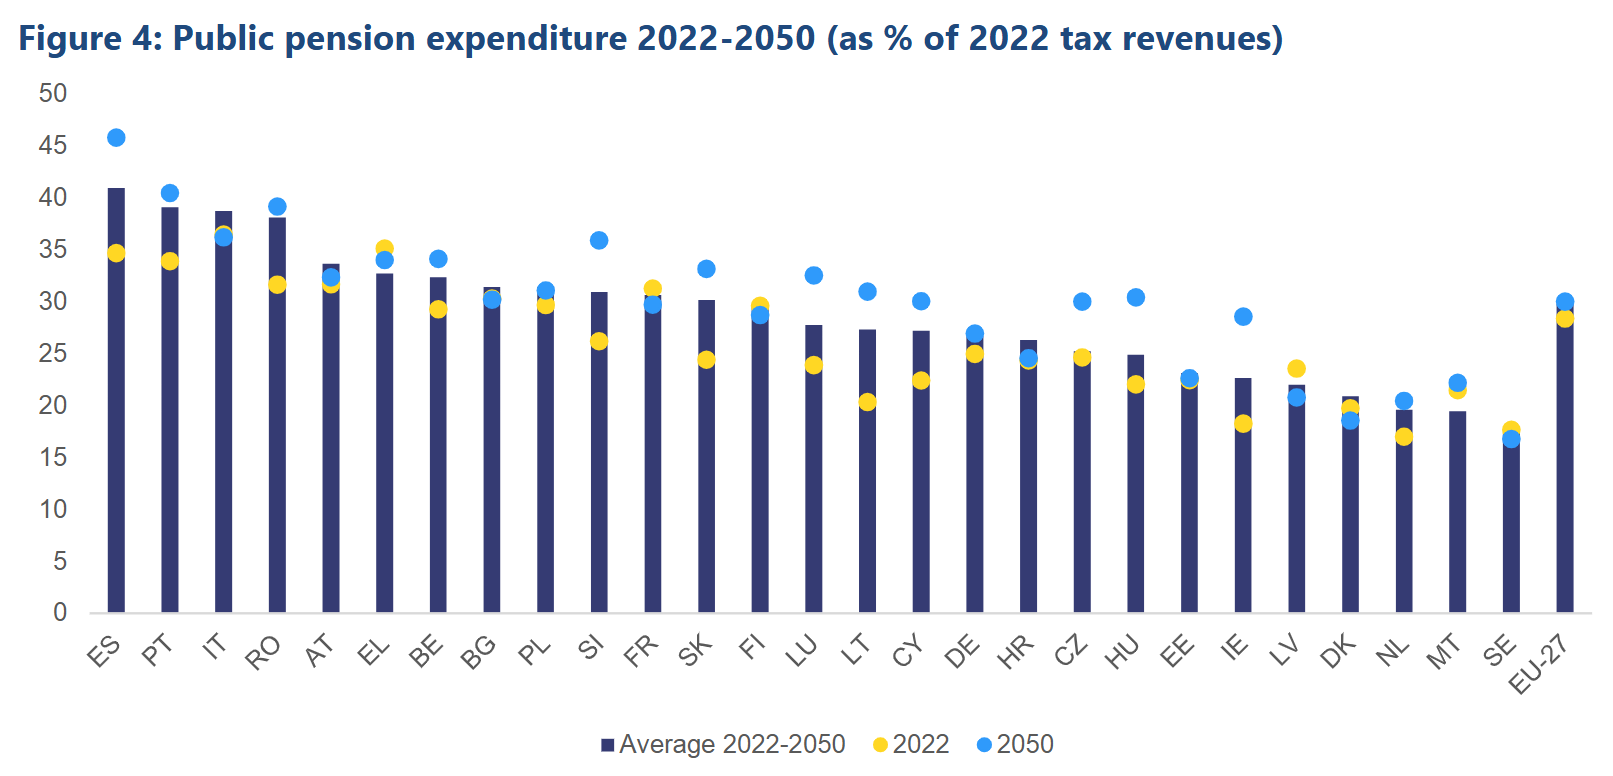
Fuente: Comisión Europea, DG de Fiscalidad y Unión Aduanera, a partir del Informe sobre el Envejecimiento 2024 y de los datos de Taxation Trends 2024. ES: España
Esta cifra es impactante: el gasto en pensiones equivaldría a casi la mitad de la recaudación. Bajo ese supuesto, quedarían unos 54 de cada 100 euros para atender el resto de las necesidades. Si no se obtuvieran recursos adicionales, el ajuste podría afectar a educación, sanidad y defensa, traduciendo el coste de mantener las pensiones en una mayor carga fiscal o en menos recursos para el resto de servicios públicos.
¿Qué proponen los partidos para el 29N?
Frente a este escenario, el PSOE defiende mantener el sistema público de reparto, con la revalorización conforme al IPC. A ello se añaden el Mecanismo de Equidad Intergeneracional, el aumento progresivo de las bases máximas de cotización y la cuota de solidaridad, así como incentivos para retrasar voluntariamente la jubilación.
El PP, por su parte, sitúa la actualización con el IPC como una «línea roja», según Feijóo, y confía en una economía más productiva y competitiva para cerrar el desequilibrio.
José María Figaredo, diputado de Vox en el Congreso, introdujo la posibilidad de combinar reparto y capitalización, planteando un sistema mixto ya presente en países como Suecia y Países Bajos. Más adelante, Santiago Abascal aseguró que las pensiones se pagarían «con el sistema que hay».
El coste que nadie pone sobre la mesa
En campaña, ningún partido parece dispuesto a explicar abiertamente los costes de su propuesta, por el gran coste político que podría suponer. Aunque las propuestas difieran ligeramente, todos garantizan las pensiones y prometen su continuidad, sin cuantificar el esfuerzo económico que exigiría cumplir esos compromisos.
La demografía, sin embargo, no entiende de campañas políticas. El envejecimiento, la jubilación de los baby boomers y la falta de recursos hacen cada vez más urgente reformar el sistema. No hay una solución clara, pero sí una obligación de debatir qué cambiar y a qué coste. Mientras este debate siga aplazándose por su coste político, las pensiones seguirán siendo el elefante en la habitación.
With three weeks to go until the 29 November election, pensions are gaining prominence in the political debate. The PSOE advocates retaining the current system, increasing benefits and strengthening its revenues. The PP pledges to keep pensions in line with the Consumer Price Index (CPI) and relies on economic growth to sustain them. Vox, meanwhile, has proposed combining a pay-as-you-go system with a funded pension scheme.
Their positions differ, but the discussion revolves around who promises to protect pensioners the most, pushing a fundamental question into the background: what financial effort will be needed to maintain benefits over the coming decades, who will bear the cost, and which other priorities could be crowded out?
A growing bill
Back in 2009, the Bank of Spain warned that improvements in employment and productivity would ease the pressure but would not be enough to offset population ageing. It also highlighted the need to reform the current pay-as-you-go system, in which today’s contributions finance today’s benefits. This makes the number of workers, their wages and the balance between contributors and beneficiaries crucial. That balance is deteriorating: according to Eurostat projections released in 2023, Spain would move from 3.3 working-age people for every person aged over 65 to around 1.7 by 2050.
But demographics alone do not explain the full picture. According to Fedea’s estimates, Spain’s Social Security deficit before transfers from the central government would have stood at around €69.8 billion in 2025, approximately 27% of its total expenditure. Part of that funding requirement relates to non-contributory pensions and other benefits that must be financed through taxation. However, Fedea notes that, since 2012, general government funds have been needed every year to supplement the financing of contributory benefits.
Chart by @jongonzlz, using Fedea data.
In 2025, Spain’s Independent Authority for Fiscal Responsibility (AIReF) estimated that pension expenditure would rise from 12.7% of GDP in 2022 to 16.1% in 2050. This percentage measures the weight of spending in the economy, but comparing it with tax revenues helps illustrate the budgetary effort involved: according to the European Commission’s Annual Report on Taxation 2025, assuming the tax-to-GDP ratio remained at its 2022 level, pension expenditure in 2050 would be equivalent to approximately €46 out of every €100 in tax revenues, compared with around €35 out of every €100 in 2022.
Source: European Commission, Directorate-General for Taxation and Customs Union, based on the 2024 Ageing Report and Taxation Trends 2024 data. ES: Spain.
This is a striking figure: pension expenditure would be equivalent to almost half of tax revenues. Under that assumption, around €54 out of every €100 would remain to meet all other needs. Without additional resources, the adjustment could affect education, healthcare and defence, translating the cost of maintaining pensions into a higher tax burden or fewer resources for other public services.
What are the parties proposing for 29 November?
Against this backdrop, the PSOE advocates retaining the public pay-as-you-go system, with pensions adjusted in line with the CPI. This is supported by the Intergenerational Equity Mechanism, a gradual increase in the maximum earnings subject to social security contributions, and the solidarity contribution, alongside incentives to voluntarily postpone retirement.
The PP, for its part, considers CPI-linked pension increases a “red line”, according to Feijóo, and relies on a more productive and competitive economy to close the funding gap.
José María Figaredo, a Vox member of Spain’s Congress of Deputies, raised the possibility of combining pay-as-you-go and funded pensions, proposing a mixed system of the kind already found in countries such as Sweden and the Netherlands. Santiago Abascal later stated that pensions would be paid “under the existing system”.
The cost no one puts on the table
On the campaign trail, no party seems willing to openly explain the costs of its proposal, given the substantial political price this could entail. Although their proposals differ slightly, all guarantee pensions and promise their continuation, without quantifying the financial effort required to fulfil those commitments.
Demographics, however, pay no heed to election campaigns. Population ageing, the retirement of the baby boomers and the shortage of resources make reform increasingly urgent. There is no clear-cut solution, but there is an obligation to debate what needs to change and at what cost. As long as that debate continues to be postponed because of its political cost, pensions will remain the elephant in the room.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.