Korea's Memory Loss
Lo que el auge y la caída de la bolsa coreana enseñan sobre el precio y la deuda
Uno de los grandes dramas bursátiles de 2026 no ocurrió en Wall Street, sino en Seúl. Durante la primera mitad del año, Corea del Sur tuvo la bolsa con mejor rendimiento del planeta. Más que duplicó su valor en seis meses, y los coreanos de a pie se lanzaron a subirse a la ola, desde oficinistas hasta adolescentes que abrían su primera cuenta en un bróker. Después, en unas cinco semanas, el mercado devolvió cerca de un tercio de lo ganado. En un solo día cayó casi un 10% y el mercado tuvo que detener la negociación. ¿Cómo pasa una bolsa de ser la favorita del mundo a convertirse en su mayor lección de prudencia en un solo verano?
Samsung y SK Hynix dominan el índice coreano
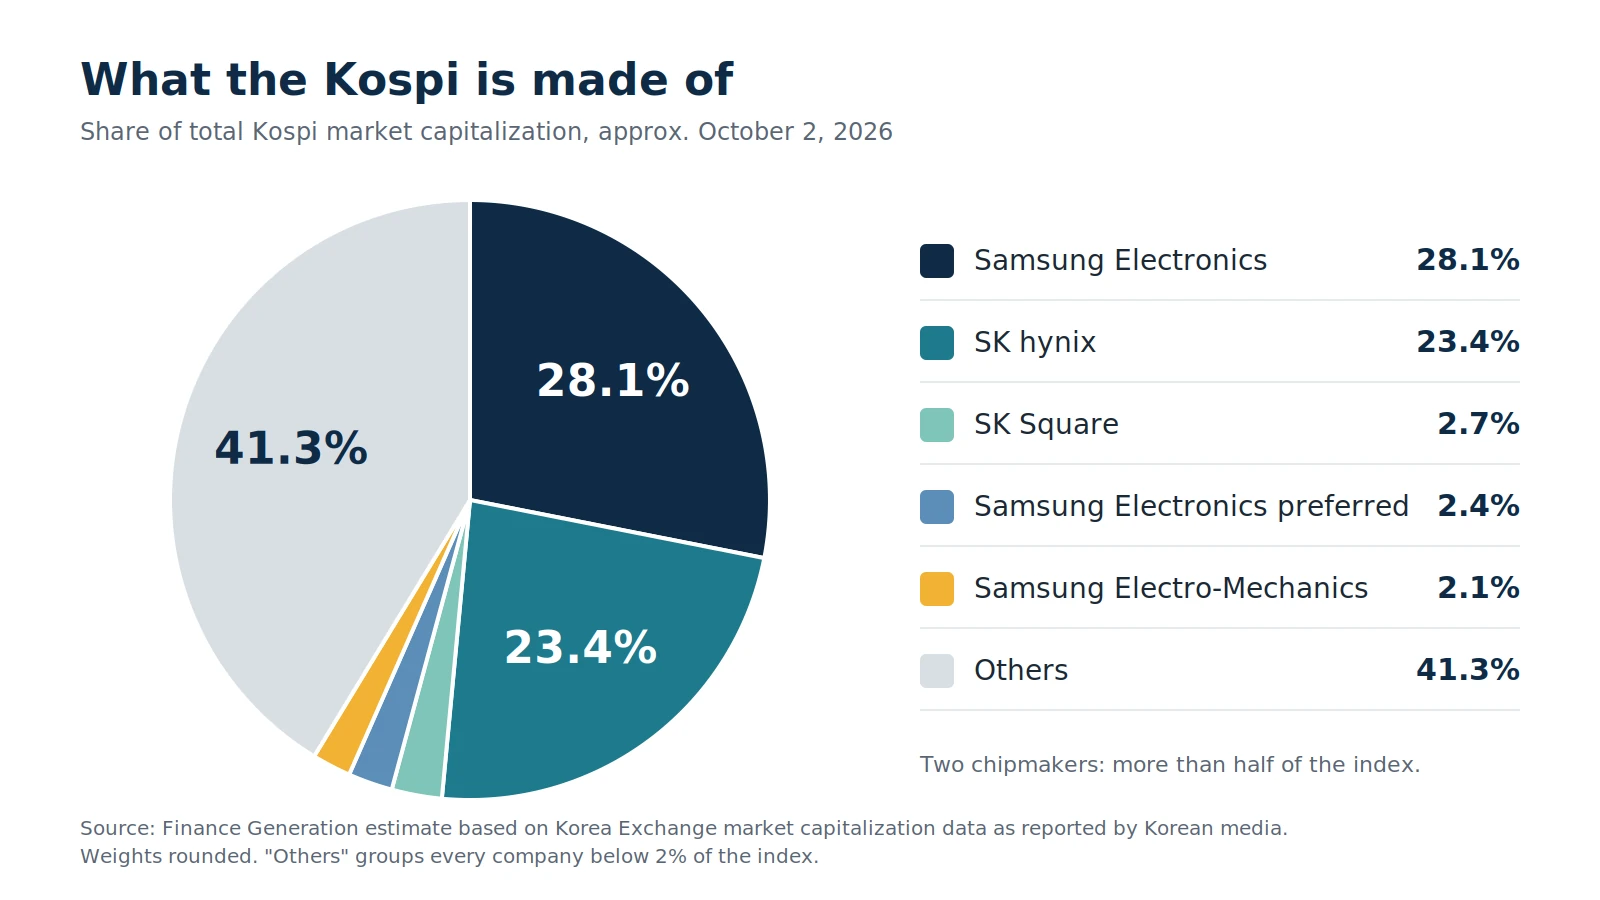
Para seguir la historia conviene saber cómo se mide la bolsa coreana. El Kospi es su principal índice, el equivalente al S&P 500 en Estados Unidos: una cesta con las mayores empresas cotizadas, cuya subida o bajada conjunta refleja cómo va el mercado en su conjunto. Dos nombres lo dominan. Samsung Electronics y SK Hynix, ambas fabricantes de chips de memoria, suponen casi la mitad de su valor. Los chips de memoria almacenan los datos de los servidores que hacen funcionar la inteligencia artificial, así que comprar el Kospi en 2026 era, en la práctica, apostar por la IA. Fabricantes de coches como Hyundai Motor ocupan buena parte del resto.
El primer impulso vino de la geopolítica. Cuando la guerra de Irán estalló a finales de febrero, el Kospi cayó cerca de un 20%, porque Corea importa casi toda su energía y un shock petrolero la golpea más que a la mayoría. Cuando el 8 de abril se pactó un alto el fuego y se reabrió el estrecho de Ormuz, la ruta de buena parte del petróleo mundial, el crudo se desplomó y el mercado rebotó casi tan rápido como había caído. A finales de abril acumulaba una subida de más del 26% en un solo mes, la mejor del G20.
Lo que convirtió un rebote en un rally fue algo más sólido: los beneficios. En el primer trimestre, Samsung ganó más de ocho veces lo que había ganado un año antes. En el segundo, SK Hynix ganaba casi siete veces su beneficio del año anterior y se quedaba con unos 76 wones de beneficio por cada 100 que vendía, un margen casi inédito en la industria. Hay, sin embargo, un matiz. Buena parte de ese salto no vino de los glamurosos chips de IA, sino del precio de la propia memoria, que se disparó porque la oferta no daba abasto con la demanda. El poder de fijar precios en un mercado ajustado es real, pero también es cíclico, y las mismas cifras que justificaban el rally contenían su punto débil.
Reformas comerciales reducen descuentos de cotización
La política añadió combustible. Las empresas coreanas llevaban años cotizando con descuento frente a sus rivales globales, en parte porque los accionistas minoritarios sentían que las decisiones se tomaban en beneficio de las familias que controlan los grupos. El gobierno del presidente Lee Jae-myung lo abordó con reformas del Código de Comercio. Ahora los consejeros deben lealtad no solo a la empresa, sino a todos los accionistas, y las compañías tienen que amortizar las acciones que recompran en lugar de guardarlas para usarlas más tarde. Las consecuencias esperadas eran claras. Una recompra pasa a significar algo real, porque con menos acciones en circulación cada acción restante recibe una porción mayor del beneficio. Y los inversores, nacionales y extranjeros, tenían un motivo para pagar más por las empresas coreanas.
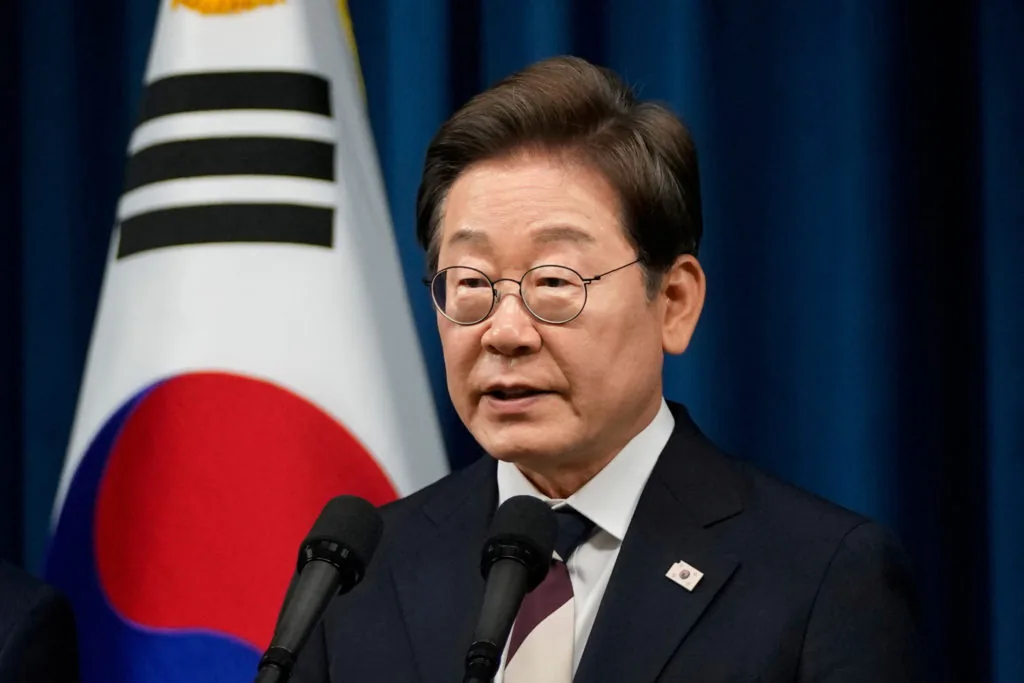
El presidente surcoreano Lee Jae-myung, cuya promesa de llevar el Kospi a 5.000 se convirtió en uno de los pilares del rally de 2026. Foto: REUTERS/Ahn Young-joon.
Ese descuento se ve con un solo número, el PER o ratio precio-beneficio, que indica cuántos wones paga hoy el inversor por cada won de beneficio que se espera que la empresa gane en los próximos doce meses. En marzo, la bolsa coreana cotizaba a menos de 9 veces, frente a más de 20 veces las grandes empresas estadounidenses y entre 12 y 13 veces los mercados emergentes. La brecha sugería que Corea estaba barata. También escondía una duda: la memoria es un negocio cíclico, y rara vez se paga un precio alto por unos beneficios que se sospecha que están en su máximo.
Pequeños inversores con dinero prestado impulsan la subida
Los grandes compradores no fueron los fondos extranjeros, sino los pequeños inversores coreanos, apodados las hormigas. Son unos 14 millones, y las cuentas de trading activas superaron los 110 millones, más del doble de la población del país. Para una generación a la que el precio de la vivienda deja fuera, la bolsa se había convertido en la nueva forma de salir adelante, y el miedo a quedarse fuera hizo el resto. Los extranjeros vendieron una cifra récord en el primer semestre, y las hormigas compraron, cada vez más con dinero prestado. Los créditos para comprar acciones crecieron más de un 40% en seis meses. Las autoridades ayudaron a montar el escenario: en mayo aprobaron fondos apalancados que duplican las ganancias o pérdidas diarias de una sola acción, vinculados a Samsung y SK Hynix, para mantener el dinero minorista en casa.
Precios desconectados de beneficios provocan caída
¿Por qué cayó entonces? No porque los beneficios se hundieran. Siguieron batiendo récords. Cayó porque los precios habían corrido muy por delante de ellos, porque dos acciones suponían la mitad del índice y porque buena parte del dinero era prestado. El 22 de junio, el jefe del supervisor del mercado admitió que la aprobación de esos fondos apalancados había sido precipitada. Al día siguiente, los inversores extranjeros vendieron fabricantes de chips, los que habían pedido dinero prestado se vieron obligados a vender y el Kospi cayó casi un 10% en una sola sesión. El entorno global también había cambiado. La preocupación ya no era el petróleo, sino los tipos de interés: el temor a una subida de la Reserva Federal, un informe de empleo estadounidense muy fuerte y unas perspectivas flojas de Broadcom alimentaron las dudas sobre el auge de la IA. El golpe final llegó el 29 de julio. SK Hynix presentó otro beneficio récord, pero un 6,6% por debajo de lo que esperaban los analistas, y sus acciones cayeron casi un 10% en un día, tras haber perdido ya cerca de la mitad de su valor desde junio.
Hoy el Kospi sigue unas dos terceras partes por encima de donde empezó el año, aunque un cuarto por debajo de su máximo. Hoy, Samsung publica sus resultados del tercer trimestre, la próxima prueba para el ciclo de la memoria.
La lección de Corea no trata de chips. Los inversores que salieron escaldados no se equivocaron con la historia: la inteligencia artificial sigue necesitando memoria y las empresas ganan más que nunca. Se equivocaron en el precio que pagaron y en cómo lo pagaron. Una gran empresa no es automáticamente una gran inversión, porque el precio decide cuántas buenas noticias están ya incluidas. Endeudarse convierte una caída temporal en una pérdida permanente, porque es el mercado quien decide cuándo tienes que vender, no tú. Las empresas coreanas ganaron. Muchos de sus inversores, aun así, perdieron. Esa distancia entre una buena empresa y una buena inversión es la lección más antigua del mercado, y cada burbuja está diseñada para que se nos olvide.
One of the great market dramas of 2026 did not take place on Wall Street. It took place in Seoul. For the first half of the year, South Korea had the best-performing stock market in the world. It more than doubled in value in six months, and ordinary Koreans rushed in to catch the ride, from office workers to teenagers opening their first brokerage account. Then, in about five weeks, the market gave back roughly a third of what it had gained. In a single day it fell almost 10%, and the exchange had to halt trading. How does a market go from the world's favorite to its biggest cautionary tale in one summer?
Samsung and SK Hynix dominate Korea's index
To follow the story, it helps to know how Korea's market is measured. The Kospi is the country's main stock index, the equivalent of the S&P 500 in the United States: a basket of the largest listed companies, whose combined rise or fall shows how the market is doing as a whole. Two names dominate it. Samsung Electronics and SK Hynix, both makers of memory chips, account for roughly half of its value. Memory chips store the data inside the servers that run artificial intelligence, so buying the Kospi in 2026 meant, in practice, betting on AI.
The first push came from geopolitics. When the war in Iran began in late February, the Kospi fell about 20%, because Korea imports almost all of its energy and an oil shock hits it harder than most. When a ceasefire was agreed on April 8 and the Strait of Hormuz, the route for much of the world's oil, reopened, crude dropped sharply and the market rebounded almost as fast as it had fallen. By late April it had gained more than 26% in a single month, the best among the G20.
What turned a rebound into a rally was something more solid: profits. In the first quarter, Samsung earned more than eight times what it had earned a year earlier. By the second quarter, SK Hynix was earning nearly seven times its year-earlier profit, and it kept about 76 won of profit out of every 100 won it sold, a margin almost unheard of in manufacturing. There is a nuance, though. A large part of that jump came not from the glamorous AI chips but from the price of memory itself, which rose sharply because supply could not keep up with demand. Pricing power in a tight market is real, but it is also cyclical, and the same figures that justified the rally contained its weak point.
Commercial reforms reduce valuation discounts
Politics added fuel. Korean companies had long traded at a discount to their global peers, partly because minority shareholders felt decisions were made for the benefit of the controlling families. The government of President Lee Jae-myung took this on with reforms to the Commercial Act. Company directors now owe their duty not only to the company but to all shareholders, and firms must cancel the shares they buy back instead of keeping them for later use. The expected consequences were clear. A buyback now means something real, because fewer shares outstanding gives each remaining share a bigger slice of profit. Investors, domestic and foreign, also had a reason to pay more for Korean companies.
South Korean President Lee Jae-myung, whose pledge to lift the Kospi to 5,000 became one of the foundations of the 2026 rally. Photo: REUTERS/Ahn Young-joon.
The discount is easy to see in one number, the price-to-earnings ratio, which shows how many won investors pay today for each won of profit a company is expected to earn over the next twelve months. In March, Korean stocks traded at less than 9 times, against more than 20 times for large American companies and 12 to 13 times for emerging markets. The gap suggested Korea was cheap. It also hid a doubt: memory is a cyclical business, and investors rarely pay a high price for profits they suspect are at their peak.
Small investors with borrowed money drive the rally
The biggest buyers were not foreign funds but Korea's own small investors, nicknamed the ants. There are about 14 million of them, and the number of active trading accounts passed 110 million, more than twice the country's population. For a generation priced out of the housing market, the stock market had become the new way to get ahead, and fear of missing out did the rest. Foreigners sold a record amount in the first half, and the ants bought, increasingly with borrowed money. Loans to buy stocks grew by more than 40% in six months. The authorities helped build the stage: in May they approved leveraged funds that double the daily gains or losses of a single stock, tied to Samsung and SK Hynix, to keep retail money at home.
Prices disconnected from profits trigger collapse
So why did it fall? Not because profits collapsed. They kept setting records. It fell because prices had run far ahead of them, because two stocks made up half of the index, and because so much of the money was borrowed. On June 22, the head of the market watchdog admitted that approving those leveraged funds had been too hasty. The next day foreign investors sold chipmakers, borrowers were forced to sell, and the Kospi fell almost 10% in a single session. The global backdrop had also turned. The worry was no longer oil but interest rates, with fears of a rise by the US Federal Reserve, a very strong US jobs report and a weak outlook from Broadcom raising doubts about the AI boom. The final blow came on July 29. SK Hynix reported another record profit, but 6.6% below what analysts expected, and its shares fell almost 10% in a day, having already lost nearly half of their value since June.
Today the Kospi is still up about two-thirds on the year, though roughly a quarter below its peak. Today, Samsung publishes its third-quarter results, the next test of the memory cycle.
The lesson of Korea is not about chips. The investors who got burned were not wrong about the story: artificial intelligence still needs memory, and the companies are earning more than ever. They were wrong about the price they paid and the way they paid it. A great company is not automatically a great investment, because the price decides how much good news is already included. Borrowing turns a temporary drop into a permanent loss, because the market decides when you have to sell, not you. Korea's companies won. Many of its investors still lost. That gap, between a good company and a good investment, is the oldest lesson in the market, and every boom is designed to make us forget it.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.