¿Quién está financiando la revolución de la IA?
El boom de la inteligencia artificial está dejando de ser solo una historia tecnológica para convertirse también en una historia de deuda, capital y riesgo
Durante los últimos años, la inteligencia artificial se ha convertido en una de las grandes historias de los mercados. Las valoraciones de las compañías tecnológicas se han disparado, los inversores compiten por entrar en el próximo gran proyecto de IA y las grandes tecnológicas anuncian inversiones cada vez mayores en centros de datos, chips e infraestructura.
Pero detrás de cada nuevo modelo de IA existe una factura. Y es una factura cada vez más difícil de ignorar.
Microsoft, Amazon, Alphabet, Meta y otros grandes actores tecnológicos están destinando cientos de miles de millones de dólares a construir la infraestructura necesaria para sostener esta nueva economía. Centros de datos, semiconductores, redes eléctricas y capacidad de computación requieren enormes cantidades de capital y una apuesta por unos ingresos futuros que todavía están por demostrar.
Hasta ahora, buena parte de ese esfuerzo podía financiarse con los propios balances y flujos de caja de las grandes tecnológicas. Pero a medida que la escala de las inversiones aumenta, una parte creciente de la financiación está llegando desde fuera: mercados de bonos, bancos, fondos de private credit, empresas de private equity y grandes inversores institucionales. La revolución de la IA está, por tanto, generando otra revolución menos visible: la de su financiación.
La pregunta ya no es solo cuánto dinero necesita la inteligencia artificial, sino quién está poniendo ese dinero, cómo se está financiando y, sobre todo, quién asumirá el riesgo si los retornos esperados tardan más de lo previsto en llegar.
La factura
Empecemos por la factura. Amazon apunta a unos 200.000 millones de dólares de inversión en 2026; Microsoft, a cerca de 190.000; Alphabet, a entre 175.000 y 185.000; y Meta, a entre 125.000 y 145.000, después de elevar su previsión en abril. Según J.P. Morgan Asset Management, el capex de los hyperscalers, los grandes proveedores de servicios en la nube, ha pasado de 156.000 millones en 2022, el año del lanzamiento de ChatGPT, a más de un billón de dólares esperado en 2027.
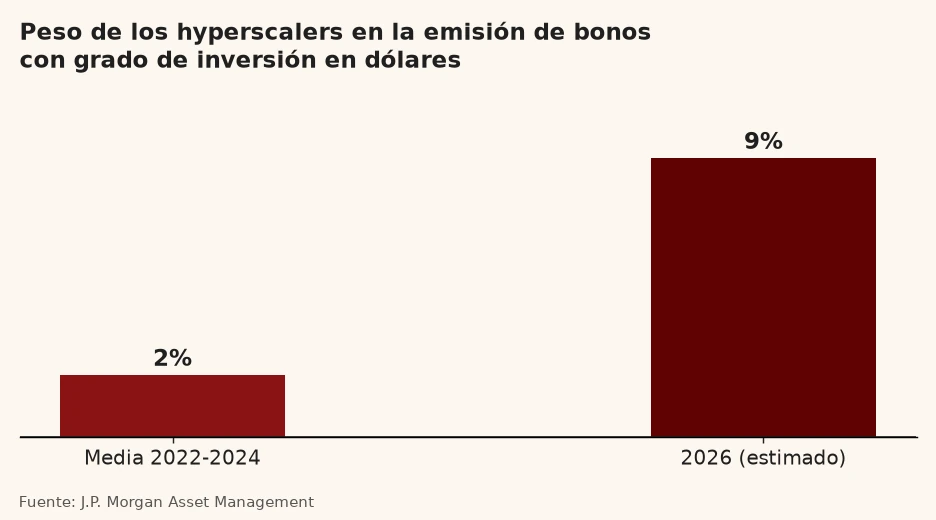
Una cifra de esta magnitud difícilmente puede financiarse únicamente con la caja de las grandes tecnológicas. J.P. Morgan calcula que los flujos operativos y la emisión de acciones cubrirán apenas una cuarta parte de la inversión acumulada en IA prevista hasta 2030, unos 5,5 billones de dólares, lo que está llevando a los hyperscalers a recurrir cada vez más al mercado de bonos. En lo que va de 2026 han emitido 219.000 millones en deuda con grado de inversión, y su peso en la emisión en dólares ha pasado de un 2% entre 2022 y 2024 a un 9% esperado este año. El mercado empieza a reflejar este aumento del endeudamiento: ajustados por duración, los diferenciales de los hyperscalers rondan el 1,05% frente a los aproximadamente 0,8% del mercado corporativo en general. J.P. Morgan considera esa ampliación justificada y la atribuye al volumen de oferta, no a un deterioro del negocio.
Fuente: J.P. Morgan Asset Management
Los bonos son solo la parte visible
Los bonos, sin embargo, son solo la parte visible. Los mercados financieros también han entrado en la fábrica de IA. El 10 de agosto, NVIDIA anunció un pacto preliminar con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para movilizar más de 500.000 millones de dólares de capital de terceros a lo largo del tiempo. Conviene subrayar que es un objetivo y no dinero ya desplegado: los acuerdos siguen sujetos a la firma de los contratos definitivos. La financiación se apoyará en crédito privado y en vehículos específicos respaldados por la propia infraestructura de computación. NVIDIA podría, además, ofrecer un respaldo de valor residual de hasta el 25% de cada operación. No es un caso aislado: Morgan Stanley estima que las tecnológicas y sus socios podrían necesitar hasta 800.000 millones en crédito privado ligado a activos concretos de aquí a 2028.
La deuda que no aparece en el balance
Pero no todo este endeudamiento aparece directamente en el balance de las grandes tecnológicas. Un buen ejemplo es Hyperion, el campus de Meta en Luisiana: Blue Owl tiene el 80% de la empresa conjunta, Meta el 20%, y el vehículo emite 27.300 millones de deuda que queda fuera del balance de Meta. A cambio, Meta firma los alquileres y aporta una garantía de valor residual de unos 28.000 millones que decrece con el tiempo; si el campus vale menos de lo pactado, cubre la diferencia. Según el Financial Times, las tecnológicas han ofrecido hasta 300.000 millones de dólares en garantías de este tipo en los últimos doce meses, con los 105.000 millones de NVIDIA para un centro de OpenAI en Ohio y unos 29.000 de Broadcom entre los casos más grandes. Estas cifras corresponden a garantías anunciadas, no a deuda reconocida directamente en los balances, y solo se convertirían en un coste efectivo si el valor de los activos cayese por debajo de determinados niveles.
La hipótesis que lo sostiene todo
Toda esta estructura financiera descansa sobre una hipótesis que todavía no puede comprobarse: que los ingresos generados por la IA crecerán lo suficiente para justificar el capital invertido. Una estimación atribuida a J.P. Morgan calcula que hacen falta 650.000 millones de ingresos anuales nuevos para un 10% de retorno, frente a unos 50.000-150.000 millones atribuibles a IA hoy. Los laboratorios líderes crecen deprisa, pero desde bases pequeñas: los ingresos anualizados de OpenAI a finales de 2025 equivalen a cerca del 3% del capex previsto para 2026.
Si esos ingresos no llegan, la pregunta es sencilla: ¿quién paga?
¿Quién asume el riesgo?
El riesgo no desaparece al salir del balance de una tecnológica: simplemente cambia de manos. Pasa a aseguradoras, fondos de crédito privado, bancos e inversores en infraestructura, que son quienes prestan el dinero a través de bonos, préstamos y vehículos financieros. Y detrás de ellos pueden estar, en última instancia, los ahorradores y los fondos de pensiones que invierten a través de esas entidades.
Uno de los principales interrogantes es la vida útil de los activos. Algunas compañías amortizan sus GPU en seis años, mientras que especialistas en financiación de proyectos estiman una vida económica de tres a cuatro años. En un sector en el que NVIDIA y AMD lanzan nuevas generaciones de chips a gran velocidad, una depreciación más rápida de lo previsto podría reducir el valor del colateral que respalda la deuda.
No todos comparten esta preocupación: algunos participantes del mercado sostienen que los valores residuales pueden asegurarse y que la vida útil de determinados equipos podría ser mayor. La evolución de esta variable será clave para determinar dónde acaba realmente el riesgo.
Una revolución financiera
La revolución de la IA también es una revolución financiera. Lo que comenzó como una carrera tecnológica financiada principalmente por los beneficios de las grandes compañías se está convirtiendo en un fenómeno de mercados de capitales: bonos, crédito privado, vehículos de propósito especial y garantías.
La pregunta ya no es solo cuánto capital puede movilizar la IA, sino si los ingresos y la productividad que genere serán suficientes para rentabilizarlo. Si la respuesta es sí, buena parte de este capital habrá servido para construir una infraestructura que sostendrá la economía digital. Si esos ingresos no llegan a tiempo o no alcanzan las expectativas, el riesgo se habrá distribuido mucho más allá de las propias tecnológicas.
Over the past few years, artificial intelligence has become one of the biggest stories in the markets. Technology company valuations have soared, investors are competing to get into the next major AI project, and large tech companies are announcing ever-larger investments in data centers, chips and infrastructure.
But behind every new AI model there is a bill. And that bill is becoming increasingly difficult to ignore.
Microsoft, Amazon, Alphabet, Meta and other major technology companies are investing hundreds of billions of dollars to build the infrastructure needed to support this new economy. Data centers, semiconductors, power grids and computing capacity require enormous amounts of capital and a bet on future revenues that have yet to be proven.
Until now, much of this effort could be financed through the balance sheets and cash flows of the largest technology companies. But as the scale of investment increases, a growing share of the financing is coming from outside: bond markets, banks, private credit funds, private equity firms and large institutional investors. The AI revolution is therefore generating another, less visible revolution: the one behind its financing.
The question is no longer simply how much money artificial intelligence needs, but who is providing that money, how it is being financed and, above all, who will bear the risk if the expected returns take longer than anticipated to materialize.
The bill
Let us start with the bill. Amazon expects to invest around $200 billion in 2026; Microsoft, close to $190 billion; Alphabet, between $175 billion and $185 billion; and Meta, between $125 billion and $145 billion, after raising its forecast in April. According to J.P. Morgan Asset Management, capex by the hyperscalers, the major cloud service providers, has risen from $156 billion in 2022, the year ChatGPT was launched, to more than $1 trillion expected in 2027.
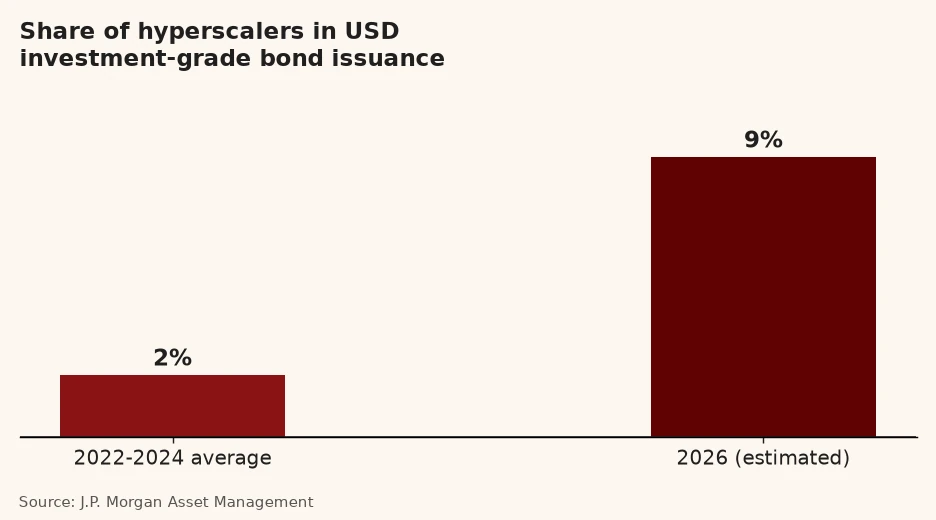
A figure of this magnitude can hardly be financed solely from the cash generated by the largest technology companies. J.P. Morgan estimates that operating cash flows and equity issuance will cover only around one quarter of the AI investment expected through 2030, amounting to approximately $5.5 trillion, pushing hyperscalers to rely increasingly on the bond market. So far in 2026, they have issued $219 billion in investment-grade debt, and their share of dollar-denominated issuance has risen from 2% between 2022 and 2024 to an expected 9% this year. The market is beginning to reflect this increase in leverage: adjusted for duration, spreads for hyperscalers are around 1.05%, compared with approximately 0.8% for the broader corporate market. J.P. Morgan considers this widening justified and attributes it to the volume of supply rather than a deterioration in the underlying business.
Source: J.P. Morgan Asset Management
Bonds are only the visible part
Bonds, however, are only the visible part. Financial markets have also entered the AI factory. On August 10, NVIDIA announced a preliminary agreement with Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR to mobilize more than $500 billion of third-party capital over time. It is important to stress that this is a target, not money already deployed: the agreements remain subject to the signing of definitive contracts. The financing will rely on private credit and dedicated vehicles backed by the underlying computing infrastructure. NVIDIA could also provide residual-value support of up to 25% of each transaction. This is not an isolated case: Morgan Stanley estimates that technology companies and their partners could need up to $800 billion in private credit tied to specific assets by 2028.
The debt that stays off the balance sheet
But not all of this borrowing appears directly on the balance sheets of the major technology companies. A good example is Hyperion, Meta's campus in Louisiana: Blue Owl owns 80% of the joint venture, Meta owns 20%, and the vehicle issues $27.3 billion of debt that remains off Meta's balance sheet. In return, Meta signs the leases and provides a residual-value guarantee of around $28 billion that declines over time; if the campus is worth less than agreed, Meta covers the difference. According to the Financial Times, technology companies have offered up to $300 billion in guarantees of this type over the past twelve months, including NVIDIA's $105 billion for an OpenAI data center in Ohio and around $29 billion from Broadcom among the largest cases. These figures refer to announced guarantees, not debt directly recognized on the balance sheets, and they would only become an actual cost if the value of the assets fell below certain levels.
The hypothesis holding it all up
This entire financial structure rests on a hypothesis that cannot yet be confirmed: that AI-generated revenues will grow enough to justify the capital invested. An estimate attributed to J.P. Morgan calculates that $650 billion in new annual revenues would be needed for a 10% return, compared with around $50–150 billion attributable to AI today. Leading AI labs are growing rapidly, but from small bases: OpenAI's annualized revenues at the end of 2025 were equivalent to around 3% of the capex expected for 2026.
If those revenues do not materialize, the question is simple: who pays?
Who bears the risk?
The risk does not disappear when it leaves a technology company's balance sheet: it simply changes hands. It passes to insurers, private credit funds, banks and infrastructure investors, which provide the financing through bonds, loans and financial vehicles. Ultimately, behind them may be savers and pension funds investing through these institutions.
One of the main questions is the useful life of these assets. Some companies depreciate their GPUs over six years, while project-finance specialists estimate an economic life of three to four years. In a sector where NVIDIA and AMD are launching new generations of chips at a rapid pace, faster-than-expected depreciation could reduce the value of the collateral backing the debt.
Not everyone shares this concern: some market participants argue that residual values can be insured and that certain equipment may have a longer useful life. How this develops will be key to determining where the risk ultimately ends up.
A financial revolution
The AI revolution is also a financial revolution. What began as a technological race financed primarily by the profits of major companies is becoming a capital-markets phenomenon: bonds, private credit, special-purpose vehicles and guarantees.
The question is no longer simply how much capital AI can mobilize, but whether the revenues and productivity it generates will be sufficient to make that capital profitable. If the answer is yes, much of this capital will have helped build infrastructure that will support the digital economy. If those revenues do not arrive on time or fail to meet expectations, the risk will have been distributed far beyond the technology companies themselves.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.