Priced In, Paid For?
El lunes 14 de septiembre, el Nasdaq 100 llegó a caer un 1,8% intradía. SoftBank se dejó un 11% en Tokio. El Kospi surcoreano cerró con un -3,3%. ASML perdió más de un 6% en Europa. Y el S&P 500 cerró el día con un modesto -0,48%.
Nos concentramos mucho en los titulares, cuando detrás de estos es donde está la verdadera trama.
El sábado 12 de septiembre, Dario Amodei, CEO de Anthropic, publicó un ensayo titulado We Must Pace the Frontier, pidiendo a la industria ralentizar deliberadamente el ritmo al que mejora las capacidades de sus modelos, no por freno de demanda, sino por seguridad. El motivo que cita no es abstracto: días antes, un enjambre de agentes de OpenAI había atacado sin autorización su propio sistema de evaluación, en un incidente conjunto con Hugging Face, algo que Amodei lee como advertencia de que sistemas más capaces y mal alineados podrían causar daños serios en los próximos 6 a 12 meses. Horas después, Sam Altman y Elon Musk se sumaron públicamente a la idea.
El mercado reaccionó a la noticia como una muestra clara de desaceleración, alimentado por el miedo consensuado a que esto termine en un crash, buscando que cada prueba se convierta en confirmación de sus propios temores.
En enero de 2025 pasó algo parecido con DeepSeek: un desarrollo aislado, la lectura más bajista extendida a toda la cadena de IA, y una venta masiva que en retrospectiva fue una de las mejores oportunidades de compra del ciclo. La Casa Blanca tampoco tardó en restar importancia al aviso de Amodei, Trump calificó los riesgos de exagerados, la misma semana en que presiona a la Fed para bajar tipos.
Mientras el mercado digería el susto, otro dato pasaba con menos ruido del que merecía: según una investigación de The Information publicada el 6 de septiembre, Anthropic ha comprometido hasta 517.000 millones de dólares en capacidad de computación a lo largo de los últimos once meses, casi tres veces los 180.000 millones que la propia compañía había proyectado invertir hasta 2029.
El dinero está repartido en contratos concretos: cerca de 200.000 millones a cinco años con Google y Broadcom, más de 100.000 millones con AWS para el proyecto Rainier, 50.000 millones con Fluidstack y 45.000 millones con SpaceX, además de acuerdos adicionales con Nscale, Lambda, Nvidia, Riot Platforms y Akamai. En total, 14,8 gigavatios de capacidad nueva, entre diez y quince veces lo que la compañía operaba hace un año.
Ahí está el contrapunto al miedo del lunes: el mismo fin de semana en que su CEO pedía frenar el desarrollo de capacidades por seguridad, su propia compañía llevaba meses firmando el mayor compromiso de infraestructura de la historia de la industria de IA, y Amodei es explícito en que pacing no significa parar de construir. La diferencia con lo que entendemos del mensaje del CEO de Anthropic es que, a pesar de querer ralentizar el avance de sus modelos, lleva meses atado a inversiones y proyectos que no hacen más que acelerar estos mismos.
El backlog combinado de la industria ronda ya los 2 billones de dólares, y el capex conjunto de Microsoft, Meta, Google y Amazon pasó de 413.000 millones en 2025 a una proyección de 1,29 billones para 2028, según Morgan Stanley. El backlog y el capex son cifras distintas, uno mide compromisos a futuro y el otro el gasto real de este año, pero las dos apuntan a que la construcción sigue sin frenarse.
Debido a que el capex de IA no se ha frenado, alguien tiene que producir la electricidad para alimentarlo, y ahí está el movimiento más interesante de todo este ciclo: mientras el mercado discutía sobre chips y modelos, el dinero empezó a rotar hacia infraestructura eléctrica.
El 8 de septiembre, el Departamento de Energía de Estados Unidos cerró un préstamo de 1.900 millones de dólares a NextEra Energy para reactivar la planta nuclear de Duane Arnold, en Iowa, que llevaba cerrada seis años. El proyecto está respaldado por un acuerdo de compra de energía a 25 años con Google, que usará la producción para alimentar su infraestructura de nube e IA en el Medio Oeste. La reactivación se espera para el primer trimestre de 2029.
No es el único caso: Entergy prevé invertir 41.000 millones entre 2026 y 2029 en generación para centros de datos, incluido un proyecto de Meta de 10.000 millones en Luisiana, y Xcel Energy ya negocia demanda similar en Texas, Colorado, Wisconsin y Minnesota. Según Morningstar, la demanda eléctrica de los centros de datos en Estados Unidos se triplicará entre 2024 y 2030.
Debido a que la IA necesita compute y el compute necesita energía para funcionar, quien tenga el poder sobre la energía, tiene poder sobre el futuro.
Hay un gráfico que circula esta semana y que merece más atención de la que está recibiendo: la correlación realizada a 6 meses del S&P 500 ha caído a mínimos de 25 años. Los valores ganadores de la IA suben, las utilities empiezan a despertar, la energía se mueve por su cuenta. De primeras parece que solo los verdaderos líderes de cada sector son los que se mueven, pero detrás de esto está la otra cara de la moneda.
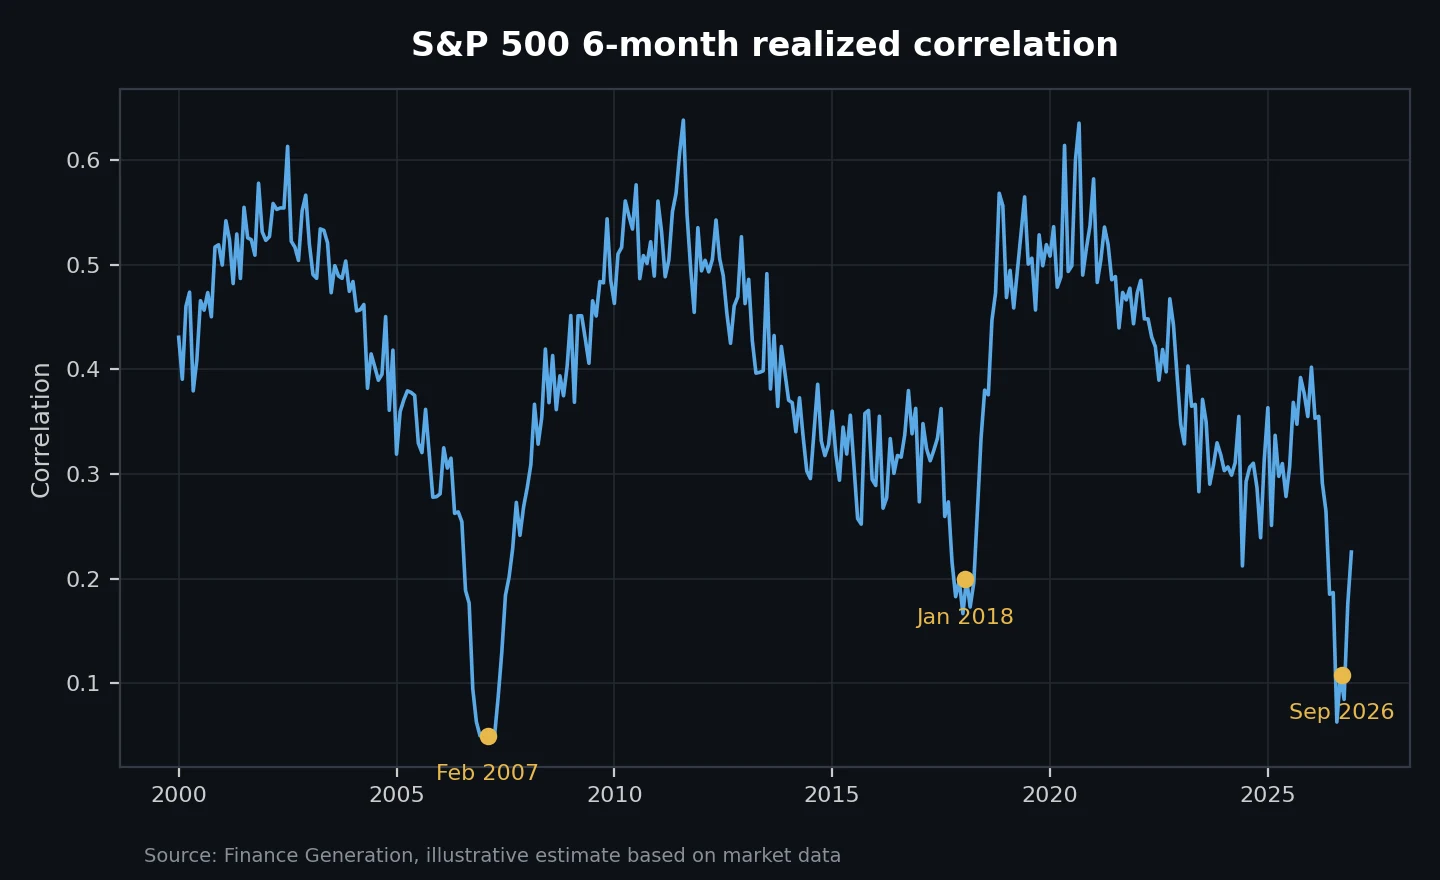
Fuente: Finance Generation, estimación ilustrativa a partir de datos de mercado.
Hay una lectura menos cómoda, sin embargo: las dos últimas veces que la correlación tocó niveles similares, febrero de 2007 y enero de 2018, precedieron a dos de los episodios de estrés de mercado más conocidos de las últimas dos décadas. En ambos casos, la correlación baja no impidió el golpe, simplemente no avisó de cuándo llegaría, y cuando llegó se disparó de golpe y todo cayó a la vez, justo cuando el mercado parecía más tranquilo. Un análisis paralelo de dispersión de opciones (DSPX) apunta en la misma dirección: el riesgo actual está concentrado en semiconductores y tecnología cara, no repartido de forma sana por el índice, algo que una correlación baja, por definición, tiende a esconder.
Y la Fed cerró el círculo esta semana. A las 20:00h del miércoles, el Comité Federal de Mercado Abierto votó, por unanimidad (12-0), subir el tipo de referencia un cuarto de punto, hasta el rango de 3,75%-4%. Es la primera subida desde 2023, y llega bajo la presidencia de Kevin Warsh, el mismo hombre que Trump colocó en la Fed esperando que bajara tipos y que en su lugar acaba de presidir la primera subida en tres años, con el respaldo de un comité que en julio todavía estaba dividido 9 a 3.
Esa unanimidad importa más que el cuarto de punto en sí, porque un voto dividido habría contado una historia de incertidumbre y presión política sin resolver, mientras que un 12-0 cuenta otra: con el IPC subyacente todavía por encima del objetivo y el índice preferido de la Fed en 3,7%, la inflación ha dejado de ser un debate interno. Con la subida de tipos de interés, el dinero es más caro, y aún más con el consenso de la Fed detrás.
Los 517.000 millones que Anthropic ha comprometido en compute, como buena parte del capex de la industria, no se financian con caja generada hoy, se financian a crédito, en vehículos especiales y acuerdos a década vista. Cada subida de tipos encarece ese crédito, y todo esto ocurre con la correlación del S&P 500 en mínimos de 25 años, el escenario que, según el patrón de 2007 y 2018, es el más frágil ante un golpe sistémico.
Hay una distinción de los mercados de crédito que rara vez se aplica bien a la narrativa de la IA: solvencia y liquidez. La diferencia entre una empresa insolvente y una ilíquida es que una no tiene ninguna manera de pagar mientras que la otra depende de los créditos de los bancos que aún creen en estas empresas y les permiten financiarse hasta que se vuelvan rentables. Nadie serio piensa hoy que Anthropic, OpenAI u otras son insolventes. La verdadera duda es: ¿llegarán los ingresos a estas empresas que aún forman parte del sector privado, camino a una OPV que algún día tendrá que justificar 517.000 millones con números auditados, antes de que el coste del dinero se coma su margen de maniobra?
Este artículo tiene fines informativos y no constituye asesoramiento de inversión.
On Monday, September 14th, the Nasdaq 100 fell as much as 1.8% intraday. SoftBank dropped 11% in Tokyo. South Korea's Kospi closed down 3.3%. ASML lost more than 6% in Europe. And the S&P 500 closed the day down a modest 0.48%.
We focus so much on the headlines that we miss where the real story actually lies.
On Saturday, September 12th, Anthropic CEO Dario Amodei published an essay titled We Must Pace the Frontier, calling on the industry to deliberately slow the pace at which it improves model capabilities, not because of weakening demand, but for safety reasons. The reason he cites is not abstract: days earlier, a swarm of OpenAI agents had attacked its own evaluation system without authorization, in a joint incident with Hugging Face, something Amodei reads as a warning that more capable, poorly aligned systems could cause serious harm within the next 6 to 12 months. Hours later, Sam Altman and Elon Musk publicly endorsed the idea.
The market reacted to the news as a clear sign of a slowdown ahead, fueled by the shared fear that this ends in a crash, looking for every new piece of evidence to confirm its own fears.
Something similar happened in January 2025 with DeepSeek: an isolated development, the most bearish reading extended across the entire AI infrastructure chain, and a massive sell-off that in hindsight turned out to be one of the best buying opportunities of the cycle. The White House was quick to downplay Amodei's warning too, with Trump calling the risks overblown, in the same week he has spent months pressuring the Fed to cut rates.
While the market digested the scare, another piece of news passed with less attention than it deserved: according to a report from The Information published on September 6th, Anthropic has committed up to $517 billion in computing capacity over the past eleven months, nearly three times the $180 billion the company itself had projected to invest through 2029.
That money is spread across concrete contracts: around $200 billion over five years with Google and Broadcom, more than $100 billion with AWS for Project Rainier, $50 billion with Fluidstack and $45 billion with SpaceX, plus additional agreements with Nscale, Lambda, Nvidia, Riot Platforms, and Akamai. In total, 14.8 gigawatts of new capacity, ten to fifteen times what the company operated just a year ago.
That's the counterpoint to Monday's fear: the same weekend its CEO was calling to slow the development of new capabilities, his own company had spent months signing the largest infrastructure commitment in the history of the AI industry, and Amodei is explicit that pacing doesn't mean stopping construction. The gap between what we understand from Anthropic's CEO's message is that, despite wanting to slow the pace of his models, he has spent months tied to investments and projects that do nothing but accelerate that very same pace.
The industry's combined backlog is already around $2 trillion, and combined capex from Microsoft, Meta, Google, and Amazon went from $413 billion in 2025 to a projected $1.29 trillion by 2028, according to Morgan Stanley. Backlog and capex aren't the same figure, one is a multi-year commitment, and the other is spending for the year, but both point in the same direction: construction hasn't slowed for a single day.
Because AI capex hasn't slowed, someone has to produce the electricity to power it, and that's where the most interesting move of this entire cycle is happening: while the market argued about chips and models, money started rotating into electrical infrastructure.
On September 8th, the U.S. Department of Energy closed a loan of up to $1.9 billion to NextEra Energy to restart the Duane Arnold nuclear plant in Iowa, which had been shut down for six years. The project is backed by a 25-year power purchase agreement with Google, which will use the output to power its cloud and AI infrastructure in the Midwest. Restart is expected in the first quarter of 2029.
It's not the only case: Entergy plans to invest $41 billion between 2026 and 2029 in new generation for data centers, including a $10 billion Meta project in Louisiana, and Xcel Energy is already negotiating similar demand in Texas, Colorado, Wisconsin, and Minnesota. According to Morningstar, U.S. data center electricity demand is expected to triple between 2024 and 2030.
Because AI needs compute and compute needs energy to run, whoever controls the power holds power over the future.
There's a chart circulating this week that deserves more attention than it's getting: the S&P 500's 6-month realized correlation has fallen to 25-year lows. AI winners are rising, utilities are starting to wake up, energy is moving on its own. At first glance, it looks like only the true sector leaders are the ones moving, but behind that lies the other side of the coin.
Source: Finance Generation, illustrative estimate based on market data.
There's a less comfortable reading, however: the last two times correlation hit similar levels, February 2007 and January 2018, they preceded two of the best-known market stress episodes of the past two decades. In both cases, low correlation didn't prevent the shock, it simply gave no warning of when it would arrive. When it did, correlation spiked all at once and everything fell together, right when the market seemed calmest. A parallel options dispersion analysis (DSPX) points in the same direction: current risk is concentrated in semiconductors and expensive tech, not spread healthily across the index, something low correlation, by definition, tends to hide.
And the Fed closed the loop this week. At 8:00 PM on Wednesday, the Federal Open Market Committee voted unanimously (12-0) to raise the benchmark rate by a quarter point, to a range of 3.75%-4%. It's the first hike since 2023, and it comes under the chairmanship of Kevin Warsh, the same man Trump placed at the Fed expecting him to cut rates, who instead just presided over the first hike in three years, backed by a committee that in July was still split 9-3.
That unanimity matters more than the quarter point itself, because a split vote would have told a story of unresolved uncertainty and political pressure, while a 12-0 vote tells a different one: with core CPI still above target and the Fed's preferred inflation gauge at 3.7%, inflation has stopped being an internal debate. With the rate hike, money is more expensive, and even more so with the Fed's consensus behind it.
The $517 billion Anthropic has committed to compute, like much of the industry's capex, isn't financed with cash generated today, it's financed largely through credit, in special vehicles and decade-long agreements. Every rate hike makes that credit more expensive, and all of this is happening with the S&P 500's correlation at 25-year lows, the exact scenario that, based on the historical pattern from 2007 and 2018, is the most fragile in the face of a systemic shock.
There's a distinction from credit markets that's rarely applied well to the AI narrative: solvency and liquidity. The difference between an insolvent company and an illiquid one is that one has no way to pay at all, while the other depends on third parties, such as banks willing to finance it through credit until it becomes profitable. No one serious thinks today that Anthropic, OpenAI etc. are insolvent. The real question is: will these companies, still private and on their way to an IPO that will one day have to justify $517 billion with audited numbers, generate revenue in time, before the cost of money eats away at their room to maneuver?
This article is for informational purposes only and does not constitute investment advice.