El espejismo de la línea Maginot y la deuda francesa
En 1940, Francia confiaba ciegamente en la línea Maginot, una barrera defensiva supuestamente inexpugnable que le proporcionaba una sensación de inmunidad mientras el peligro real la rodeaba por los flancos. En los mercados de renta fija ha ocurrido algo análogo durante más de una década.
París creía que su condición de segunda economía del euro y el paraguas implícito del BCE, del que hablaremos más adelante, eran una trinchera infranqueable que le permitía endeudarse sin consecuencias. Los inversores más escépticos bautizaron esa espera en las mesas de trading de Londres como “Esperando a GodOAT”, jugando con las siglas del bono soberano francés (Obligation Assimilable du Trésor) y la obra de Beckett donde dos personajes aguardan eternamente a alguien que nunca llega. Durante la crisis del euro del 2010-2012, el momento de la verdad se aplazó y todos los focos apuntaron a Grecia, España o Italia.
En este otoño de 2026, el flanco ha cedido
Según Deutsche Bank, el bono francés a diez años acumula su peor rentabilidad anualizada desde 1803, una ventana que todavía recoge los estragos financieros de la Revolución Francesa. La rentabilidad exigida ha superado el 5%, y la prima de riesgo frente al bono alemán ha sufrido una de sus mayores ampliaciones desde la reunificación en 1990, superando por momentos los 168 puntos básicos y situándose en el percentil 99,8 desde el famoso “whatever it takes” de Mario Draghi en 2012.
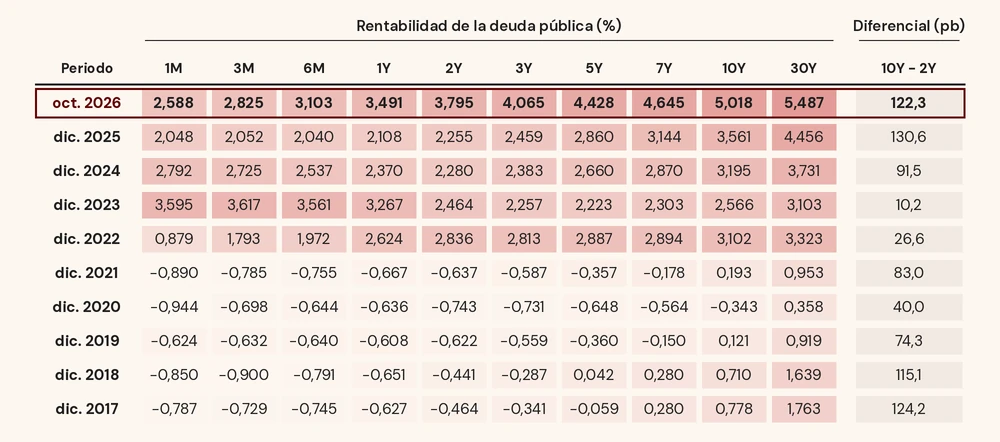
Rentabilidad de los bonos gubernamentales por tramos de vencimiento (1M - 30Y). Fuente: worldgovernmentbonds.com
Para entender la magnitud de lo ocurrido, basta con observar cómo se han roto dos dogmas básicos de las finanzas europeas.
El primero: la eterna jerarquía entre el norte y el sur. Si bien Francia en el 2008 tenía una ratio de deuda similar a la de Alemania, hoy financia su deuda a tipos más altos que Italia o España, las antiguas economías rescatadas del sur. Por ejemplo, en el tramo a treinta años, el bono italiano cotiza con rendimientos inferiores al francés.
El segundo: la noción de activo “libre de riesgo”. Existen ya cerca de 215.000 millones de euros en bonos corporativos franceses que cotizan con rentabilidades inferiores a las del propio Tesoro galo. El mercado considera, en otras palabras, que las grandes multinacionales francesas son hoy pagadores más fiables que el Estado que las alberga.
A todo lo mencionado se suma un problema adicional y es que más del 60% de la deuda francesa está en manos de inversores extranjeros, frente a los dos tercios domésticos que sostienen la italiana, mucho menos propensos al pánico. El 35% de esos tenedores internacionales son, según ABN Amro, altamente sensibles al precio y es que sólo los inversores japoneses han deshecho posiciones por valor de 356.000 millones de yenes en bonos franceses en los últimos meses, rotando ese capital hacia deuda alemana e italiana.
La trampa fiscal y el tabú de las pensiones
La desconfianza del mercado no responde al pánico, sino a unas cuentas que siguen sin cuadrar.
Francia no registra superávit presupuestario desde 1974 y ha incumplido el límite europeo del 3% de déficit más de veinte veces desde la creación del euro. Su deuda ha escalado hasta los 3,6 billones de euros, el 119% del PIB. Durante la última década de tipos cero, ese exceso fue manejable porque el crecimiento económico superaba al coste de financiar la deuda. Sin embargo, esa situación se ha invertido y el PIB crecerá apenas un 0,5% en 2026, mientras el coste de refinanciación sigue subiendo y la factura anual de intereses ha alcanzado ya los 65.000 millones de euros.
El problema de fondo, como ha señalado el Nobel Paul Krugman, es político. Mientras países con estados del bienestar igualmente generosos como Dinamarca o los Países Bajos han elevado la edad de jubilación a los 67 años, Francia la mantiene en los 62 años y nueve meses. La modesta reforma de Macron quedó bloqueada en la Asamblea Nacional, y Marine Le Pen, que lidera las encuestas de cara a las presidenciales de abril de 2027, promete revertirla. Mientras tanto, el Gobierno intenta aprobar un ajuste de 54.000 millones de euros que, en el mejor de los casos, reduciría el déficit del 5,4% al 5,0%, retrasando aún más el cumplimiento del límite europeo hasta 2029. El mercado asume, con razón, que el esfuerzo real necesario es políticamente inviable antes de las elecciones.
El BCE entre la espada y la pared
Por consiguiente, la pregunta que se plantea es si el BCE intervendría en una situación de estrés. Actualmente, se dispone de un escudo antifragmentación conocido como TPI (Transmission Protection Instrument) que nunca ha sido activado, pero usarlo para respaldar a la segunda economía del bloque cuando el deterioro es de origen estrictamente fiscal desataría una rebelión política en los países acreedores del norte. El gobernador del Banco de Francia lo dejó claro la pasada semana: “El BCE no está aquí para solucionar los problemas presupuestarios de los países”. Como apunta Krugman, Francia puede haber cruzado la línea de ser demasiado grande para caer a ser demasiado grande para ser rescatada. Como en 1940, la fortaleza en la que París confiaba resulta ser un espejismo: el flanco estaba siempre desprotegido.
¿Pánico o punto de entrada?
Sin embargo, el consenso entre los gestores institucionales dista mucho del apocalipsis y destaca que en gran medida la arquitectura europea de 2026 es mucho más sólida que la de 2011.
La hoja de ruta de las grandes firmas se resume en tres movimientos. Primero, reducir la exposición directa a bonos soberanos franceses mientras no haya catalizadores políticos claros antes de la primavera de 2027. Segundo, rotar hacia deuda española e italiana y tercero, capturar valor en crédito corporativo europeo de alta calidad, cuyos diferenciales se han ampliado por contagio de 80 a 100 puntos básicos, lo que equivale a pagar una prima de riesgo más cara sin que el riesgo real haya aumentado proporcionalmente.
En definitiva, Francia no se enfrenta a un impago inminente, pero sí a una degradación lenta y dolorosa de su estatus financiero. La línea Maginot cayó no porque el enemigo fuera más fuerte, sino porque la estrategia que la sustentaba ignoraba sus propias grietas. El mercado lleva años diciéndole lo mismo a París. Ahora, por fin, parece estar escuchando.
Nada de lo anterior constituye una recomendación de inversión.
In 1940, France placed blind faith in the Maginot Line, a supposedly impregnable defensive barrier that gave it a sense of immunity while the real danger was outflanking it. Something analogous has been happening in fixed-income markets for more than a decade.
Paris believed that its status as the eurozone’s second-largest economy and the implicit ECB umbrella, which we will come back to later, formed an impassable trench that allowed it to borrow without consequences. On London’s trading desks, the most sceptical investors dubbed that wait “Waiting for GodOAT”, a pun on the acronym of the French sovereign bond (Obligation Assimilable du Trésor) and on Beckett’s play in which two characters wait endlessly for someone who never arrives. During the 2010-2012 euro crisis, the moment of truth was put off and all eyes turned to Greece, Spain or Italy.
This autumn of 2026, the flank has given way
According to Deutsche Bank, the French ten-year bond is posting its worst annualised return since 1803, a window that still takes in the financial devastation of the French Revolution. The yield demanded by investors has risen above 5%, and the spread over the German Bund has seen one of its biggest widenings since reunification in 1990, at times exceeding 168 basis points and sitting in the 99.8th percentile since Mario Draghi’s famous “whatever it takes” in 2012.
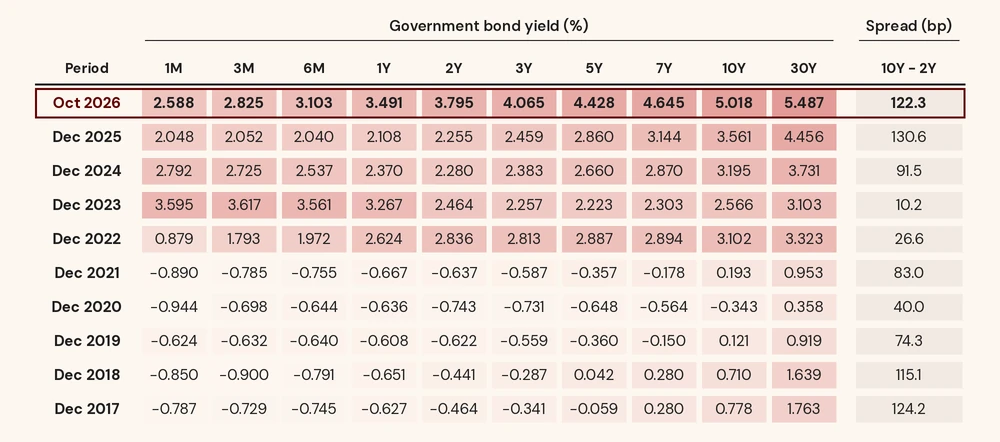
Government bond yields by maturity bucket (1M - 30Y). Source: worldgovernmentbonds.com
To grasp the scale of what has happened, one need only look at how two basic dogmas of European finance have been broken.
The first: the eternal hierarchy between north and south. Although in 2008 France had a debt ratio similar to Germany’s, today it finances its debt at higher rates than Italy or Spain, the once-bailed-out economies of the south. In the thirty-year bucket, for example, the Italian bond trades at lower yields than the French one.
The second: the notion of a “risk-free” asset. There are now close to €215 billion of French corporate bonds trading at lower yields than those of the French Treasury itself. In other words, the market considers France’s large multinationals to be more reliable payers today than the state that hosts them.
On top of all this comes an additional problem: more than 60% of French debt is held by foreign investors, compared with the two-thirds of Italian debt held by domestic investors, who are far less prone to panic. According to ABN Amro, 35% of those international holders are highly price-sensitive; Japanese investors alone have unwound positions worth 356 billion yen in French bonds in recent months, rotating that capital into German and Italian debt.
The fiscal trap and the pensions taboo
The market’s distrust is driven not by panic but by books that still do not balance.
France has not run a budget surplus since 1974 and has breached the European 3% deficit limit more than twenty times since the euro was created. Its debt has climbed to €3.6 trillion, 119% of GDP. During the last decade of zero rates, that excess was manageable because economic growth outpaced the cost of financing the debt. That situation has reversed, however: GDP will grow by just 0.5% in 2026, while refinancing costs keep rising and the annual interest bill has already reached €65 billion.
The underlying problem, as Nobel laureate Paul Krugman has pointed out, is political. While countries with equally generous welfare states, such as Denmark or the Netherlands, have raised the retirement age to 67, France keeps it at 62 years and nine months. Macron’s modest reform was blocked in the National Assembly, and Marine Le Pen, who leads the polls ahead of the April 2027 presidential election, promises to reverse it. Meanwhile, the government is trying to pass a €54 billion adjustment that, at best, would cut the deficit from 5.4% to 5.0%, pushing compliance with the European limit back even further, to 2029. The market rightly assumes that the real effort required is politically unfeasible before the elections.
The ECB between a rock and a hard place
The question, therefore, is whether the ECB would step in under stress. There is currently an anti-fragmentation shield known as the TPI (Transmission Protection Instrument), which has never been activated, but using it to back the bloc’s second-largest economy when the deterioration is strictly fiscal in origin would spark a political revolt in the creditor countries of the north. The governor of the Bank of France made this clear last week: “The ECB is not here to solve countries’ budget problems.” As Krugman notes, France may have crossed the line from being too big to fail to being too big to bail out. As in 1940, the fortress Paris relied on turns out to be a mirage: the flank was always unprotected.
Panic or entry point?
However, the consensus among institutional asset managers is far from apocalyptic, and stresses that, to a large extent, Europe’s architecture in 2026 is much sturdier than it was in 2011.
The big firms’ roadmap boils down to three moves. First, reduce direct exposure to French sovereign bonds as long as there are no clear political catalysts ahead of spring 2027. Second, rotate into Spanish and Italian debt, and third, capture value in high-quality European corporate credit, whose spreads have widened through contagion from 80 to 100 basis points, which amounts to paying a higher risk premium without the real risk having risen proportionately.
In short, France is not facing an imminent default, but it is facing a slow and painful deterioration of its financial standing. The Maginot Line fell not because the enemy was stronger, but because the strategy behind it ignored its own cracks. The market has been telling Paris the same thing for years. Now, at last, Paris seems to be listening.
None of the above constitutes an investment recommendation.
Compártelo en tu historia
- Descarga la imagen.
- Súbela a tu historia de Instagram.
- Añade el sticker de enlace y pega el del artículo: ya lo tienes copiado.